猜你想问
杰创智能2026年第三季度报告核心内容有哪些?
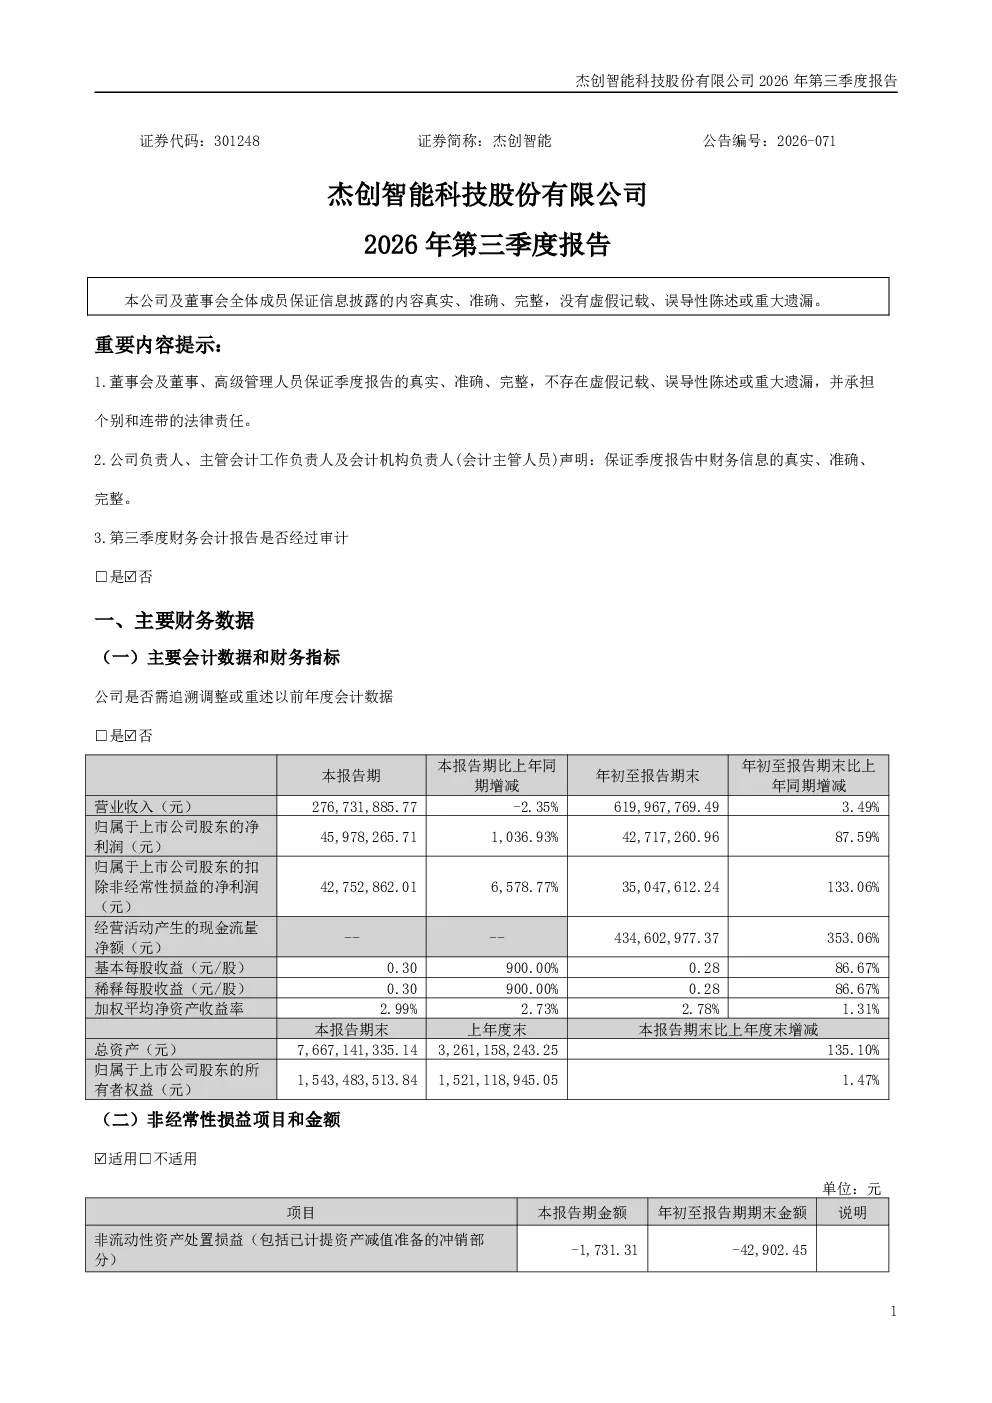
杰创智能2026年第三季度报告显示,公司实现营业收入27.67亿元,环比增长43.21%;净利润4.60亿元,同比增长1036.93%,环比增长319.36%。全年累计营业收入61.99亿元,同比增长3.49%;净利润4.27亿元,同比增长87.59%。主要得益于“AI+云计算”业务收入大幅增长,带动毛利率提升。EBIT为1.22亿元,EBITDA为3.12亿元,盈利能力持续提升。
AI+云计算赛道发展趋势如何?
AI+云计算赛道发展趋势向好,杰创智能“AI+云计算”业务收入46.13亿元,同比增长约600%,收入占比超过70%。智算云集群建设投资持续落地,预付款项、其他非流动资产大幅增长,主要系预付算力资产采购款。该业务模式符合当前数字化转型趋势,市场潜力巨大,未来有望持续受益于企业数字化升级需求。
报告重点分析了哪些方向?
报告重点分析了杰创智能“AI+云计算”业务的发展情况,该业务收入占比超过70%,是公司主要增长驱动力。报告还关注了公司财务数据,如营收、净利润的环比和同比增长情况,以及毛利率、EBITDA等盈利能力指标的提升。此外,报告也提及了公司经营活动现金流连续四个季度实现净流入,应收账款余额连续四个季度下降等财务健康指标。
当前市场对杰创智能有何判断?
当前市场对杰创智能的判断主要基于其强劲的财务表现和业务增长。公司第三季度营收和净利润均实现高速增长,毛利率和盈利能力指标持续提升,显示出良好的经营状况。AI+云计算业务的高收入占比和快速增长,也反映出公司在该赛道的竞争优势和发展潜力。公司连续四个季度经营性现金净流入,应收账款逐步下降,进一步印证了其财务稳健性。
研报提示了哪些风险?
研报未明确提示具体风险,但可关注公司对“AI+云计算”业务的高依赖度。若该业务未来增长不及预期,可能对公司整体业绩造成影响。此外,智算云集群建设投资持续落地,预付款项、其他非流动资产大幅增长,需关注相关投资的风险和回报周期。市场竞争加剧也可能对公司业务发展带来挑战。