猜你想问
这份研报主要分析了什么内容?
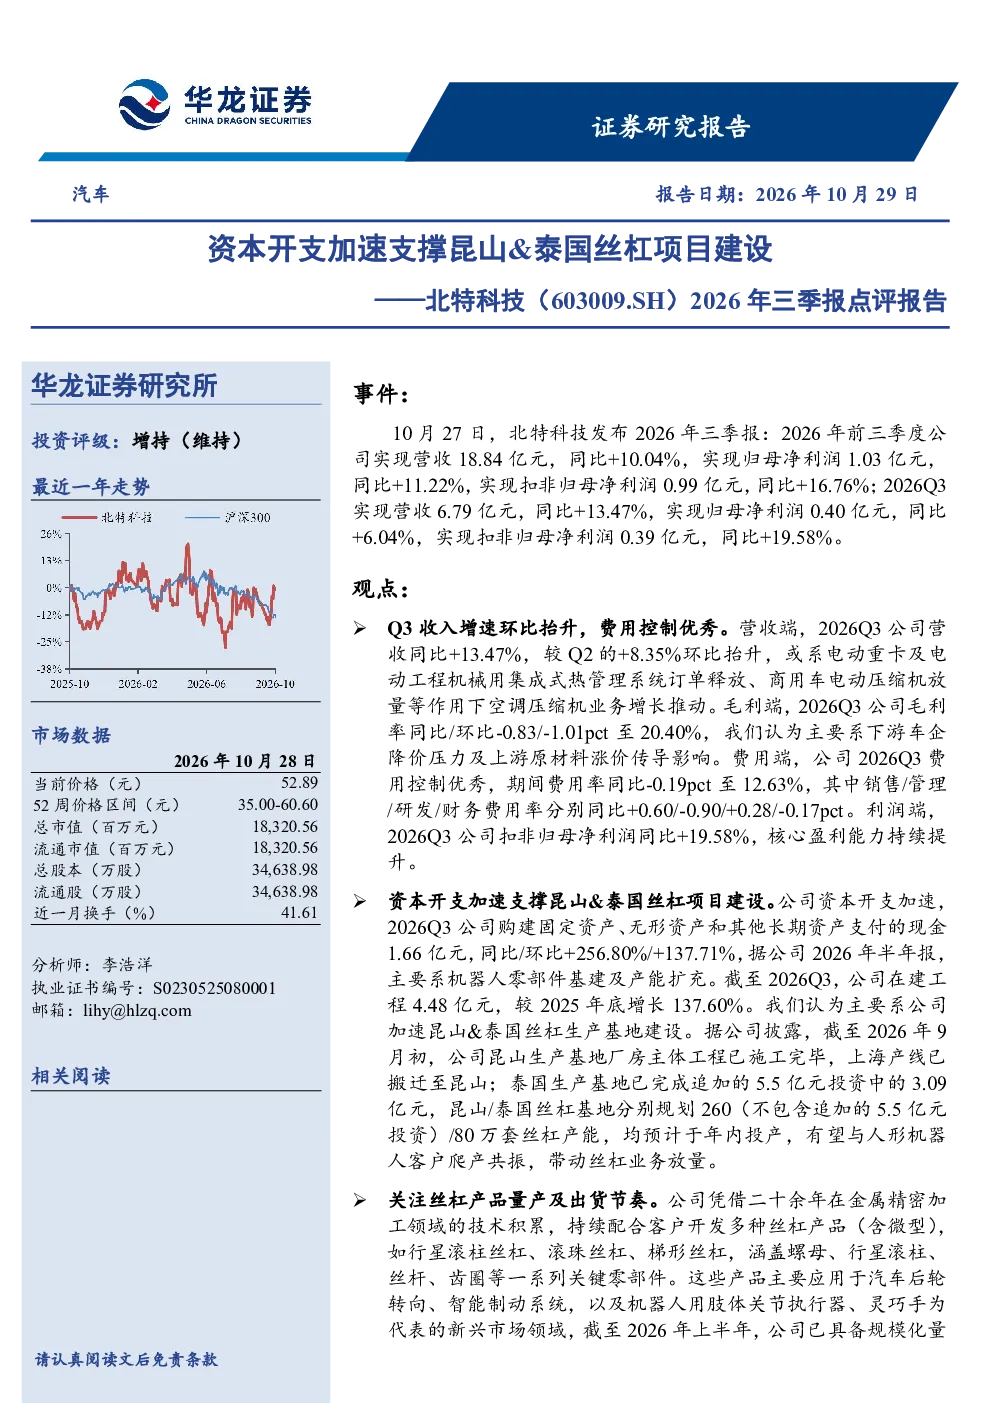
这份研报主要分析了北特科技2026年前三季度的业绩表现,特别是资本开支加速对昆山和泰国丝杠项目建设的支撑作用。报告指出,公司营收和净利润均实现同比增长,Q3单季度表现尤为突出。资本开支大幅增长主要用于两地生产基地建设,预计年内投产将带动丝杠业务放量。此外,报告还介绍了公司在金属精密加工领域的积累和产品布局,以及未来几年的财务预测和投资评级。
丝杠行业发展趋势如何?
丝杠行业作为金属精密加工领域的重要分支,在汽车、工程机械、机器人等领域应用广泛。随着电动重卡、智能制动系统及机器人关节执行器等需求的增长,丝杠产品市场空间持续扩大。北特科技通过在昆山和泰国建设生产基地,显著提升产能,预计将推动丝杠业务放量。行业发展趋势向好,但需关注宏观经济波动、产品定点及人形机器人商业化落地等因素对行业的影响。
研报重点分析了哪些方面?
研报重点分析了北特科技Q3业绩表现、资本开支加速对产能建设的推动作用,以及丝杠产品的技术积累和市场布局。报告显示,公司收入和利润均实现稳健增长,资本开支主要用于支持昆山和泰国生产基地建设,两地基地均预计年内投产。同时,报告还介绍了公司在行星滚柱丝杠、滚珠丝杠等领域的研发成果,以及未来几年的财务预测和投资建议。
当前丝杠市场现状如何?
当前丝杠市场呈现供需两旺的态势,下游应用领域对高性能、高精度丝杠产品的需求持续增长。北特科技通过加速资本开支,提升产能规模,以满足市场需求。昆山和泰国生产基地的建设将显著增强公司的市场竞争力。然而,市场也面临宏观经济波动、原材料成本上升等挑战。丝杠行业整体发展前景良好,但企业需关注技术迭代和成本控制。
研报提到了哪些风险提示?
研报提示了多项风险因素,包括宏观经济不及预期可能影响下游需求;产品定点不及预期可能导致订单落地困难;人形机器人商业化落地存在不确定性;上游原材料价格波动可能增加生产成本;地缘政治风险也可能对供应链造成影响。这些风险因素需引起投资者关注,需结合公司实际经营情况和行业发展趋势进行综合判断。