猜你想问
淮河能源2026年第三季度报告核心内容有哪些?
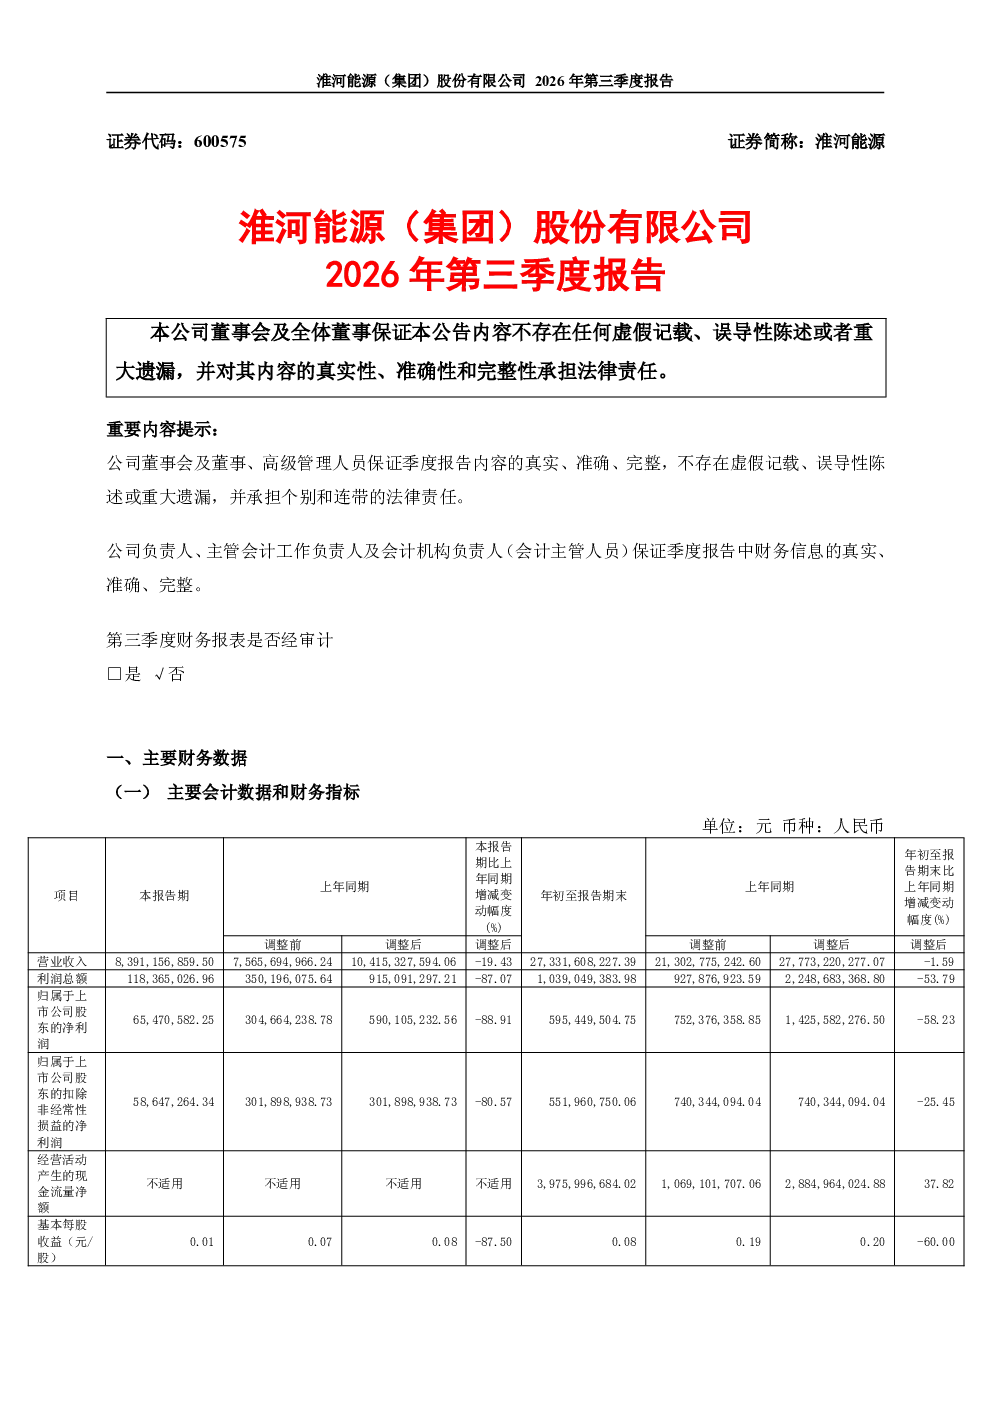
本报告显示,淮河能源完成了对控股股东淮河能源电力集团有限责任公司89.3%股权的收购,并需对上年同期数据进行追溯调整。第三季度财务报表已审计。公司在电力行业方面,行业分类已变更为电力、热力生产和供应业,总装机容量达942.86万千瓦,在建项目326.88万千瓦。发电效率方面,煤电机组加权发电利用小时数同比减少322小时,主要因新能源占比提升。煤炭行业方面,丁集煤矿和顾北煤矿分别完成产量345.89万吨和299.39万吨,顾北煤矿正在进行安全改建及延深工程。此外,公司接待了57家机构调研,拟投资设立内蒙古能源合资公司,并拟注册发行公司债券。
电力行业发展趋势如何?
根据报告,电力行业正经历重要变革。淮河能源已由水上运输业变更为电力、热力生产供应业,反映行业转型趋势。公司控股火电、光伏总装机容量达942.86万千瓦,在建项目326.88万千瓦,显示对新能源的布局重视。1-9月煤电机组发电利用小时数减少,综合厂用电率微升,表明新能源发电占比提升对传统火电效率产生一定影响,行业正逐步向清洁能源结构优化调整。
报告重点分析了哪些方向?
报告重点分析了淮河能源的能源结构转型与产能扩张。电力方面,关注行业分类变更、装机容量增长及发电效率变化,反映公司新能源布局加速。煤炭方面,聚焦丁集、顾北煤矿的产量及顾北煤矿的改建工程,体现煤炭业务稳产增产的努力。此外,报告还分析了公司资本运作,如接待机构调研、投资设立合资公司、拟发行债券等,展现其多元化发展思路。
当前市场对淮河能源的判断是什么?
从市场角度看,淮河能源正积极应对能源行业转型。电力业务中,新能源占比提升带来发电效率变化,需关注其适应市场调整的能力。煤炭业务方面,顾北煤矿的改建工程显示公司对维持煤炭产能的决心。同时,公司通过接待调研、投资新项目等动作,展现其拓展市场空间的意图。整体而言,市场需关注公司在能源结构调整中的平衡能力及资本运作效率。
研报提示哪些风险?
报告提示的风险主要集中在能源结构转型带来的经营风险。电力业务中,新能源占比提升可能导致火电业务发电小时数下降,影响盈利稳定性。煤炭业务方面,顾北煤矿改建工程投资大、周期长,存在安全及进度风险。此外,拟发行债券及投资新项目需关注财务风险,需警惕资金链压力及投资回报不确定性。公司需在能源转型与财务稳健间寻求平衡。