猜你想问
中国太保2026年三季报核心数据有哪些?
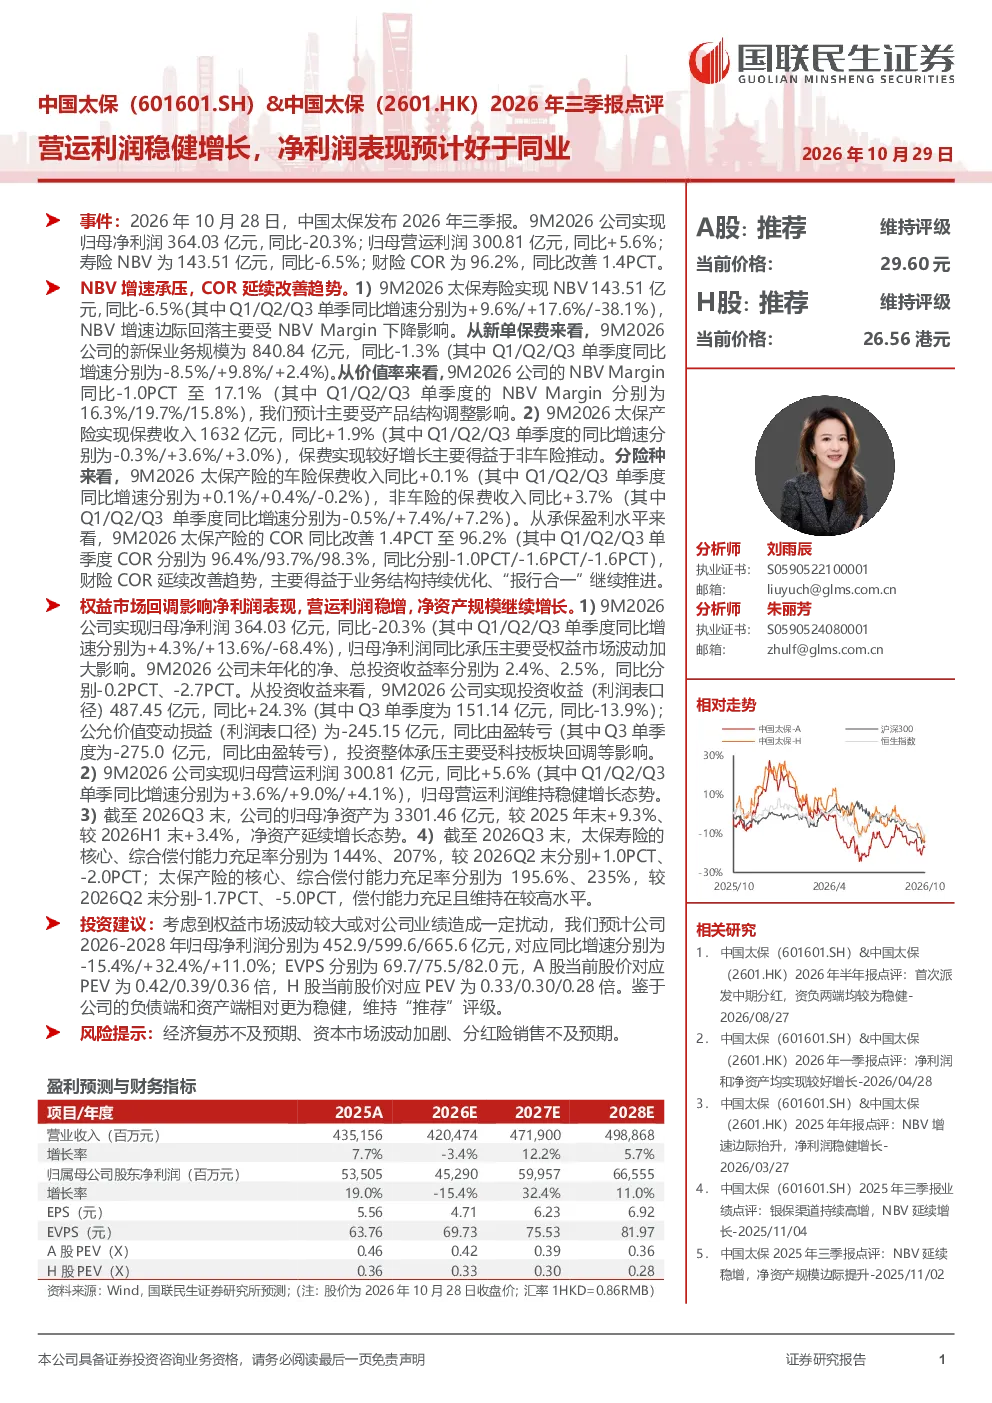
中国太保2026年前三季度实现归母净利润364.03亿元,同比-20.3%;归母营运利润300.81亿元,同比+5.6%。寿险NBV为143.51亿元,同比-6.5%;财险COR为96.2%,同比改善1.4PCT。寿险NBV主要受NBV Margin下降影响,新单保费同比-1.3%,财产险保费收入同比+1.9%,车险保费收入同比+0.1%。
寿险业务发展趋势如何?
寿险NBV同比-6.5%,主要受NBV Margin下降影响,预计受产品结构调整影响。新单保费同比-1.3%,但财险COR同比改善1.4PCT至96.2%,主要得益于业务结构持续优化、“报行合一”继续推进。财产险保费收入同比+1.9%,主要得益于非车险推动。车险保费收入同比+0.1%。
报告对财险业务的分析重点是什么?
财险业务COR同比改善1.4PCT至96.2%,主要得益于业务结构持续优化、“报行合一”继续推进。财产险保费收入同比+1.9%,主要得益于非车险推动。车险保费收入同比+0.1%,保持稳定。财险业务表现稳健,COR持续改善,显示业务质量提升。
市场对太保2026年三季报的评价如何?
中国太保2026年前三季度营运利润稳健增长,但净利润受权益市场波动影响同比-20.3%。寿险NBV增速承压,财险COR改善。投资收益同比+24.3%,但公允价值变动损益同比由盈转亏。整体来看,太保负债端和资产端相对稳健,偿付能力充足。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济复苏不及预期、资本市场波动加剧、分红险销售不及预期。经济复苏不及预期可能影响保费收入增长;资本市场波动加剧可能影响投资收益;分红险销售不及预期可能影响寿险业务发展。这些风险需关注。
你可能感兴趣
中国太保(601601.SH)中报点评:稳健向好,分红落地
国信证券2026-08-28
中国太保2026年一季报点评:股市波动下业绩韧性较强,个险银保新单期缴双增长
金融开源证券2026-04-29
中国太保2026年中报点评:寿险NBV得益于价值率改善,产险COR显著优化
华创证券2026-08-27
中国太保 2025 年三季报点评:NBV 稳健增长,投资驱动净利润增速提升
华西证券2025-11-02
中国太保2026年中报点评:业绩、价值双增长,非车险COR改善明显
金融开源证券2026-08-28
中国太保2022三季报业绩点评:三季度业绩逆势增长,负债端复苏迹象显现
金融东兴证券2022-10-31
中国太保2015年三季报点评:个险增长强劲,投资风格稳健
金融国泰君安证券2015-11-02
中国太保2024年三季报业绩点评:价值增长提速,投资回暖增厚利润
金融国泰君安证券2024-10-03
中国太保:中国太保2026年第一季度报告
财报2026-04-29
中国太保:2026年第三季度报告
财报2026-10-29