核心观点
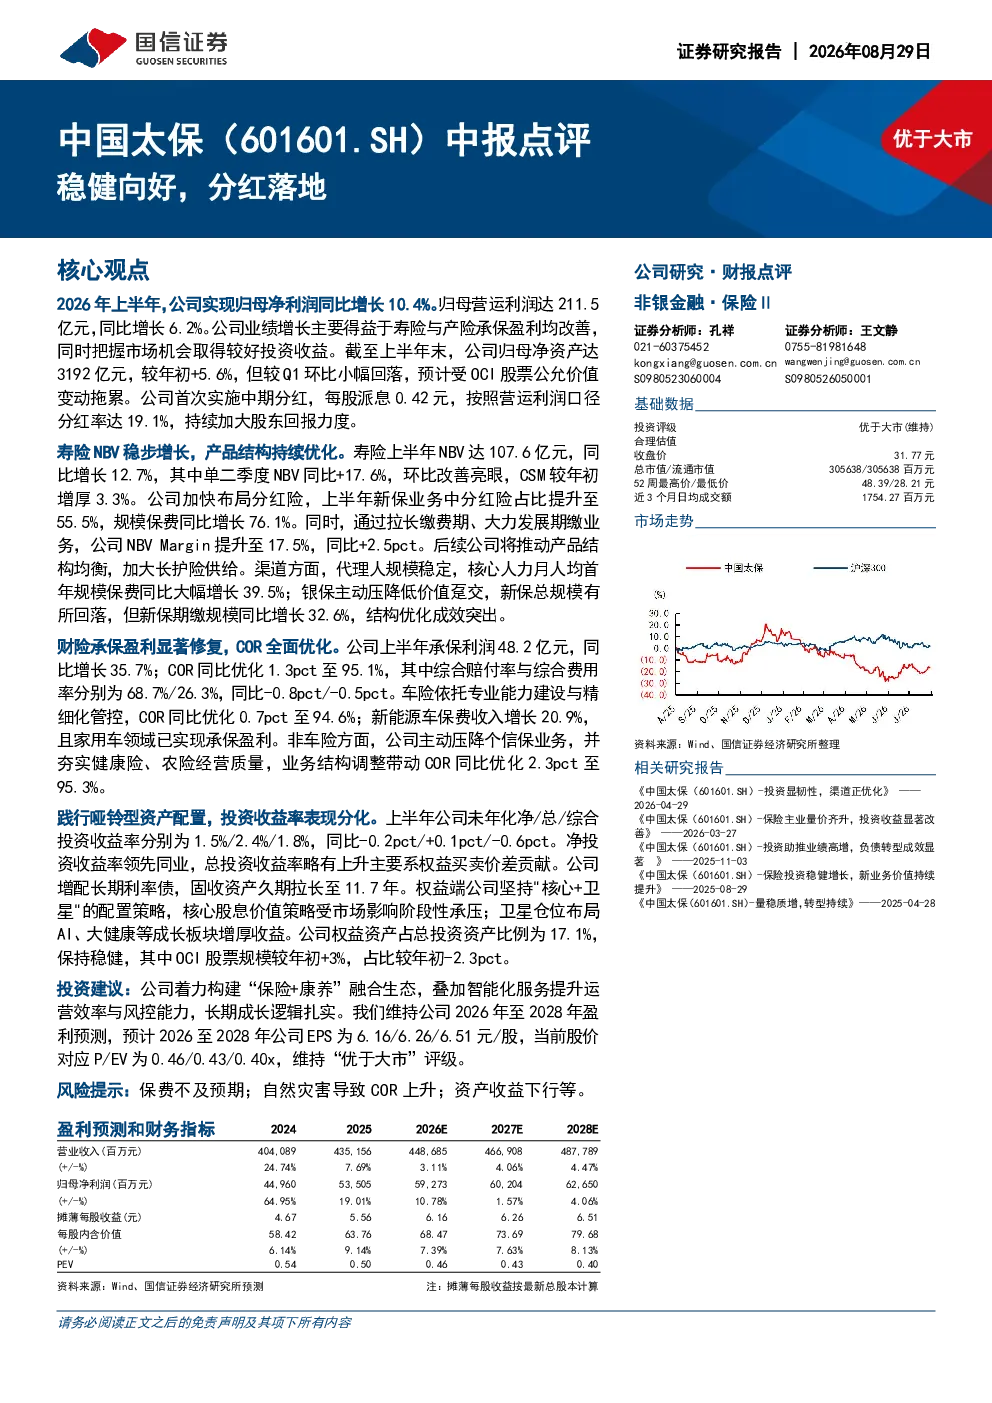
- 公司2026年上半年实现归母净利润同比增长10.4%,归母营运利润达211.5亿元,同比增长6.2%。
- 业绩增长主要得益于寿险与产险承保盈利改善,以及较好的投资收益。
- 截至2026年6月末,公司归母净资产达3192亿元,较年初增长5.6%,但较Q1环比小幅回落,受OCI股票公允价值变动拖累。
- 公司首次实施中期分红,每股派息0.42元,分红率达19.1%,持续加大股东回报力度。
寿险业务
- 寿险上半年NBV达107.6亿元,同比增长12.7%,其中单二季度NBV同比+17.6%,环比改善亮眼,CSM较年初增厚3.3%。
- 新保业务中分红险占比提升至55.5%,规模保费同比增长76.1%。
- NBVMargin提升至17.5%,同比+2.5pct,通过拉长缴费期、大力发展期缴业务实现。
- 代理人规模稳定,核心人力月人均首年规模保费同比大幅增长39.5%。
- 银保新保总规模有所回落,但新保期缴规模同比增长32.6%,结构优化成效突出。
财险业务
- 公司上半年承保利润48.2亿元,同比增长35.7%。
- COR同比优化1.3pct至95.1%,综合赔付率与综合费用率分别为68.7%/26.3%,同比-0.8pct/-0.5pct。
- 车险COR同比优化0.7pct至94.6%,新能源车保费收入增长20.9%,家用车领域已实现承保盈利。
- 非车险方面,主动压降个信保业务,夯实健康险、农险经营质量,COR同比优化2.3pct至95.3%。
投资收益
- 上半年未年化净/总/综合投资收益率分别为1.5%/2.4%/1.8%,同比-0.2pct/+0.1pct/-0.6pct。
- 净投资收益率领先同业,总投资收益率略有上升主要系权益买卖价差贡献。
- 增配长期利率债,固收资产久期拉长至11.7年。
- 权益端坚持"核心+卫星"配置策略,核心股息价值策略受市场影响阶段性承压,卫星仓位布局AI、大健康等成长板块。
- 权益资产占总投资资产比例为17.1%,保持稳健,OCI股票规模较年初+3%,占比较年初-2.3pct。
投资建议
- 公司着力构建“保险+康养”融合生态,叠加智能化服务提升运营效率与风控能力,长期成长逻辑扎实。
- 维持2026年至2028年盈利预测,预计EPS为6.16/6.26/6.51元/股,当前股价对应P/EV为0.46/0.43/0.40x。
- 维持“优于大市”评级。
风险提示
- 保费不及预期;自然灾害导致COR上升;资产收益下行等。