猜你想问
荣昌生物2026年第三季度报告核心内容是什么?
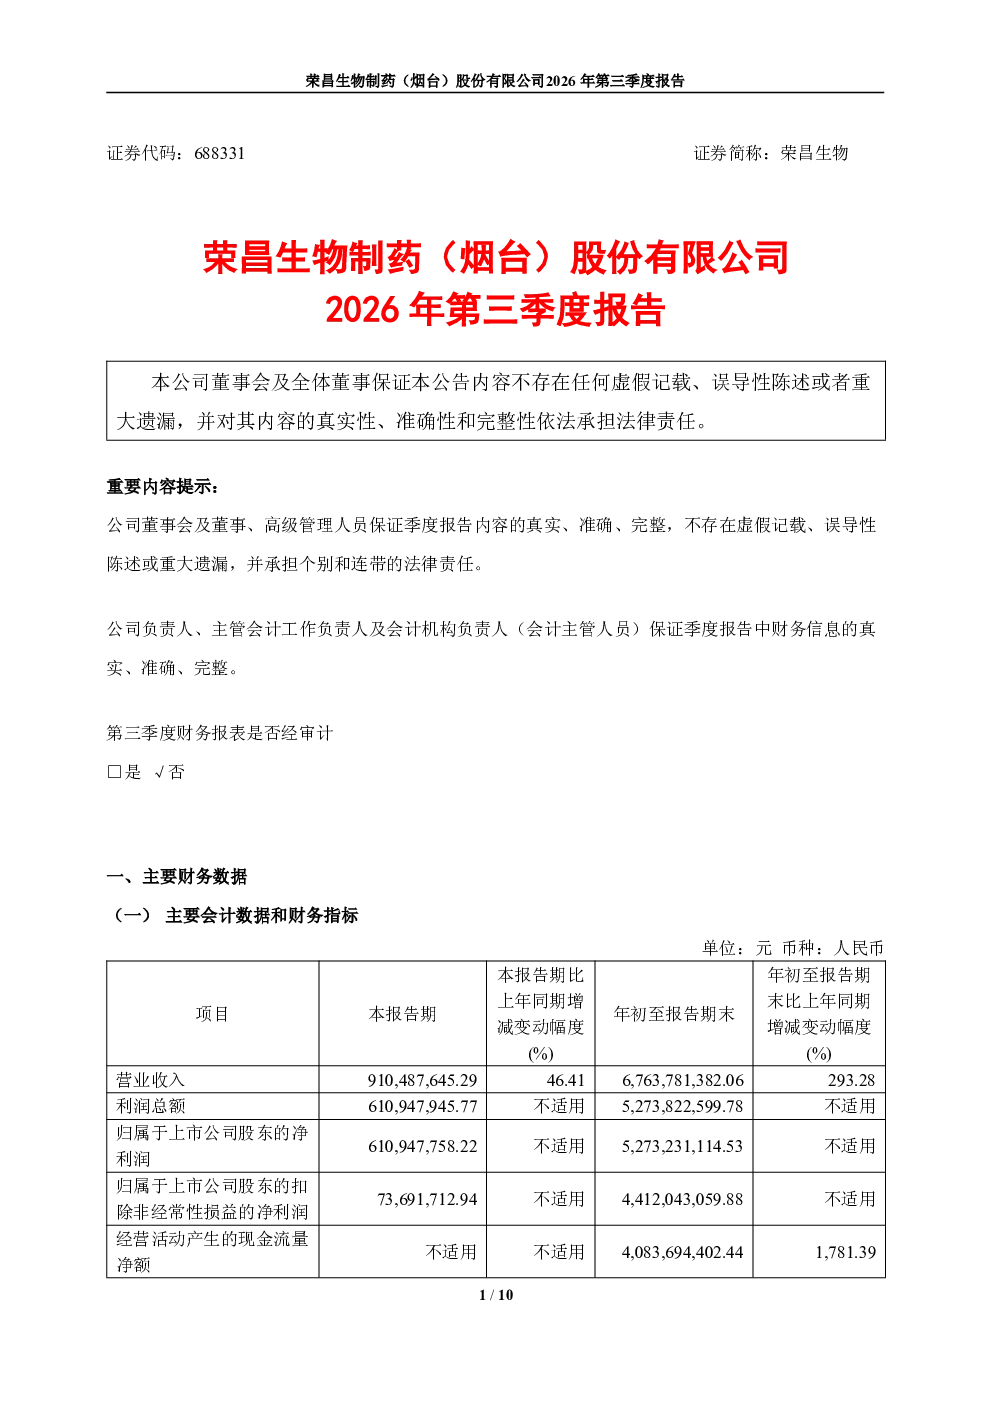
荣昌生物2026年第三季度报告显示,公司核心产品泰它西普与维迪西妥单抗销售持续放量,带动国内商业化销售收入稳步增长。第三季度国内商业化销售收入达8.1亿元,同比增长32.8%,环比增长15.6%;前三季度累计商业化销售收入实现21.5亿元,同比增长26.1%。在医保降价背景下,公司通过持续的成本控制,国内商业化销售毛利率仍达83.6%,与去年同期基本持平。同时,销售放量带来的规模效应使得前三季度国内商业化销售费用率降至40.5%,下降7.7个百分点。剔除技术授权收入、相关成本及BD咨询费、认股权证公允价值变动影响后,公司前三季度及第三季度均实现盈利。此外,公司现金及票据储备充足,截至2026年9月30日,货币资金、应收票据、应收款项融资、银行理财等现金及票据合计约38.98亿元。
荣昌生物所处赛道/行业发展趋势如何?
荣昌生物所处赛道为生物制药,特别是抗体药物领域。近年来,国内生物制药行业受益于政策支持、技术进步和市场需求增长,呈现快速发展态势。国家药监局加速审评审批,创新药企获得更多市场机会。同时,医保控费和集采政策对行业带来挑战,促使企业加强成本控制和商业化能力。荣昌生物的核心产品泰它西普与维迪西妥单抗在肿瘤治疗领域具有差异化优势,符合行业向精准医疗和肿瘤免疫治疗发展的趋势。未来,随着技术迭代和产品管线拓展,行业有望持续受益于创新驱动和市场需求的双重增长。
荣昌生物2026年第三季度报告重点分析了哪些方向?
荣昌生物2026年第三季度报告重点分析了公司核心产品的商业化表现、财务状况及运营效率。报告显示,泰它西普与维迪西妥单抗销售放量显著,带动国内商业化销售收入增长,其中第三季度同比增长32.8%,环比增长15.6%。报告强调了公司在医保降价背景下通过成本控制维持高毛利率的能力,以及销售费用率的下降,体现了规模效应的显现。此外,报告还披露了公司剔除特定项目后的盈利能力,以及充足的现金储备,展现了良好的财务健康度。这些数据反映了公司在产品竞争力、运营管理和财务稳健性方面的积极表现。
荣昌生物当前市场现状如何?
荣昌生物当前市场现状表现为产品销售强劲增长和财务表现稳健。公司核心产品在国内商业化市场持续放量,销售收入实现高速增长,且毛利率保持较高水平,显示出产品竞争力和市场认可度。销售费用率的下降进一步验证了公司商业化能力的提升和运营效率的优化。同时,公司剔除特定项目后实现盈利,现金储备充足,为后续研发和市场拓展提供了坚实基础。整体来看,荣昌生物在产品商业化、财务健康度和行业竞争力方面表现积极,但需持续关注市场竞争和政策变化带来的影响。
荣昌生物2026年第三季度报告有哪些风险提示?
荣昌生物2026年第三季度报告提示投资者关注几个潜在风险。首先,虽然公司核心产品销售增长强劲,但生物制药市场竞争激烈,新进入者和技术迭代可能对公司市场地位构成挑战。其次,医保控费和集采政策的持续深化可能影响产品定价和市场份额,需要公司持续优化成本结构和商业化策略。此外,研发管线进展存在不确定性,部分产品尚未获批或处于临床阶段,研发失败或延迟可能影响公司长期发展。最后,宏观经济波动和行业监管政策变化也可能对公司经营产生影响,需保持警惕。