猜你想问
菜百股份三季度业绩表现如何?
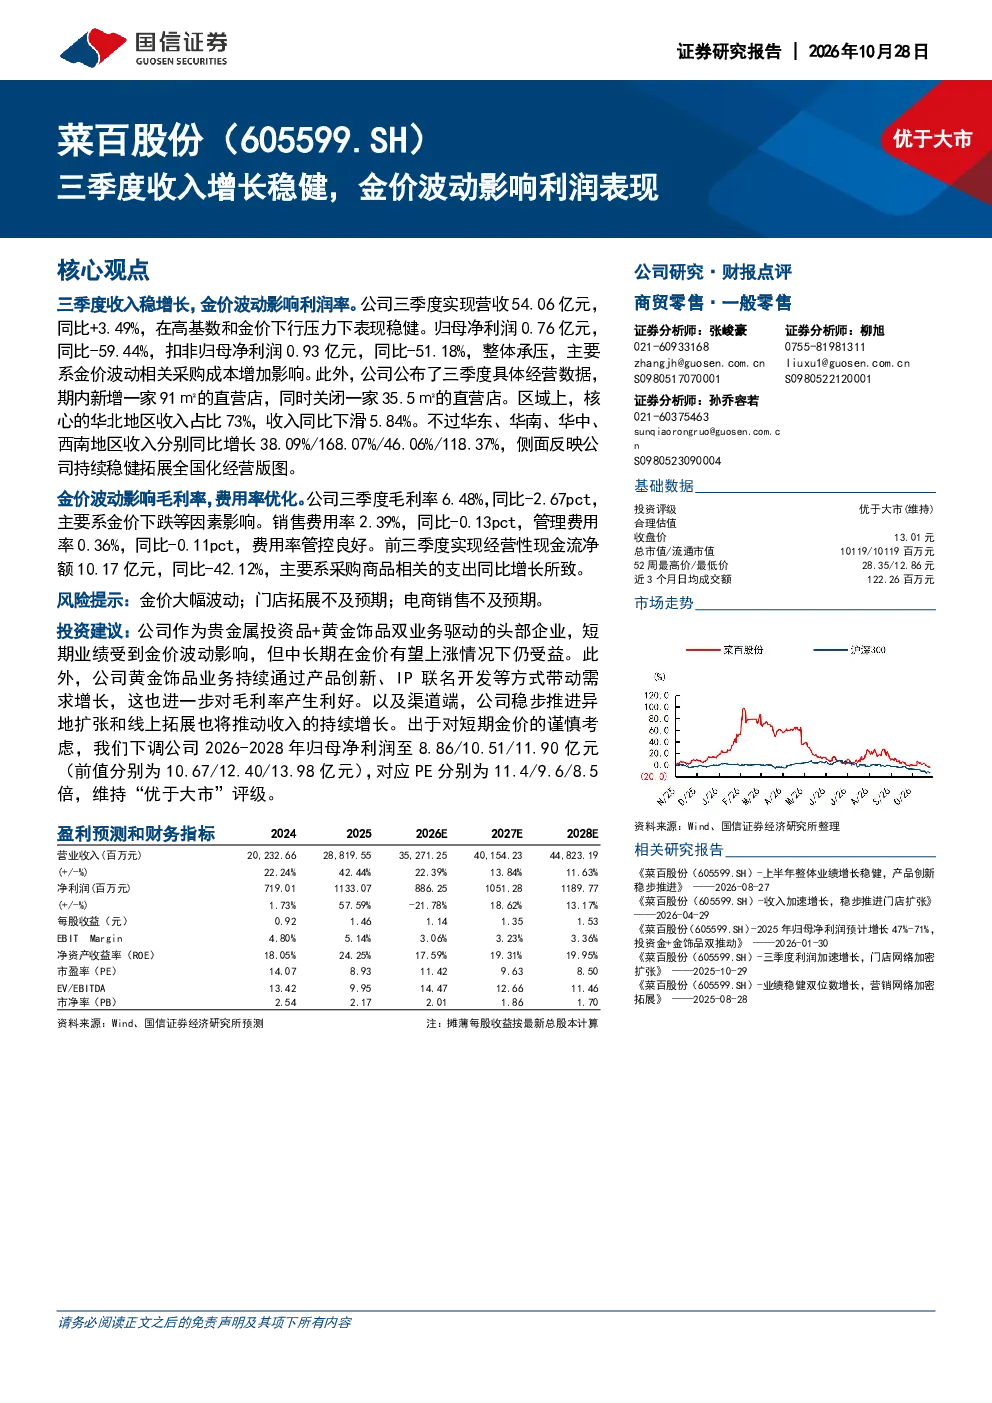
公司三季度实现营收54.06亿元,同比+3.49%,收入稳增长。但归母净利润0.76亿元,同比-59.44%,主要受金价波动导致采购成本增加影响。扣非归母净利润0.93亿元,同比-51.18%。毛利率6.48%,同比-2.67pct,显示利润率承压。
黄金行业发展趋势如何?
黄金行业受国际金价波动影响较大,金价上涨通常带动黄金饰品和投资品需求增长。头部企业通过产品创新、IP联名等方式提升黄金饰品需求,同时积极拓展线上线下渠道,推动收入持续增长。区域分布上,华东、华南、华中、西南地区收入同比增长显著,但华北收入占比下滑。
报告重点分析了哪些方面?
报告重点分析了菜百股份三季度收入增长稳健但利润率承压的核心问题,详细解析了金价波动对采购成本的影响。同时关注了公司黄金饰品业务的产品创新和IP联名策略,以及渠道端的异地扩张和线上拓展进展。
当前市场对菜百股份的判断是什么?
市场关注菜百股份作为贵金属投资品和黄金饰品双业务驱动的头部企业,短期业绩受金价波动影响,但中长期在金价有望上涨情况下仍受益。公司正通过产品创新和渠道拓展推动收入增长,但需关注区域收入结构变化和门店调整效果。
报告提示了哪些风险?
报告提示的主要风险包括金价大幅波动可能导致采购成本和利润率不稳定;门店拓展若不及预期可能影响收入增长;电商销售若未达目标也会影响整体业绩表现。这些风险需持续关注,以评估公司中长期发展潜力。
你可能感兴趣
三季度收入增长稳健,金价波动影响利润表现
国信证券2026-10-28
天风商社 菜百股份 26Q3收入转正增趋势改善 投资金占比提升 金价波动导致利润承压
未知机构2026-10-27
菜百股份 中报速览 金价波动拖累表观利润 扣非净利润彰显经营韧性
未知机构2026-08-26
菜百股份26Q3业绩点评 金价震荡走势下营收小幅增长 利润端环比现修复
未知机构2026-10-28
菜百股份26Q3业绩点评金价震荡走势下营收小幅增长 利润端环比现
未知机构2026-10-28
国金商社 菜百股份 三季报速览 金价波动继续压制盈利 看好边际修复趋势
未知机构2026-10-27
收入端增长稳健,毛利率波动影响利润表现
医药生物国盛证券2023-08-29
公司信息更新报告:前三季度收入稳健增长,受股份支付影响利润端承压
开源证券2024-11-03
周六福:渠道收缩影响加盟收入,直营表现稳健,线上业务受金价影响波动
信达证券2026-08-30
菜百股份(605599.SH)上半年整体业绩增长稳健,产品创新稳步推进
国信证券2026-08-27