猜你想问
这份研报的核心内容是什么?
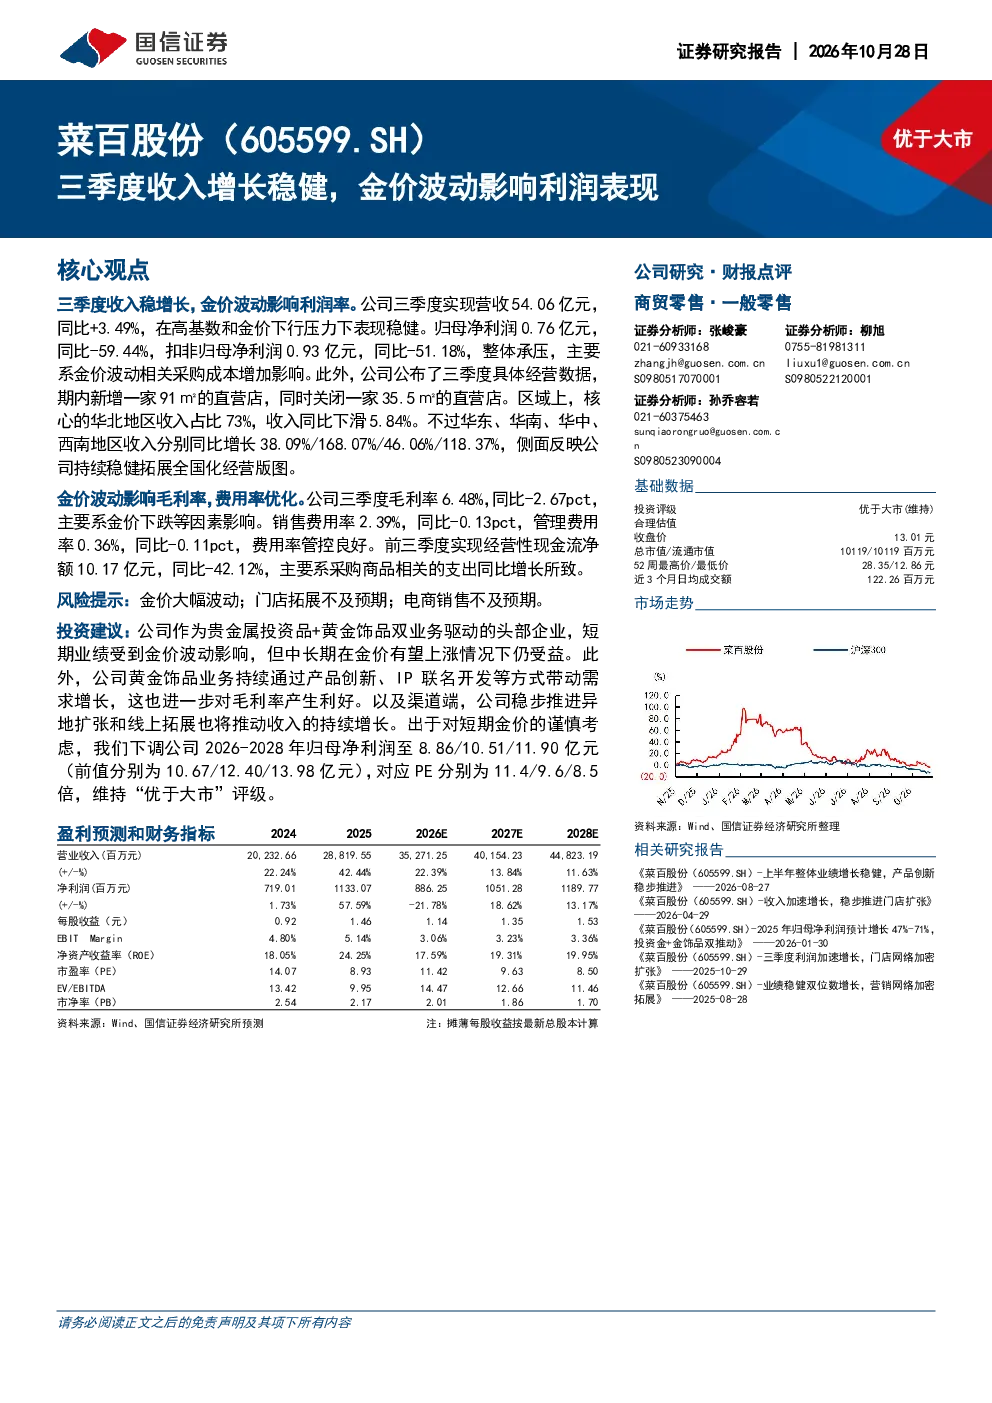
本季度公司营收54.06亿元,同比增长3.49%,表现稳健,但归母净利润同比大幅下降59.44%,主要受金价波动导致采购成本增加影响。扣非归母净利润同比-51.18%,毛利率下降2.67pct至6.48%,主要因金价下跌。费用率管控良好,销售费用率2.39%,管理费用率0.36%均有所下降。经营性现金流净额10.17亿元,同比-42.12%,主要因采购商品支出增加。
贵金属行业发展趋势如何?
贵金属行业受宏观经济、避险需求及投资情绪影响较大。黄金饰品业务通过产品创新、IP联名等方式带动需求增长,渠道端稳步推进异地扩张和线上拓展。全国化经营持续推进,华东、华南、华中、西南地区收入分别同比增长38.09%/168.07%/46.06%/118.37%。但金价大幅波动直接影响采购成本和利润表现,行业头部企业需平衡短期金价波动与长期发展。
研报重点分析了哪些方面?
研报重点分析了公司三季度业绩表现,包括营收、净利润、毛利率、费用率等关键财务数据,以及经营性现金流情况。同时,报告关注了公司各地区收入表现,华北地区收入占比73%但同比下滑5.84%,而华东、华南、华中、西南地区收入均实现显著增长。此外,报告还评估了公司投资评级、估值情况及未来业绩预测。
当前市场对这家公司的判断是怎样的?
市场对公司的判断需结合其双业务驱动模式及业绩表现。公司作为贵金属投资品与黄金饰品业务的头部企业,短期业绩受金价波动影响较大,但中长期受益于金价上涨趋势。黄金饰品业务通过产品创新和渠道拓展推动收入增长,但需关注门店拓展和电商销售是否达预期。当前维持“优于大市”评级,合理估值收盘价13.01元。
研报提示了哪些风险?
研报提示的主要风险包括:金价大幅波动可能影响公司采购成本和利润表现;门店拓展若不及预期将影响收入增长;电商销售若未达预期也会影响渠道拓展效果。此外,宏观经济环境变化、消费者偏好转变等因素也可能对公司业绩产生影响。投资者需关注这些风险因素对公司未来发展的潜在影响。