猜你想问
九号公司26Q3报告核心内容是什么?
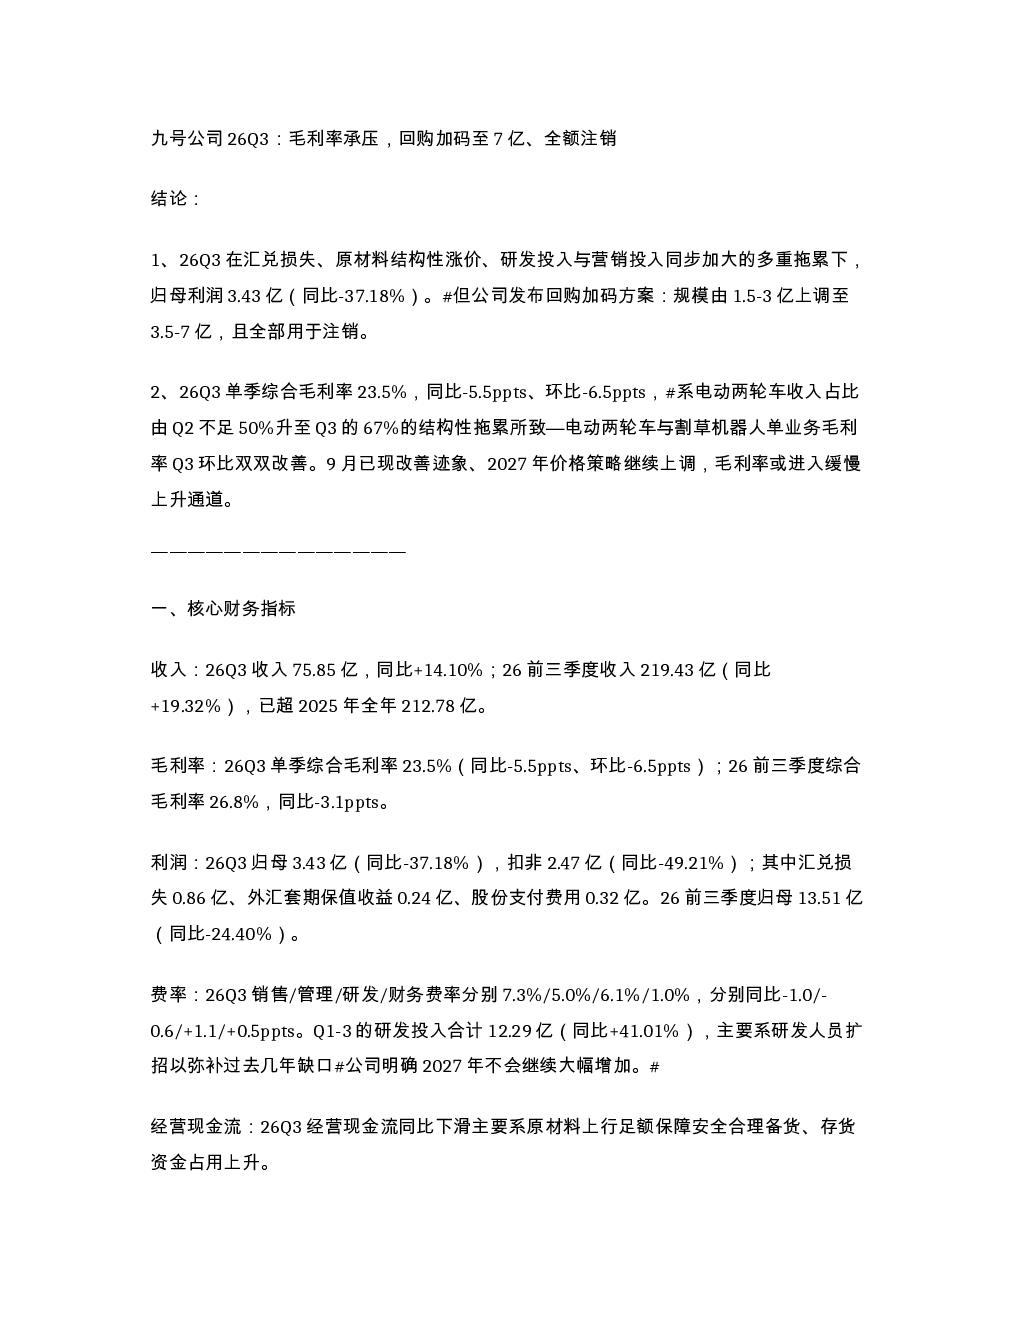
九号公司26Q3报告显示归母利润同比下滑37.18%至3.43亿,主要受汇兑损失、原材料涨价及研发营销投入增加影响。公司宣布回购计划加码至3.5-7亿并全额用于注销,同时单季综合毛利率下降5.5个百分点至23.5%,主要因电动两轮车收入占比提升。尽管如此,电动两轮车与割草机器人单业务毛利率环比有所改善,预计2027年毛利率将缓慢回升。
电动两轮车赛道发展趋势如何?
电动两轮车行业进入稳定期,九号公司26Q3报告指出ASP有所下滑主要因电摩占比提升及部分车型缺电池影响。但行业整体呈现增长态势,公司销量同比增21.7%。未来均价与毛利率预计同步上升,公司计划2027年门店达13000家,聚焦提升店效。行业结构优化及品牌效应将推动均价提升。
报告重点分析了哪些方向?
报告重点分析了九号公司26Q3财务表现及业务结构变化。毛利率承压主要因电动两轮车占比提升,但单业务环比改善。报告还关注了原材料上涨对经营现金流的影响,以及割草机器人业务的增长潜力。此外,报告解析了公司回购注销计划对每股收益的增厚作用,并展望了2027年行业及公司发展趋势。
当前市场对九号公司有何判断?
当前市场关注九号公司26Q3利润下滑但回购加码的举措。报告显示,公司虽面临毛利率下降和汇兑损失等短期挑战,但电动两轮车与割草机器人业务展现出增长韧性。公司全额注销回购计划,显示其对未来发展的信心。市场需关注原材料价格走势及行业竞争格局变化,以及公司价格策略调整对盈利能力的长期影响。
研报提示哪些风险?
研报提示九号公司面临的主要风险包括原材料价格波动对毛利率的持续压力,以及电动两轮车行业竞争加剧可能导致的ASP下滑。此外,海外市场政策变化如欧洲反倾销结果及美国FCC认证进程存在不确定性,可能影响割草机器人业务的国际拓展。公司还需关注越南工厂建设进度及3C换证带来的潜在影响。经营现金流因备货及存货增加而下滑,需警惕库存积压风险。
你可能感兴趣
公司信息更新报告高基数下增长凸显龙头韧性,全额注销回购提高股息
开源证券2026-05-07
全额回购注销,公司增长稳健
国盛证券2026-04-30
月亮 东方社服 三峡旅游26Q3业绩快评 费用超前计提缓解Q4淡季压力 拟注销回购股份强化股东
未知机构2026-10-25
九号 两轮车3C调整单季利润承压 股份回购注销力度加大
未知机构2026-10-26
九号公司(689009.SH)2026年三季报点评:整体收入稳健扩容,毛利率承压拖累业绩
国联民生证券2026-10-27
24Q3业绩承压,注销式回购提升投资价值
交通运输华安证券2024-11-04
收入业绩双承压,回购注销显长期信心
建筑建材财通证券2024-10-30
芒果超媒 26Q3利润端持续承压但毛利率环比改善 AI精品内容布局持续推进
未知机构2026-10-28
天风商社 力盛体育 26Q3营收 28.6 放量 中巡赛密集办赛致毛利率阶段性承压
未知机构2026-10-27
上半年棉袜盈利承压无缝盈利改善,公司加码分红回购政策
纺织服装国信证券2025-08-08