猜你想问
这份研报的核心内容是什么?
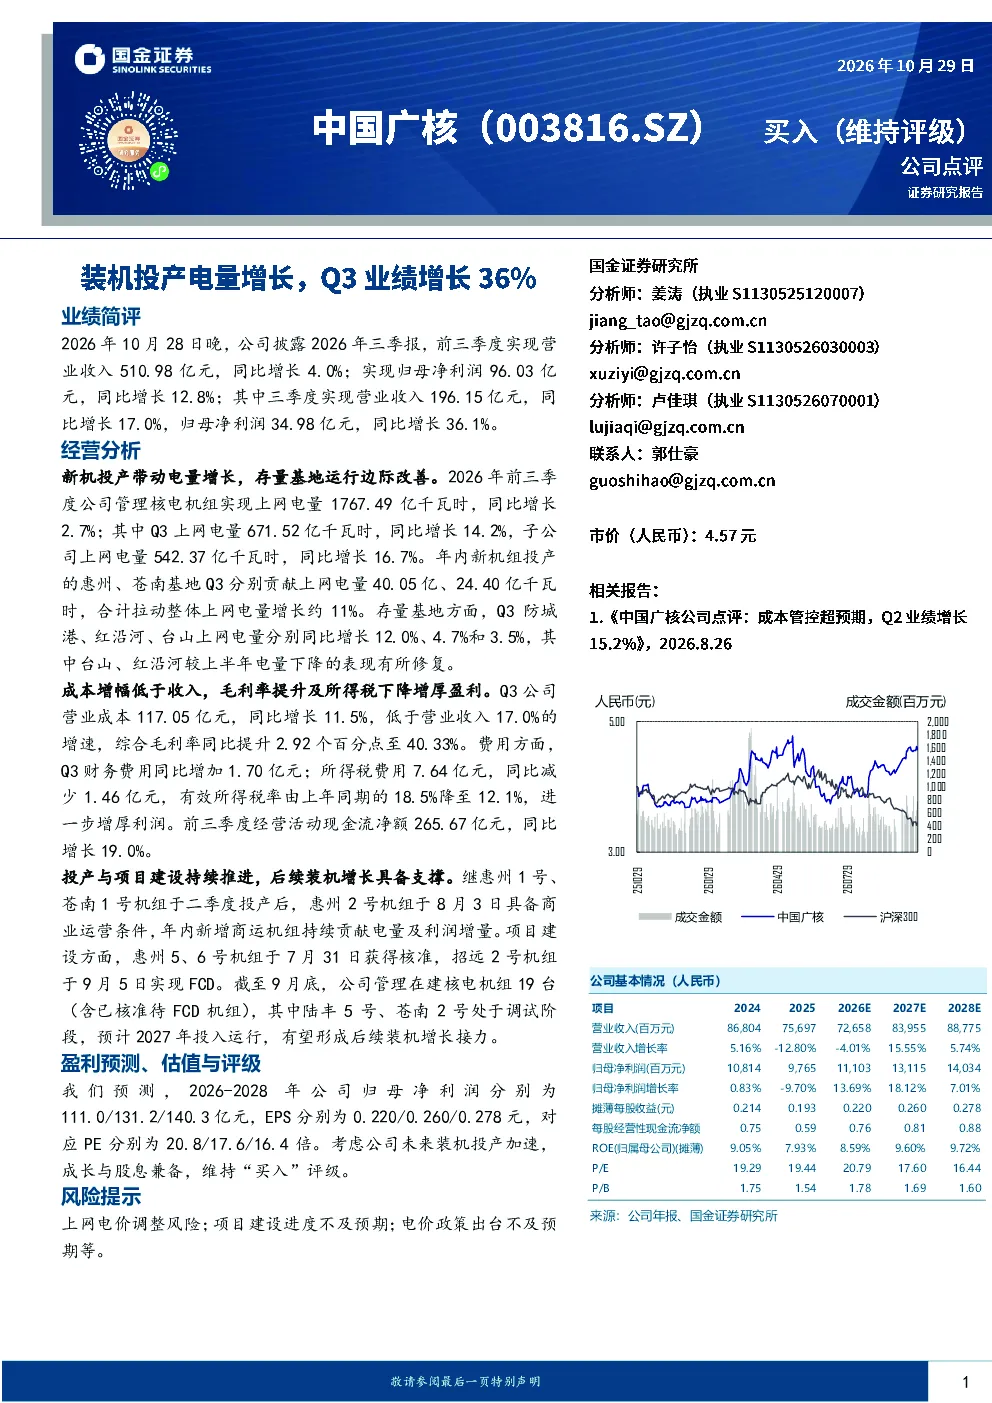
这份研报主要分析了公用事业行业公司2026年前三季度的业绩表现,特别是Q3业绩增长36.1%的亮点。报告指出,公司通过新机组投产带动电量增长,前三季度核电机组上网电量同比增长2.7%,其中三季度增长14.2%。惠州、苍南基地是Q3电量增长的主要贡献者,合计拉动整体上网电量增长约11%。同时,防城港、红沿河、台山基地也实现了存量基地的改善。报告还强调了成本控制成效,Q3综合毛利率提升至40.33%。
公用事业行业未来发展趋势如何?
公用事业行业,特别是核电领域,具有长期稳定的发展趋势。随着能源结构转型和“双碳”目标的推进,核电作为清洁能源的重要来源,其战略地位日益凸显。未来几年,核电行业将持续受益于政策支持和市场需求增长。报告中提到,公司在建核电机组19台,其中部分机组即将进入调试阶段,预计2027年投入运行,这将进一步推动行业装机规模扩大和电量增长。此外,行业内的成本控制和效率提升也是未来发展的关键方向。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长的核心驱动因素,包括新机组投产带来的电量增长、存量基地的改善以及成本控制成效。具体来看,新机组投产是电量增长的主要来源,惠州2号机组已具备商业运营条件,持续贡献增量。存量基地方面,防城港、红沿河、台山基地Q3上网电量均实现同比增长,台山、红沿河基地上半年电量下降表现得到修复。成本控制方面,Q3营业成本增速低于收入增速,综合毛利率提升至40.33%,有效所得税率降至12.1%。
当前市场对公用事业行业的现状如何判断?
当前市场对公用事业行业的判断较为积极,主要基于行业长期发展前景和公司自身业绩表现。核电作为清洁能源的重要组成部分,在能源结构调整中扮演关键角色,政策层面也持续给予支持。从市场表现来看,公司Q3业绩增长36.1%,展现出较强的经营能力和发展潜力。同时,行业内的竞争格局相对稳定,头部企业凭借技术优势和规模效应,具备较强的盈利能力。不过,市场也关注行业成本控制和项目建设进度等因素。
研报提示了哪些风险?
研报提示了公用事业行业面临的主要风险,包括上网电价调整风险、项目建设进度不及预期以及电价政策出台不及预期。上网电价调整直接影响核电企业的盈利水平,政策变化可能导致收入和利润波动。项目建设进度的不确定性可能影响装机计划,进而影响长期业绩表现。此外,电价政策的出台时间也存在不确定性,可能对行业短期发展带来影响。这些风险需要投资者密切关注。