猜你想问
这份报告的核心内容是什么?
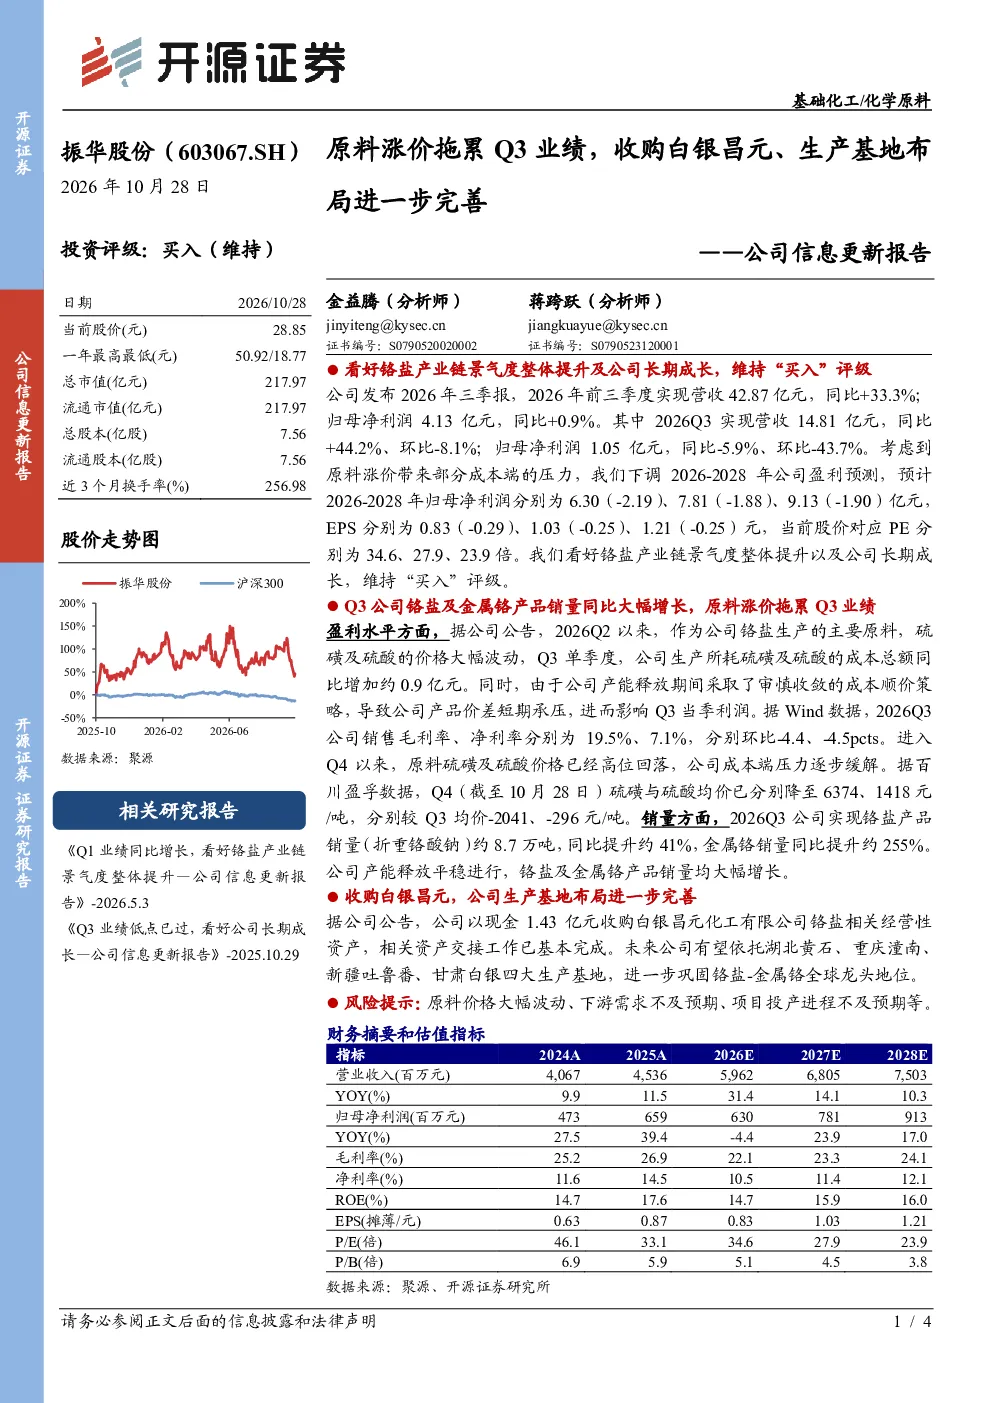
报告显示,振华股份2026年前三季度营收42.87亿元,同比增长33.3%,归母净利润4.13亿元,同比增长0.9%。但Q3利润承压,主要因原料硫磺及硫酸价格上涨导致成本增加约0.9亿元,毛利率和净利率环比分别下降4.4pct和4.5pct。公司完成对白银昌元的收购,优化了湖北、重庆、新疆、甘肃四大生产基地布局。进入Q4,原料价格回落,成本压力缓解,Q3铬盐产品销量同比增41%,金属铬销量同比增255%
基础化工行业未来发展趋势如何?
报告指出,铬盐产业链景气度有望提升,公司通过收购白银昌元及完善生产基地布局,巩固了全球龙头地位。未来需关注原料价格波动对成本的影响,以及下游需求变化对销售的影响。公司产能释放平稳,销量增长显著,长期成长性值得关注
报告中重点分析了哪些方面?
报告重点分析了公司Q3业绩受原料价格上涨的拖累情况,以及收购白银昌元对产能布局的优化效果。同时,报告下调了2026-2028年盈利预测,预计归母净利润分别为6.30、7.81、9.13亿元,EPS分别为0.83、1.03、1.21元。公司看好铬盐产业链发展,维持买入评级
当前市场对振华股份的判断是什么?
市场关注公司Q3利润承压的原因,以及收购白银昌元后的协同效应。公司通过优化产能布局,提升了市场竞争力。未来需关注原料价格走势及下游需求变化,公司产能释放平稳,销量增长显著,长期发展潜力较大
这份报告有哪些风险提示?
报告提示的主要风险包括原料价格波动,可能导致成本上升;下游需求不及预期,可能影响销售;项目投产不及预期,可能影响产能扩张。此外,行业竞争加剧也可能对公司盈利能力造成压力
你可能感兴趣
公司信息更新报告:拟收购上影元少数股权,进一步完善IP业务布局
文化传媒开源证券2024-11-25
中小盘信息更新:参股基金收购Brownes,助力公司完善原料端布局
食品饮料开源证券2021-02-07
公司信息更新报告:Q3业绩符合预期,布局锂电材料进一步打开成长空间
建筑建材开源证券2021-10-29
公司信息更新报告:复合肥龙头完善上游合成氨、磷矿石等原料布局,广西贵港项目打开未来成长空间
基础化工开源证券2025-07-09
公司信息更新报告:优化收购苏州广慈方案,拟收购运城医院完善全国布局
医药生物开源证券2021-09-30
公司信息更新报告:战略收购桂林乳胶,持续完善低值医用耗材产品布局
开源证券2022-06-09
公司信息更新报告:拟收购纽米科技,进一步加强3C锂电隔膜布局
轻工制造开源证券2020-08-08
北交所信息更新:收购新三板公司海图科技,实现优势互补进一步完善工业互联网技术体系
开源证券2025-07-16
公司信息更新报告:产销不足、原料高位拖累业绩,静待需求回暖
基础化工开源证券2022-10-31
公司信息更新报告:Q3业绩受煤炭销量下滑拖累,电力项目稳步推进
化石能源开源证券2024-10-25