猜你想问
这份报告的核心内容是什么?
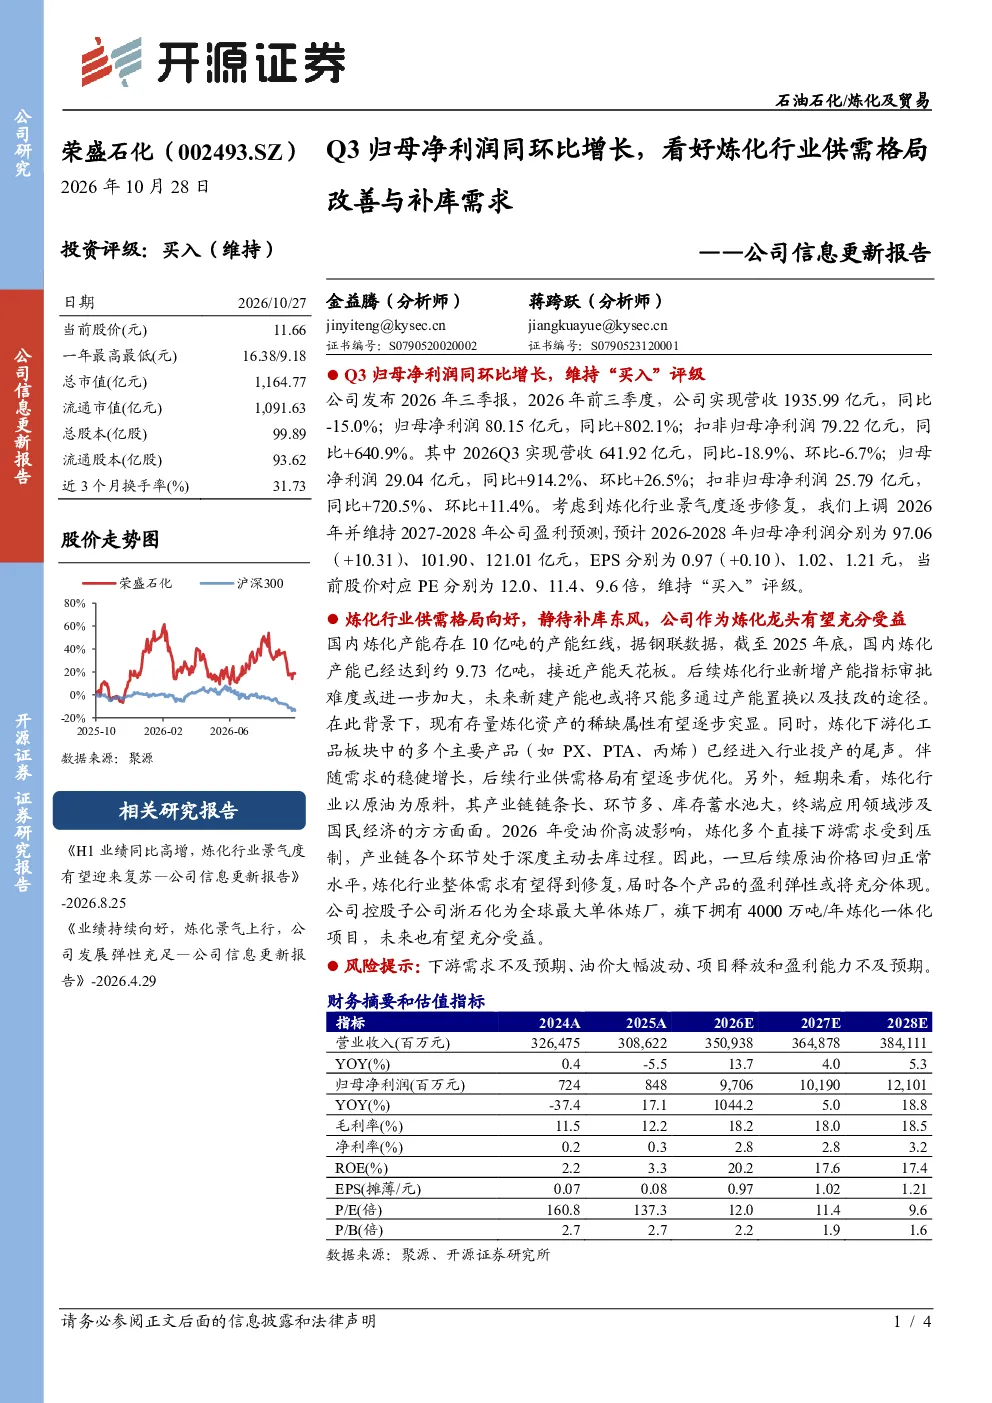
报告显示,公司2026年前三季度实现营收1935.99亿元,同比-15.0%;归母净利润80.15亿元,同比+802.1%。Q3单季营收641.92亿元,同比-18.9%、环比-6.7%;归母净利润29.04亿元,同比+914.2%、环比+26.5%。上调2026年盈利预测至97.06亿元,维持2027-2028年预测分别为101.90亿元和121.01亿元,EPS分别为0.97元、1.02元、1.21元,对应PE分别为12.0倍、11.4倍、9.6倍。
炼化行业的供需格局将如何发展?
国内炼化产能接近10亿吨红线,新增产能审批难度加大,存量资产稀缺性提升。下游化工品如PX、PTA、丙烯进入投产尾声,需求稳健增长将优化供需格局。短期受油价高波动影响,行业主动去库,未来油价回归将修复需求,提升盈利弹性。公司控股子公司浙石化为全球最大单体炼厂,将充分受益。
报告主要分析了哪些方向?
报告重点分析了公司财务表现及未来盈利预测,同时深入探讨了炼化行业的供需变化趋势。指出国内炼化产能接近上限,新增产能审批趋严,存量资产价值凸显。下游化工品需求稳健增长,将逐步改善行业供需关系。公司控股的浙石化作为全球最大单体炼厂,具备显著竞争优势。
当前炼化行业的市场状况如何?
当前炼化行业面临产能接近上限的瓶颈,新增产能审批难度增加,推动存量资产稀缺性提升。下游化工品如PX、PTA、丙烯等进入投产尾声,需求保持稳健增长,有助于优化供需格局。短期内受油价波动影响,行业主动去库,未来油价回归有望修复需求,增强盈利弹性。
这份报告提示了哪些风险?
报告提示的主要风险包括下游需求不及预期、油价大幅波动以及项目释放和盈利能力不及预期。下游需求变化可能影响行业整体表现,油价波动直接影响炼化企业成本和盈利,而项目释放进度和盈利能力则关系到公司长期发展稳定性。
你可能感兴趣
公司信息更新报告:Q1扣非归母净利润同环比增长,看好长丝补库需求
基础化工开源证券2026-04-30
公司信息更新报告:Q3归母净利润同环比增长,盈利能力延续修复
开源证券2025-10-21
公司信息更新报告:2023年归母净利润同比高增,看好需求复苏与新材料项目放量
基础化工开源证券2024-04-11
公司信息更新报告:2023年扣非归母净利润同比高增,看好新产品与新需求持续放量
基础化工开源证券2024-03-31
公司信息更新报告:炼化景气度回暖,2025Q1扣非归母净利润环比大增
基础化工开源证券2025-04-24
公司信息更新报告:Q2纯碱均价逐月上涨,公司归母净利同、环比增长
基础化工开源证券2024-08-01
公司信息更新报告:归母净利润环比增长25.6%,多项目同步有序推进
医药生物开源证券2022-04-28
公司信息更新报告:Q2营收、归母净利润环比增长,密封胶、热熔胶、硅碳负极业务多点开花
基础化工开源证券2025-08-24
公司信息更新报告:Q2归母净利润环比增长,投建技改项目或提高效益
基础化工开源证券2025-08-26
公司信息更新报告Q4业绩环比小幅下滑,看好长丝补库需求
开源证券2026-04-20