猜你想问
这份研报主要分析了哪些ETF期权?
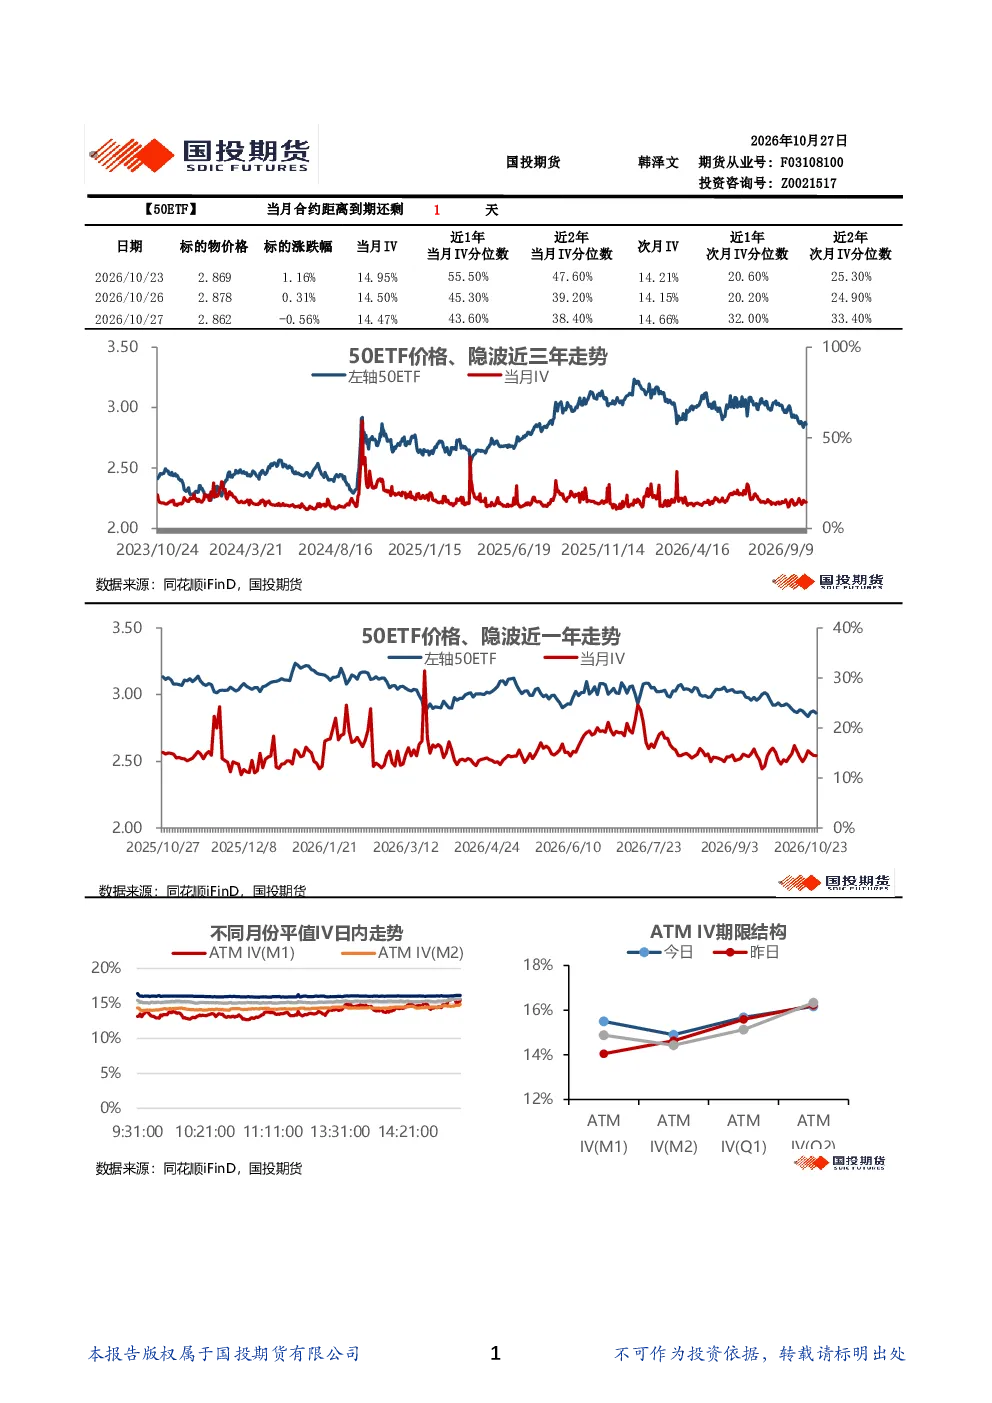
国投期货韩泽文对多只ETF期权进行了分析,包括50ETF、沪300ETF、深300ETF、沪中证500ETF、深中证500ETF、创业板ETF、深证100ETF、科创50ETF、科创板50ETF、300指数、1000指数和上证50指数。报告指出这些ETF期权的隐含波动率处于历史较高水平,市场情绪较为悲观。具体来看,当月合约IV均处于近1年或近2年的高位,部分品种次月合约IV也处于高位。
ETF期权市场目前存在哪些波动率特征?
从期限结构来看,多数ETF期权的ATM IV呈现倒挂状态,显示市场对近月合约的波动率预期高于远月合约。此外,多数ETF期权的skew指数也处于较高水平,表明看涨期权隐含波动率高于看跌期权隐含波动率,市场情绪偏向悲观。从持仓量PCR来看,多数ETF期权的持仓量PCR均处于较高水平,显示市场对近月合约的看涨期权需求较高。
报告重点分析了ETF期权的哪些方面?
报告重点分析了ETF期权的隐含波动率水平、期限结构特征、skew指数以及持仓量PCR。核心发现是多数ETF期权的当月合约IV处于历史高位,ATM IV倒挂,skew指数偏高,以及持仓量PCR较高,这些指标共同指向市场情绪偏向悲观,波动率预期较高。
当前ETF期权市场情绪如何判断?
综合报告分析,当前ETF期权市场情绪较为悲观,主要依据是多数ETF期权的隐含波动率处于历史高位,市场对近月合约的波动率预期高于远月合约,看涨期权隐含波动率高于看跌期权,且看涨期权需求较高。这些特征表明市场参与者普遍预期短期波动率将上升。
投资ETF期权需要注意哪些风险?
投资者需关注ETF期权市场的高波动率特征和悲观情绪。多数ETF期权的隐含波动率处于高位,且市场对近月合约的波动率预期高于远月合约,这可能增加期权交易的风险。此外,看涨期权需求较高也可能导致期权价格波动加剧。投资者应谨慎评估自身风险承受能力,合理配置资产。