猜你想问
新和成2026年三季报核心内容是什么?
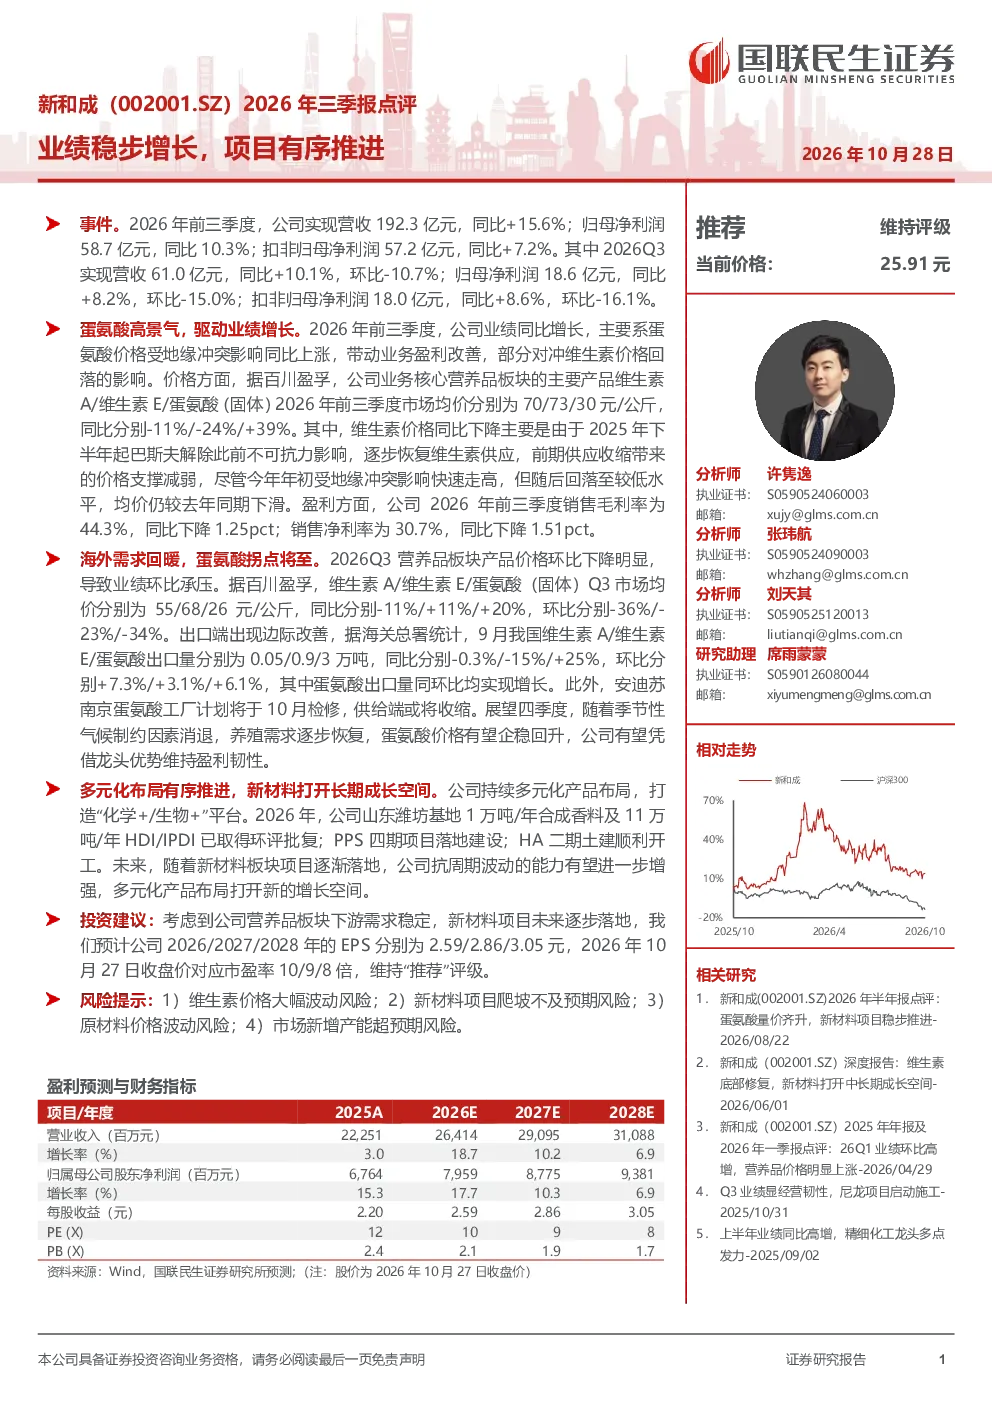
2026年前三季度,新和成实现营收192.3亿元,同比增长15.6%,归母净利润58.7亿元,同比增长10.3%。主要受益于蛋氨酸价格受地缘冲突影响上涨,带动业务盈利改善。Q3业绩环比有所承压,但出口端边际改善,蛋氨酸价格有望企稳回升。
蛋氨酸行业发展趋势如何?
蛋氨酸价格受地缘冲突影响上涨,带动新和成业务盈利改善。9月我国蛋氨酸出口量同比增长25%,环比增长6.1%。山东潍坊基地1万吨/年合成香料及11万吨/年HDI/IPDI已取得环评批复,PPS四期项目落地建设,HA二期土建顺利开工,新材料项目逐步落地。
新和成报告重点分析了哪些方向?
报告重点分析了新和成营收和净利润增长情况,主要产品价格变动,出口情况以及在建项目进展。公司营养品板块下游需求稳定,新材料项目逐步落地,预计2026/2027/2028年EPS分别为2.59/2.86/3.05元,对应市盈率10/9/8倍。
当前市场对维生素行业现状如何判断?
2026年前三季度,维生素A/维生素E/蛋氨酸(固体)市场均价同比分别-11%/-24%/+39%。蛋氨酸出口量同比增长25%,环比增长6.1%。蛋氨酸价格有望企稳回升,但维生素价格存在大幅波动风险。
研报提示了哪些风险?
研报提示了维生素价格大幅波动风险、新材料项目爬坡不及预期风险、原材料价格波动风险以及市场新增产能超预期风险。公司需关注这些风险因素,确保项目顺利推进和业绩稳定增长。
你可能感兴趣
2021年三季报点评:业绩符合预期,在建项目有序推进
基础化工国泰君安证券2021-10-31
2020年三季报点评:业绩符合预期,募投项目有序推进,新增产能释放可期
信息技术华创证券2020-10-28
2020年三季报点评:在建项目有序推进,明年逐步进入机柜密集交付期
信息技术国泰君安证券2020-10-29
2024年中报点评:24Q2业绩符合预期,海外项目有序推进
轻工制造国泰君安证券2024-08-26
季报点评:一季度业绩回落,特材项目有序推进
钢铁国盛证券2025-04-29
美瑞新材点评:TPU价格下滑拖累业绩,聚氨酯新材料项目有序推进打开成长空间——【
未知机构2022-10-27
2022年一季报点评:业绩符合预期,项目建设有序推进
国泰君安证券2022-04-25
赛轮轮胎23年三季度业绩快报点评:Q3业绩继续超预期,海内外项目有序推进
国泰君安证券2023-10-17
宇新股份2022年年报点评:22全年业绩符合预期,轻烃项目有序推进
国泰君安证券2023-04-11
森麒麟2024年一季报点评:24Q1业绩超预期,摩洛哥项目有序推进
轻工制造国泰君安证券2024-04-21