猜你想问
2026年前三季度业绩增长主要得益于哪些因素?
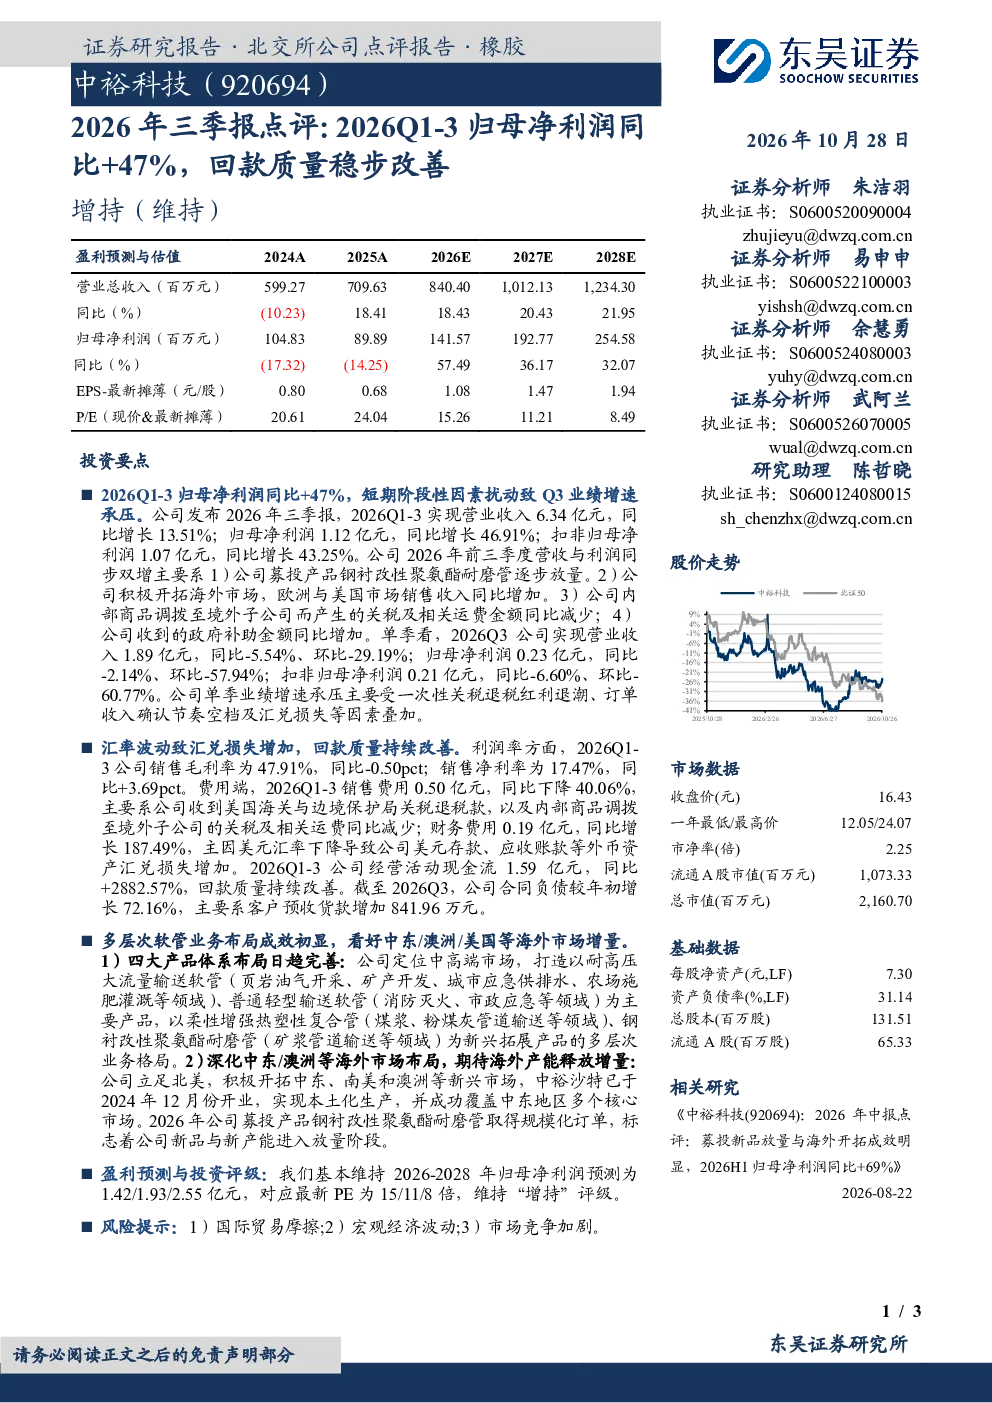
2026年前三季度业绩增长主要得益于募投产品放量、海外市场开拓、关税及相关运费减少及政府补助增加。募投产品的放量带动了营收增长,海外市场的拓展带来了新的增长点,而关税和运费减少则降低了成本,政府补助也直接增加了利润。这些因素共同作用,推动了公司营收与利润的同步增长。
软管业务的布局情况如何?
软管业务布局日趋完善,涵盖耐高压大流量输送软管、普通轻型输送软管、柔性增强热塑性复合管及钢衬改性聚氨酯耐磨管。公司通过不断丰富产品线,满足不同客户的需求,提升了市场竞争力。同时,公司在中东、澳洲等海外市场的布局也在不断深化,进一步拓展了市场空间。
报告对未来的盈利预测如何?
报告预测2026-2028年归母净利润分别为1.42/1.93/2.55亿元,对应最新PE为15/11/8倍。这一预测基于公司当前的业务进展和市场需求,预计随着募投产品的持续放量和市场拓展的深入,公司盈利能力将进一步提升。
报告提到的主要风险有哪些?
报告提示的主要风险包括国际贸易摩擦、宏观经济波动和市场竞争加剧。国际贸易摩擦可能导致关税政策变化,影响公司出口业务;宏观经济波动可能影响下游客户的投资和消费,进而影响公司业绩;市场竞争加剧则可能压缩公司利润空间。这些风险需要公司密切关注并采取相应措施应对。
报告对回款质量的评价如何?
报告显示经营活动现金流大幅增长,合同负债较年初显著增加,表明回款质量稳步改善。客户预收货款增加是合同负债增长的主要原因,反映出客户对公司产品和服务的认可,以及公司议价能力的提升。良好的回款质量为公司未来的发展提供了有力保障。
你可能感兴趣
2026年三季报点评:受益于期货市场活跃度延续,2026Q1-3归母净利润同比+67%
金融东吴证券2026-10-27
2026年三季报点评:2026Q1-3营收保持稳步增长,Q3单季归母净利润增长3.11%
东吴证券2026-10-27
2026年三季报点评:延续降本增效效应,2026Q1-3归母净利润增长103.89%
东吴证券2026-10-28
2025年年报及2026年一季报点评:Q1归母净利润同比+94%,调改后门店质量不断改善
商贸零售东吴证券2026-04-19
公司点评报告:经营质量稳步提升,归母净利润同比增长18%
基础化工长城证券2022-04-30
华润建材科技 2026Q1-3实现营业收入128.3亿元 同比-14.9 归母净利润亏损9.
未知机构2026-10-23
2022年三季报点评:三季度归母净利润同比增长74%,新业务稳步推进
国信证券2022-11-07
2022年三季报点评:三季度归母净利润同比增长74%,新业务稳步推进
交通运输国信证券2022-11-01
2026年三季报点评Q3归母净利2.95亿元,同比+78%,盈利稳步抬升,定增助力运力扩张
华创证券2026-10-21
2026年三季报点评:Q3归母净利润同比+1.4%,增速阶段性受大客户项目节奏、半导体产能搬迁影响
电子设备东吴证券2026-10-23