猜你想问
中国神华最新业绩表现如何?
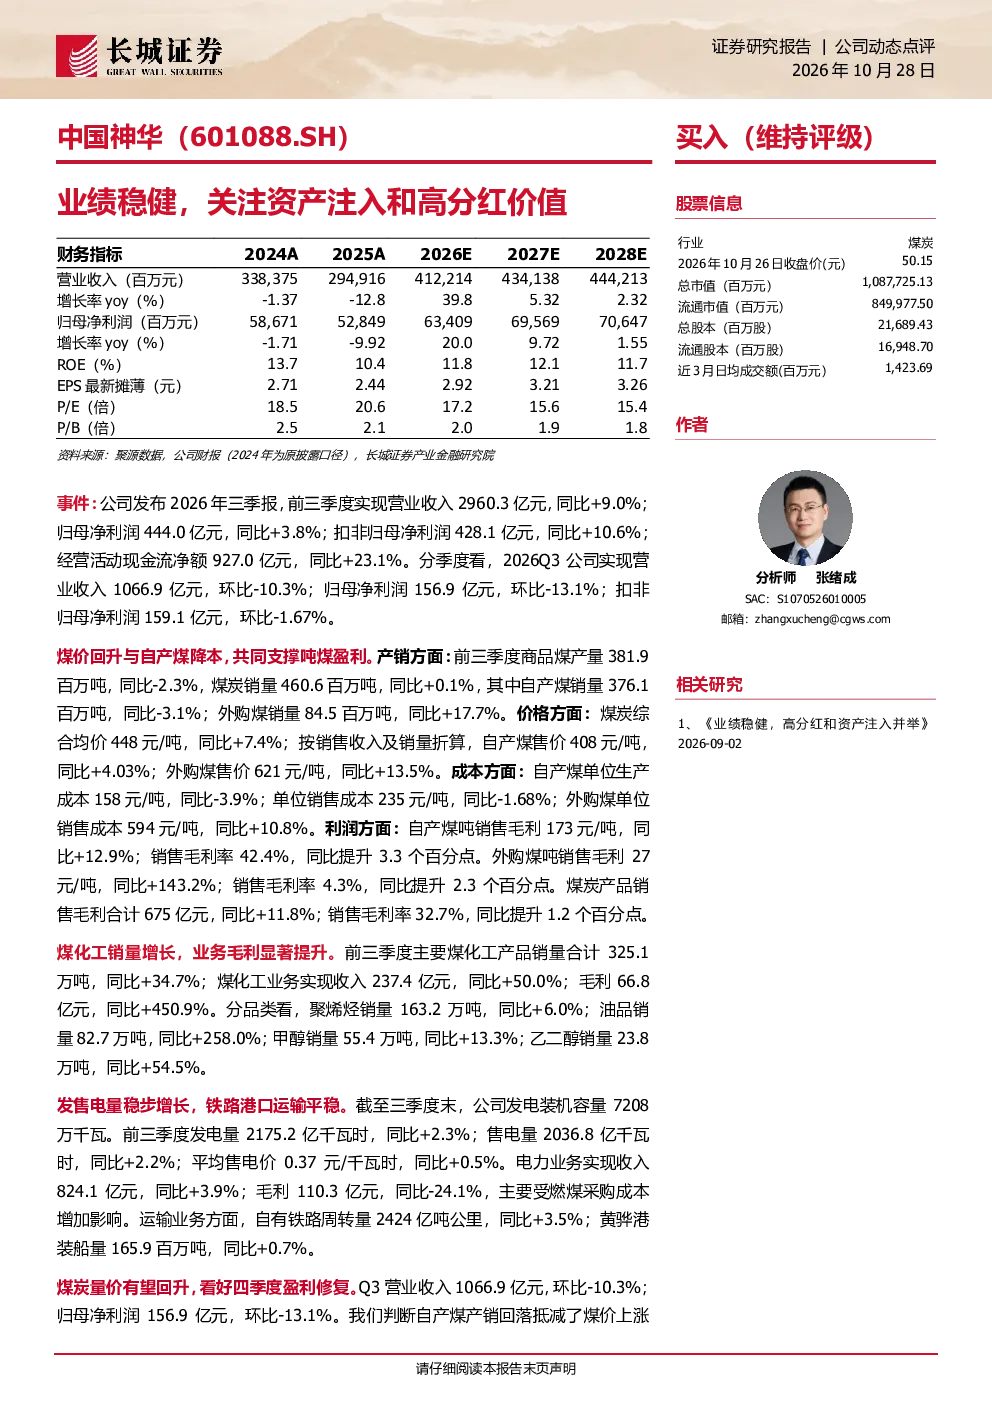
报告显示,中国神华2026年预计营业收入增长39.8%,归母净利润增长20.0%,但后续增速放缓。2026年前三季度,营业收入2960.3亿元增长9.0%,归母净利润444.0亿元增长3.8%。煤炭业务方面,煤价回升与自产煤降本支撑吨煤盈利,吨销售毛利173元/吨增长12.9%。煤化工业务销量增长显著,毛利大幅提升,主要产品销量、收入、毛利均实现增长。电力业务受燃煤成本影响毛利下降,但整体保持增长态势。
神华煤化工业务发展趋势如何?
神华煤化工业务呈现显著增长态势。报告指出,前三季主要煤化工产品销量增长34.7%,收入增长50.0%,毛利大幅提升450.9%。具体来看,聚烯烃销量增长6.0%,油品销量增长258.0%,甲醇销量增长13.3%,乙二醇销量增长54.5%。这表明煤化工业务在销量和盈利能力上均有较强动力,未来有望持续受益于产品需求增长和成本控制。
报告如何分析神华的资产注入计划?
报告关注神华的资产注入计划,指出公司已完成12家标的公司股权收购,扩大业务规模。例如,10月23日完成对国能新疆煤制气有限公司50%股权的收购,拓展煤化工布局。这些收购有助于神华进一步整合资源,优化产业结构,提升整体竞争力。资产注入是神华未来发展战略的重要方向,预计将对其业务布局和盈利能力产生积极影响。
当前神华市场表现如何?
神华市场表现稳健,财务指标持续向好。2026年前三季度数据显示,公司营业收入和归母净利润均实现增长,经营活动现金流净额大幅提升23.1%。煤炭业务受益于煤价回升和成本控制,吨煤盈利能力增强。煤化工业务增长强劲,毛利显著提升。虽然电力业务毛利受燃煤成本影响有所下降,但整体业务保持增长态势,市场认可度较高。
神华投资需关注哪些风险?
神华投资需关注多重风险。宏观经济波动可能影响煤炭需求,导致煤炭价格下跌超预期,进而影响公司盈利能力。电价下跌也可能对电力业务造成压力。此外,原材料价格波动风险不容忽视,煤化工业务的原料成本变化将直接影响其盈利水平。投资者需密切关注这些风险因素,结合公司基本面进行综合判断。