猜你想问
这份棉花周报的核心内容是什么?
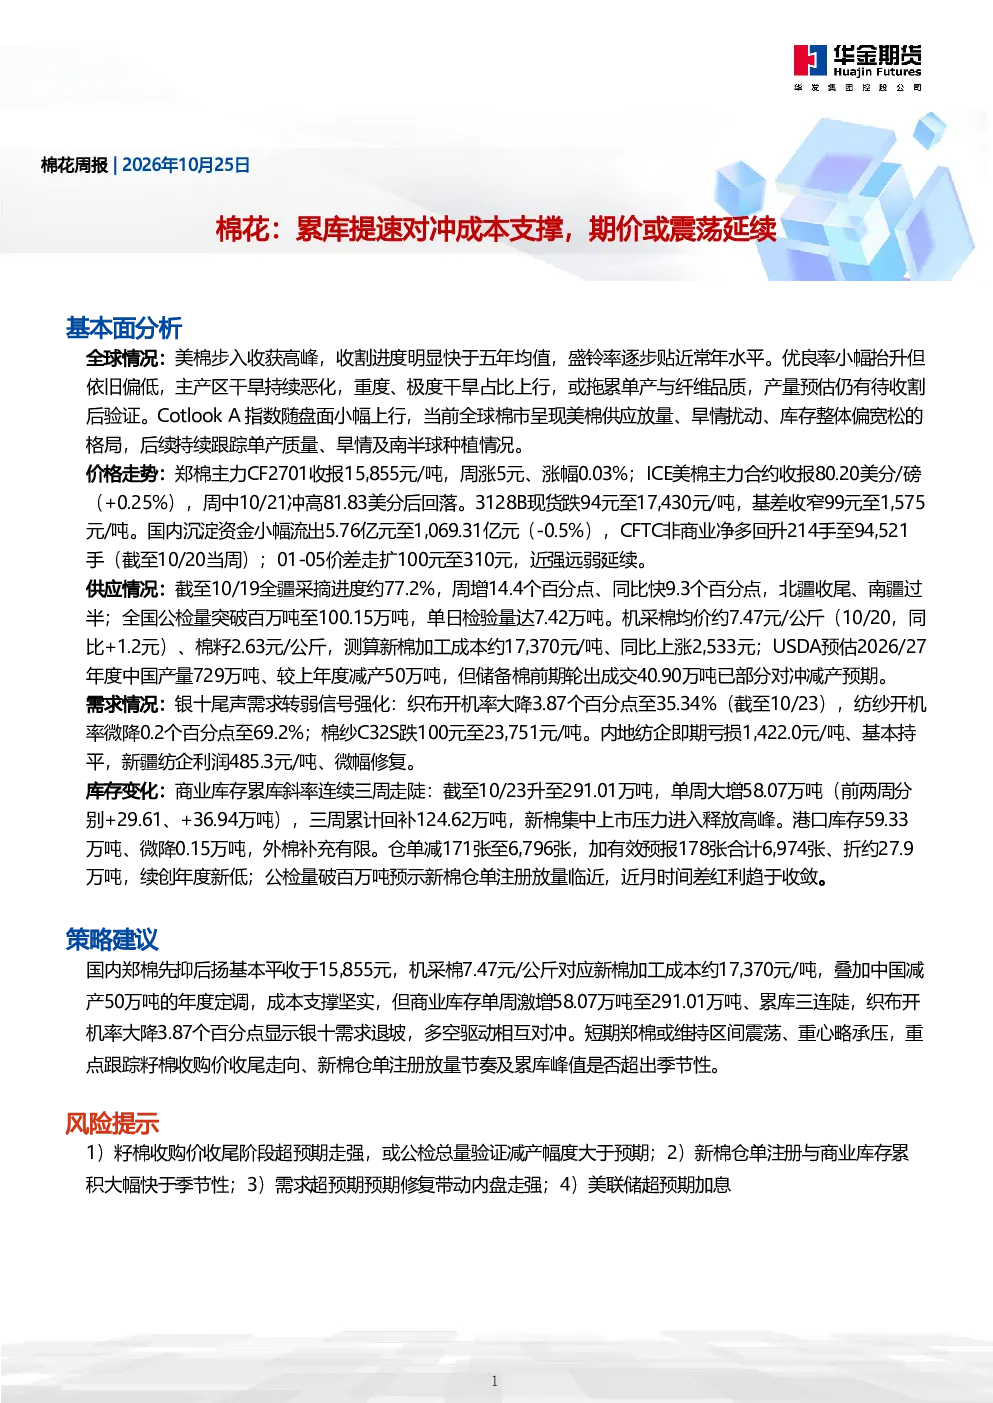
这份周报分析了全球及中国棉市的供需动态。全球方面,美棉进入收获高峰但干旱影响产量,全球棉市呈现美棉供应放量、旱情扰动、库存偏宽松的格局。中国方面,新疆采摘进度加快,公检量创新高,新棉加工成本上涨,USDA预估2026/27年度中国产量减产50万吨。国内市场,商业库存累库加速,郑棉主力合约价格小幅上涨,但织布开机率下降显示需求转弱,郑棉或维持区间震荡。
棉花行业未来发展趋势如何?
棉花行业未来需关注美棉单产质量及旱情影响,南半球种植情况,以及中国新棉仓单注册节奏。国内方面,籽棉收购价走势、储备棉轮出情况、纺企开工率变化都将影响市场供需平衡。成本支撑与累库压力并存,市场或呈现区间震荡格局。
报告中重点分析了哪些方向?
报告重点分析了全球美棉供应、旱情影响,中国新棉采摘进度、公检量、加工成本、产量预估,以及国内郑棉价格走势、商业库存变化、纺纱织布开工率、基差变化和CFTC持仓情况。同时,报告还探讨了郑棉多空驱动因素及短期市场运行节奏。
当前棉花市场现状如何判断?
当前棉花市场呈现多空博弈状态。供给端,美棉供应增加,中国新棉采摘加速,公检量创新高,USDA预估中国减产,但商业库存累库加速。需求端,银十尾声织布开机率下降,纺企利润微幅修复,显示需求转弱。价格方面,郑棉主力合约小幅上涨,基差收窄,01-05价差走扩,近强远弱格局延续。
这份研报有哪些风险提示?
报告提示四项主要风险:一是籽棉收购价收尾阶段超预期走强,或公检总量验证减产幅度大于预期;二是新棉仓单注册与商业库存累积大幅快于季节性;三是需求超预期修复带动内盘走强;四是美联储超预期加息可能影响市场情绪。需密切关注这些风险因素对棉花市场的影响。
你可能感兴趣
苯乙烯周报:累库周期强化 成本有支撑 EB或震荡
中财期货2022-07-29
不锈钢周报:累库持续VS成本强支撑,盘面或维持宽幅震荡
华融融达期货2022-04-24
融达期货棉花日报- 郑棉期价延续震荡走势,关注下游累库表现
华融融达期货2026-07-27
碳酸锂成本支撑坍塌叠加累库压力,短期延续低位震荡格局
通惠期货2025-05-21
豆粕专题报告:成本支撑与累库压制共振,豆粕延续震荡
华鑫期货2026-08-13
甲醇周报:成本弱势下移,港口继续累库,期价延续下跌
东吴期货2022-06-24
乙二醇日报:成本支撑推涨乙二醇期价,去库趋势下或延续偏强
通惠期货2025-07-23