猜你想问
三一重能2026年三季报主要有哪些业绩亮点?
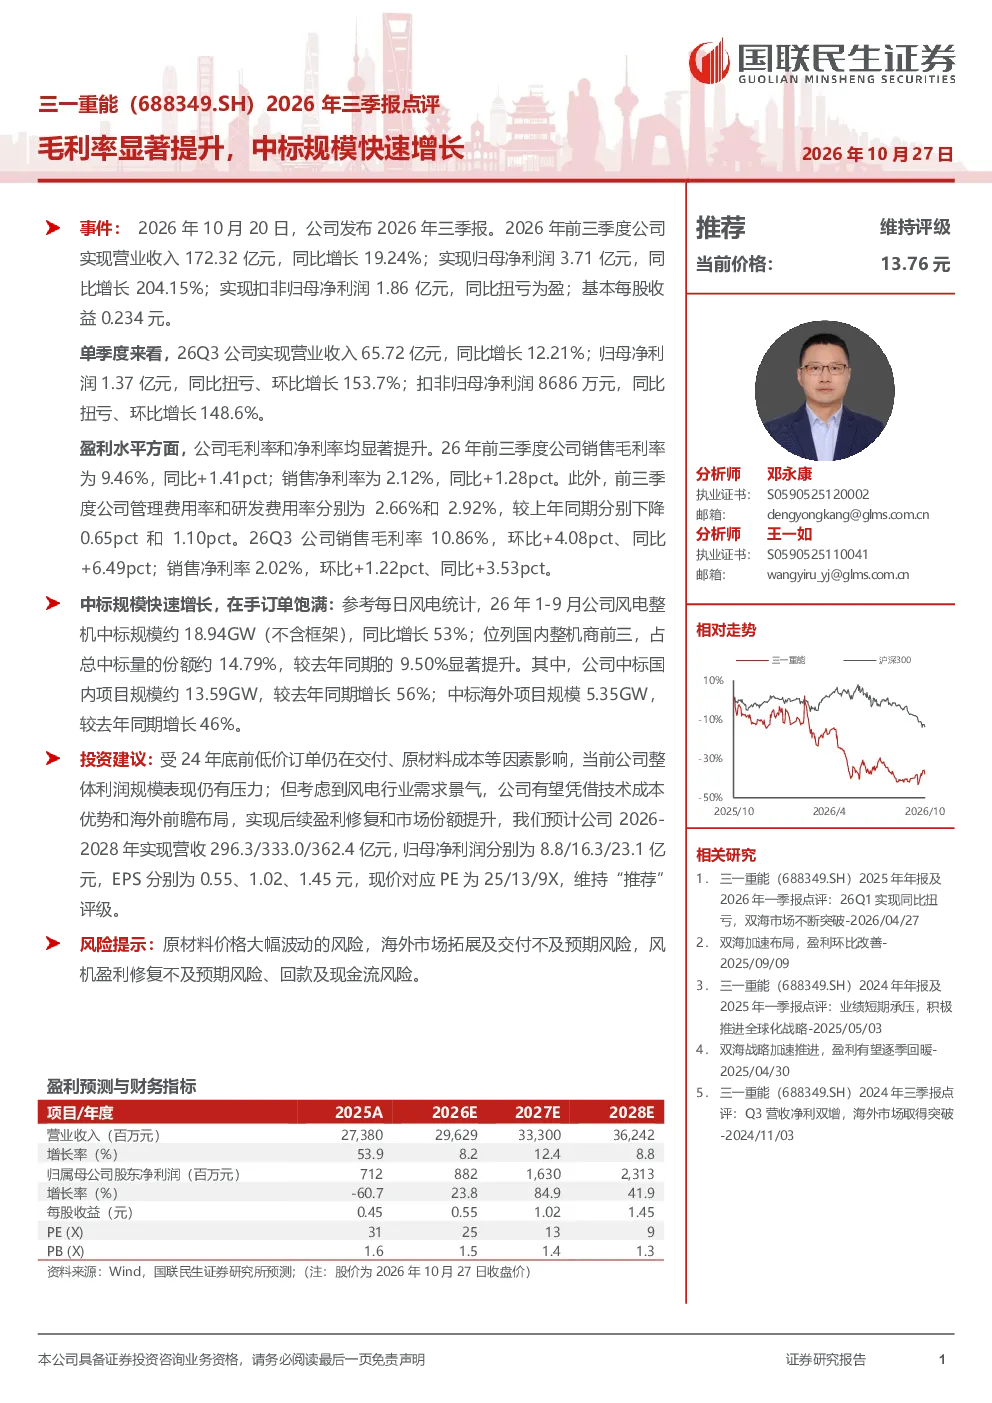
三一重能2026年三季报显示,公司前三季营收172.32亿元同比增长19.24%,归母净利润3.71亿元同比增长204.15%,扣非归母净利润扭亏为盈至1.86亿元。单季度来看,26Q3营收65.72亿元同比增长12.21%,归母净利润1.37亿元同比扭亏环比增长153.7%,扣非归母净利润8686万元同比扭亏环比增长148.6%。毛利率和净利率显著提升,前三季销售毛利率9.46%同比+1.41pct,销售净利率2.12%同比+1.28pct。管理费用率和研发费用率分别下降0.65pct和1.10pct。
风电行业目前的发展趋势如何?
风电行业目前呈现快速增长趋势,三一重能在2026年1-9月风电整机中标规模约18.94GW同比增长53%,位列国内前三,份额约14.79%。国内项目中标规模13.59GW同比增长56%,海外项目5.35GW同比增长46%。行业受益于双碳目标政策支持和全球能源转型需求,技术迭代加速,海上风电和深远海风电成为新的增长点,市场竞争格局持续优化头部企业优势显现。
研报对三一重能的盈利能力分析重点是什么?
研报重点分析了三一重能的盈利能力提升,公司前三季销售毛利率9.46%同比+1.41pct,销售净利率2.12%同比+1.28pct,显示产品附加值和成本控制能力增强。26Q3销售毛利率10.86%环比+4.08pct同比+6.49pct,销售净利率2.02%环比+1.22pct同比+3.53pct,盈利水平持续改善。费用端管理费用率下降0.65pct研发费用率下降1.10pct,费用控制成效显著。
当前风电市场竞争状况如何?
当前风电市场竞争激烈但格局稳定,头部企业凭借技术、规模和成本优势持续扩大市场份额。三一重能在2026年1-9月风电整机中标规模18.94GW位列国内前三,份额14.79%,国内项目占比71.6%显示其在国内市场竞争力强劲。海外市场增长迅速,同比增长46%显示国际化拓展成效。行业集中度提升趋势明显,技术迭代和成本下降是竞争核心,头部企业通过产业链协同和规模效应保持领先。
研报提示的三一重能主要风险有哪些?
研报提示三一重能面临的主要风险包括原材料价格波动,风电行业上游原材料如钢材、铜等价格波动可能影响成本控制;海外市场拓展不及预期,国际政治经济环境变化可能影响海外项目进展;风机盈利修复不及预期,风电整机行业竞争加剧可能导致价格压力;回款及现金流风险,项目周期和客户信用风险可能影响现金流稳定性。