猜你想问
中策橡胶2026年三季报核心内容是什么?
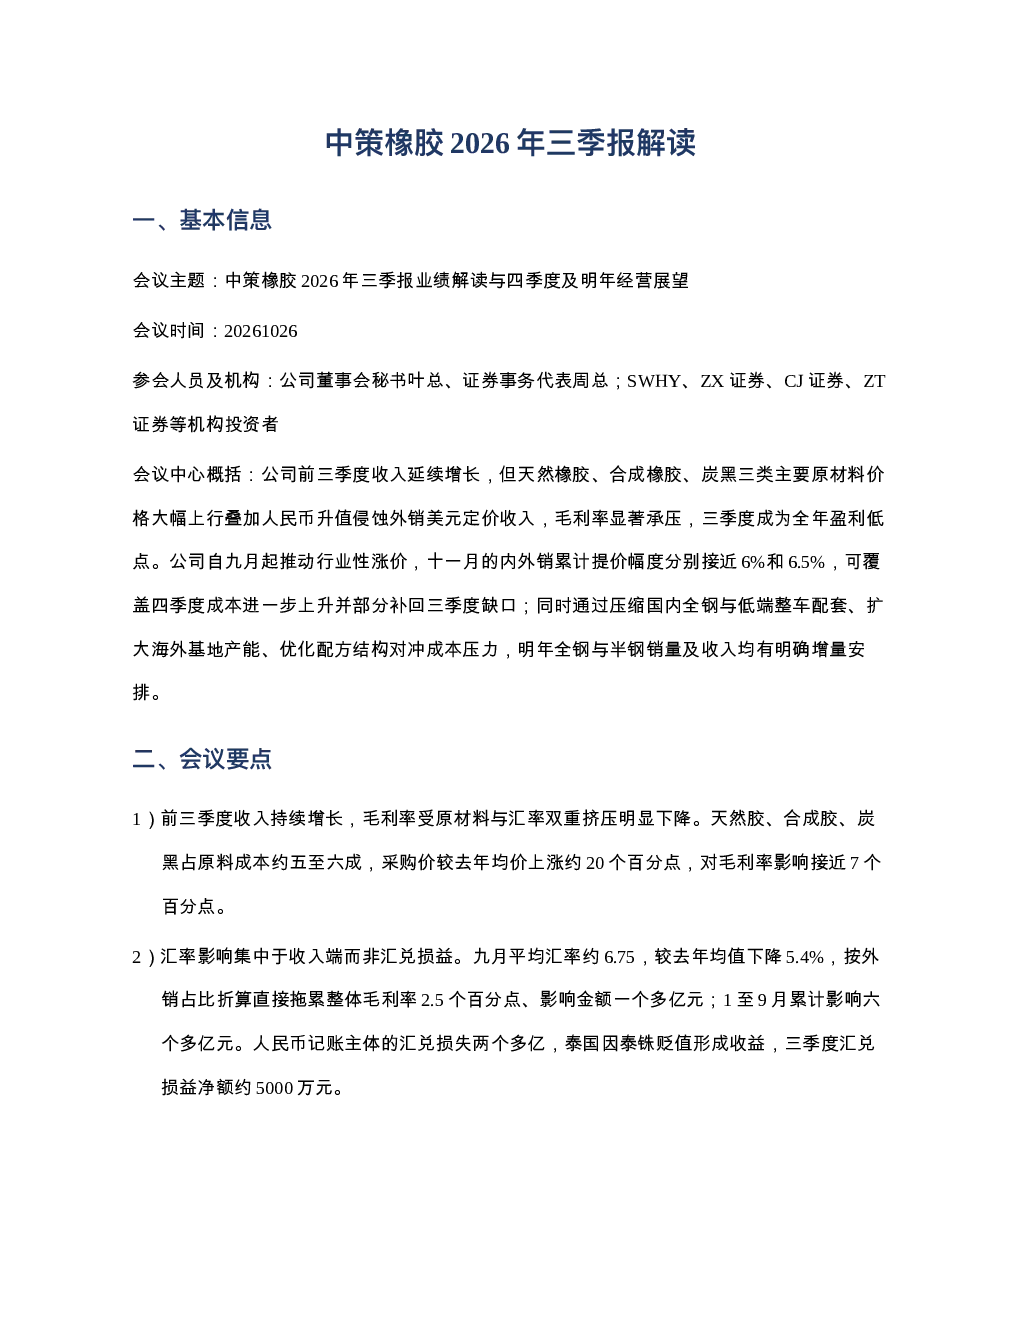
中策橡胶2026年三季报显示,公司收入持续增长,但毛利率受天然橡胶、合成橡胶、炭黑价格上涨及人民币升值影响显著下降。三季度成为全年盈利低点,公司通过行业性涨价、结构调整及海外基地产能扩张应对成本压力,四季度及明年经营有望改善。
橡胶行业2026年发展趋势如何?
橡胶行业2026年面临原材料成本上涨及汇率波动挑战,但企业通过行业性涨价、海外基地扩张及产品结构调整应对。海外市场景气度好于国内,毛利率较国内高,未来海外产能扩张有望持续,但原材料价格高位运行带来不确定性。
研报重点分析了中策橡胶哪些方面?
研报重点分析了中策橡胶前三季度业绩、涨价措施、四季度及明年经营展望、降本增效策略、海外产能进展及现金流情况。报告指出毛利率下行趋势已遏制,明年海外基地将贡献显著销量增量,但短期成本压力仍存。
当前橡胶市场现状如何判断?
当前橡胶市场呈现原材料价格高位运行、汇率波动加剧的特点。企业通过两轮涨价覆盖成本上涨,海外基地产能扩张加速,但国内市场产能利用率维持高位,库存控制在安全区间。海外市场景气度优于国内,但未出现供不应求局面。
研报提示了哪些风险?
研报提示短期成本压力仍存,原材料价格及汇率波动带来不确定性。海外基地产能扩张需持续投入,且面临地缘政治及自然灾害风险。油价高位可能引发新一轮原材料价格上涨,企业需持续优化成本结构以应对市场变化。
你可能感兴趣
中策橡胶20261026 原文
未知机构2026-10-26
申万化工中策橡胶三季报业绩简评业绩符合预期Q3收入及销量创新高国内外同
未知机构2025-10-21
中策橡胶(603049)深度研究报告
发现报告2026-10-11
中策橡胶:2026年第三季度报告
财报2026-10-24
“打新定期跟踪”系列之二百一十六:A股年内最大IPO中策橡胶上市
华安证券2025-06-09
中策橡胶:2025年半年度报告
财报2025-08-20
中策橡胶25H1点评:国内逆势上涨、海外供不应求,Q3起外因改善&海外产能放量驱动业绩稳健向上
中泰证券2025-09-12
新股探寻 (优优绿能、中策橡胶、古麒绒材)
未知机构2025-05-23
中策橡胶机构调研纪要
发现报告2026-05-22
中策橡胶机构调研纪要
发现报告2025-07-07