猜你想问
9月企业盈利高增的主要驱动因素是什么?
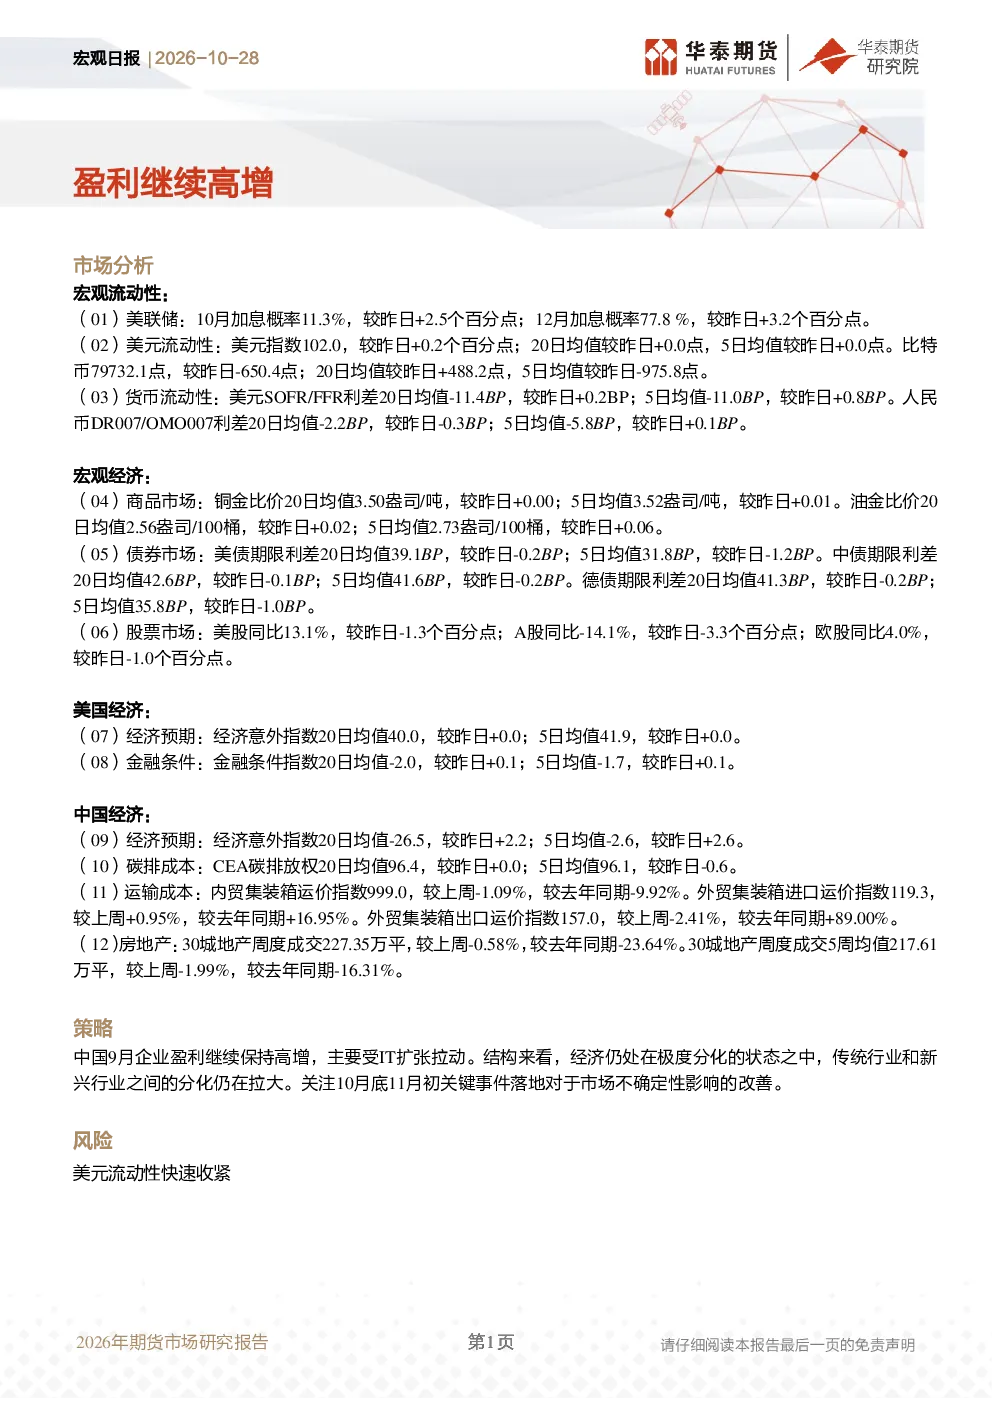
9月企业盈利高增主要受IT行业扩张拉动,该行业投资和产出显著增长。经济分化加剧,部分行业如信息技术表现突出,而其他领域增长相对放缓。这种结构性增长反映了市场对不同行业需求的差异化反应,也表明经济复苏过程中存在结构性特征。投资者需关注行业内部差异,以及政策环境对特定领域的影响。
当前宏观经济流动性状况如何?
当前宏观经济流动性呈现复杂态势。美联储加息预期增强,10月加息概率达11.3%,12月概率高达77.8%,美元指数上涨至102.0。货币市场方面,美元SOFR/FFR利差扩大至-11.4BP,显示美元流动性收紧。人民币DR007/OMO007利差为-2.2BP,相对稳定。整体来看,全球流动性环境趋紧,需关注其对资产价格和信贷渠道的潜在影响。
报告对中国经济走势有何核心分析?
报告指出中国经济存在分化趋势,IT行业高增长与部分领域放缓并存。经济意外指数显示中国经济增长预期相对较弱,为-26.5。同时,报告关注碳排成本上升、运输成本波动及房地产市场交易量下降等指标,这些数据反映经济面临多重挑战。政策制定者需平衡增长与结构调整,以应对内外部不确定性。
当前市场面临的主要风险有哪些?
当前市场面临的主要风险包括美元流动性快速收紧,这可能引发全球资本流动变化和资产价格波动。此外,经济分化加剧可能导致部分行业或地区面临更大压力。报告建议投资者关注10月底11月初的关键事件,这些事件可能对市场情绪产生显著影响。风险管理应成为当前投资策略的重要组成部分。
报告提出的投资策略是什么?
报告建议关注中国9月企业盈利高增的结构性特征,特别是IT行业的增长动力。同时强调经济分化加剧的风险,需对不同行业采取差异化策略。建议投资者保持谨慎,关注宏观流动性变化和政策动向。报告未涉及具体投资建议,但提示投资者应基于全面信息进行决策。
你可能感兴趣
宏观点评:工业企业盈利延续高增,提示三个关注点
国盛证券2021-04-27
宏观点评:4月企业盈利延续高增的喜与忧
国盛证券2026-05-27
国君宏观|盈利大幅高增的背后
国泰君安证券2023-12-29
业绩高增,盈利能力继续修复
交通运输财信证券2022-10-12
Q3盈利再超预期,储能、微逆继续放量高增
家用电器华安证券2022-10-18
2020年年报点评:符合预期,版权及商业化增值业务高增促盈利能力继续提升
文化传媒东吴证券2021-04-21
农林牧渔行业周报:预计2020H1猪企盈利高增,禽链业绩下滑,继续关注畜禽养殖机会
农林牧渔开源证券2020-07-04
宏观周报:社融信贷结构继续改善,专项债单月高增明显支撑
东海证券2020-09-14
宏观数据点评:信贷继续高增,M2再创新低
宏信证券2017-07-13
石英砂高盈利持续兑现,半导体石英材料继续高增
中泰证券2023-08-27