猜你想问
这份研报主要分析了什么内容?
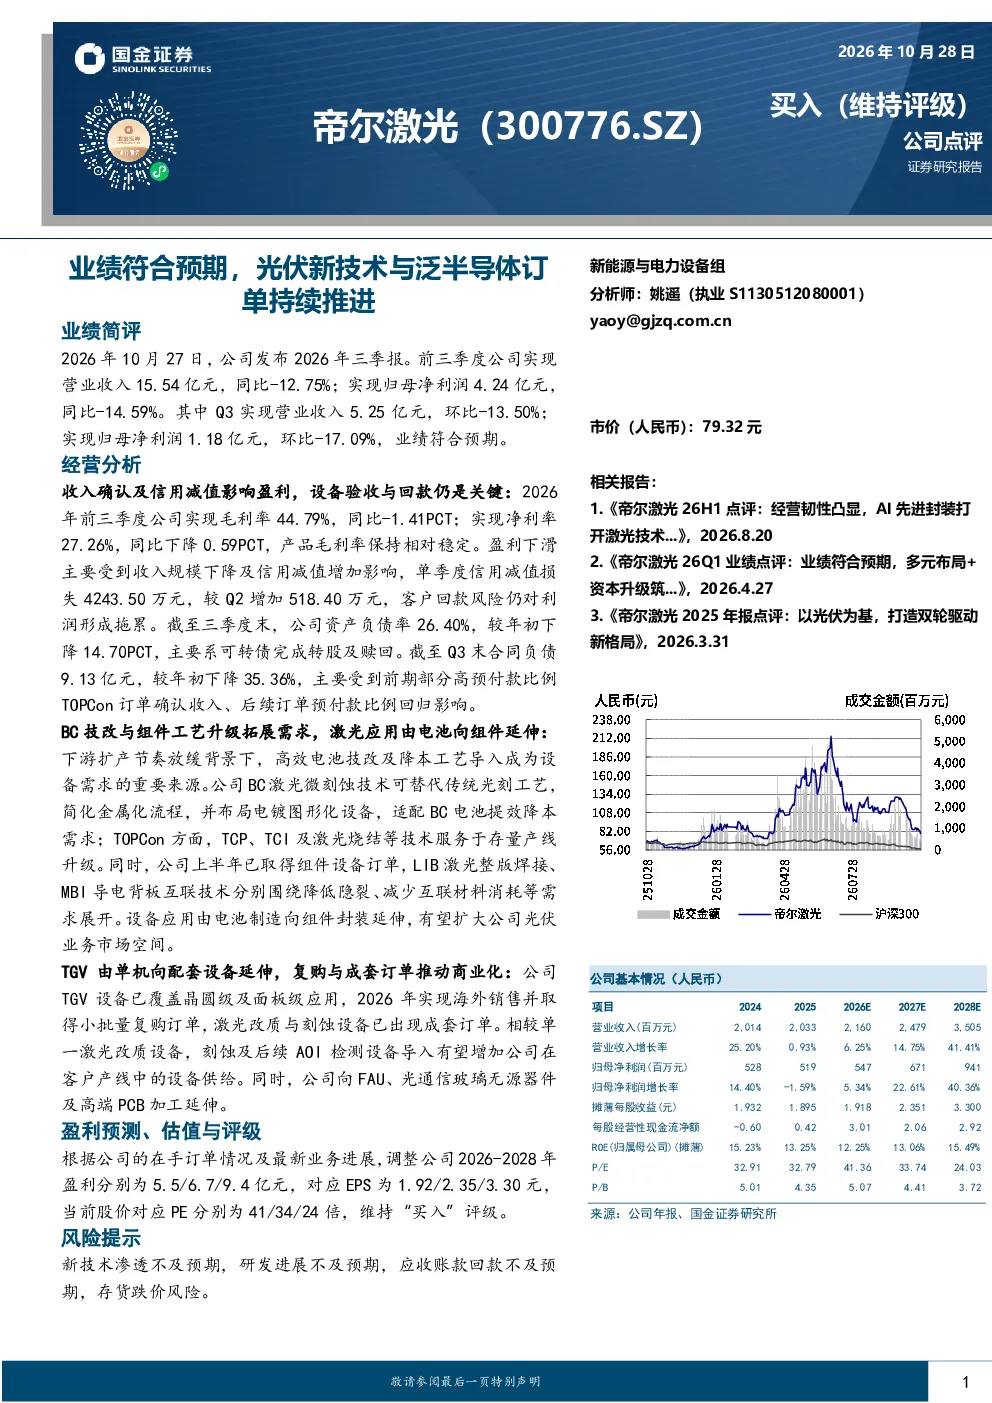
这份研报主要分析了帝尔激光2026年前三季度的业绩情况,包括营业收入、净利润、毛利率、净利率等关键财务数据,并探讨了公司业务进展,特别是光伏新技术与泛半导体订单的推进情况。报告还分析了公司BC技改、组件工艺升级、TGV设备商业化等经营亮点,以及未来的盈利预测、估值与评级。
光伏行业目前的发展趋势如何?
光伏行业目前的发展趋势主要体现在新技术渗透加速,如BC激光微刻蚀技术替代传统光刻工艺,以及TOPCon技术服务存量产线升级。同时,光伏设备的应用从电池制造向组件封装延伸,扩大了市场空间。此外,TGV设备在晶圆级及面板级应用中取得进展,并向FAU、光通信玻璃无源器件及高端PCB加工等领域延伸,显示出行业的技术创新与多元化发展态势。
报告重点分析了帝尔激光的哪些业务方向?
报告重点分析了帝尔激光的BC激光微刻蚀技术、组件工艺升级服务、TGV设备商业化进展等业务方向。其中,BC技改技术适配BC电池提效降本,组件设备订单拓展了光伏业务市场空间;TGV设备已覆盖晶圆级及面板级应用,并实现海外销售,激光改质与刻蚀设备出现成套订单,增加了客户产线设备供给。
当前电气设备市场的现状如何?
当前电气设备市场呈现技术创新与需求拓展并存的态势。一方面,光伏、半导体等领域的设备需求持续增长,新技术如BC激光微刻蚀、TGV设备等逐步商业化,推动行业向高端化、多元化发展。另一方面,部分企业面临收入规模下降和信用减值增加的挑战,设备验收与回款成为影响盈利的关键因素,市场整体竞争激烈,企业需关注技术迭代与市场需求变化。
研报提到了哪些主要风险?
研报提到了几项主要风险,包括新技术渗透不及预期,可能导致公司技术优势无法充分转化为市场收益;研发进展不及预期,可能影响公司未来产品竞争力;应收账款回款不及预期,可能拖累现金流和盈利表现;存货跌价风险,若市场需求变化可能导致存货价值下降。这些风险需引起投资者关注,需持续跟踪公司技术进展与市场表现。
你可能感兴趣
业绩符合预期,光伏业务持续创新、泛半导体布局稳步推进
机械设备国金证券2025-08-12
业绩符合预期,泛半导体、光伏驱动持续高成长
德邦证券2023-02-25
2024Q3业绩符合预期,PCB主业深耕+泛半导体拓展持续驱动公司成长
机械设备华安证券2024-11-05
光伏5期和半导体大硅片项目稳步推进,业绩基本符合预期
建筑建材国盛证券2019-10-29
业绩符合预期,期待泛娱布局持续推进
信息技术东吴证券2017-03-16
业绩符合预期,高效光伏技术与半导体设备构筑成长双引擎
机械设备国金证券2025-10-29
业绩符合预期,光伏、半导体业务持续扩张
机械设备国金证券2024-04-24
2024H1业绩高增,PCB业务受益产业升级、出口,泛半导体布局持续推进
机械设备华安证券2024-08-22
经营业绩动态跟踪:泛半导体制程业务高增长,并购项目持续推进
东吴证券2022-11-09
业绩增长符合预期,航空航天与半导体业务稳步推进
建筑建材华创证券2020-01-19