猜你想问
这份研报的核心内容是什么?
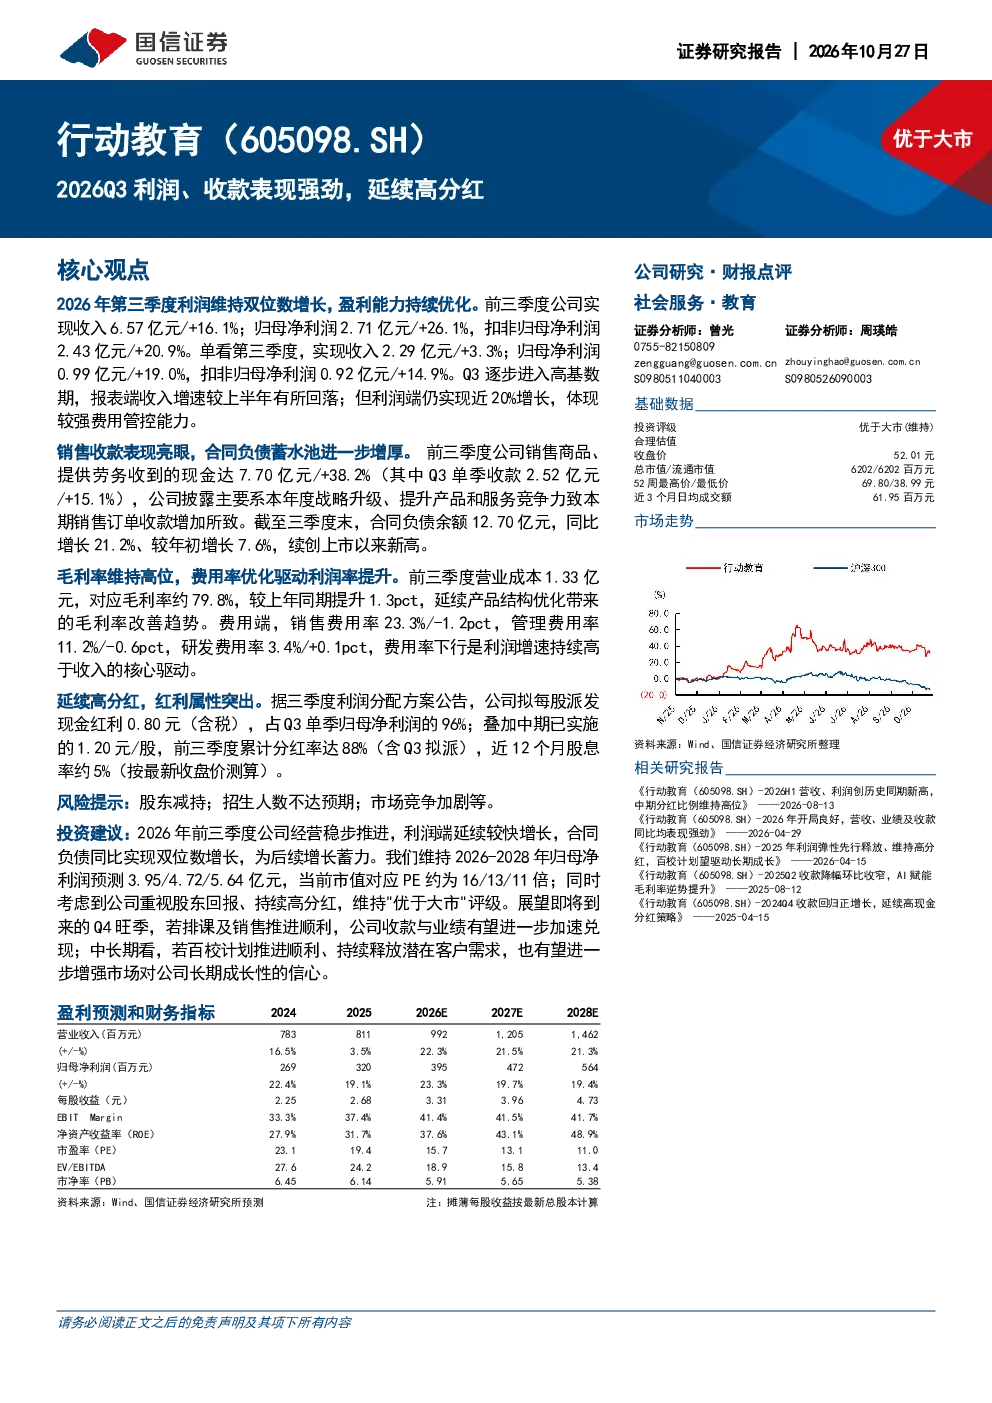
报告显示,公司2026年第三季度利润维持双位数增长,盈利能力持续优化。前三季度实现收入6.57亿元,同比增长16.1%,归母净利润2.71亿元,同比增长26.1%,扣非归母净利润2.43亿元,同比增长20.9%。单季来看,第三季度收入2.29亿元,同比增长3.3%,归母净利润0.99亿元,同比增长19.0%,扣非归母净利润0.92亿元,同比增长14.9%。利润端增长主要得益于费用管控能力提升。
休闲服务行业的发展趋势如何?
休闲服务行业目前呈现多元化发展态势,消费者需求日益个性化、体验化。政策层面鼓励文化体育与旅游融合发展,为行业带来新的增长点。同时,数字化转型加速,线上线下融合成为趋势,提升服务效率和用户体验。市场竞争加剧,头部企业通过品牌、技术、服务构建竞争壁垒,行业集中度有望提升。
研报重点分析了哪些方向?
研报重点分析了公司盈利能力、费用管控、销售收款及合同负债情况。报告显示,公司毛利率约79.8%,较上年同期提升1.3个百分点,费用率方面销售费用率、管理费用率均有所下降,体现费用管控成效。销售收款表现强劲,前三季度达7.70亿元,同比增长38.2%,合同负债续创新高,为未来业绩提供支撑。
当前市场对公司的判断是什么?
市场对公司保持积极关注,认可其强劲的利润增长和费用控制能力。投资者关注其销售收款数据及合同负债增长,认为这些指标反映了公司业务扩张和现金流状况。公司高分红政策也获得市场认可,近12个月股息率约5%。整体来看,市场对公司在行业中的竞争力和未来成长性持谨慎乐观态度。
研报提示了哪些风险?
研报提示的主要风险包括股东减持可能带来的股价波动,招生人数不达预期影响收入增长,以及市场竞争加剧可能压缩利润空间。此外,政策变化、宏观经济波动也可能对公司经营产生影响。公司需持续关注市场动态,加强风险管理,以应对潜在挑战。
你可能感兴趣
2024Q4收款回归正增长,延续高现金分红策略
国信证券2025-04-16
季报点评:Q3收款短期承压,高分红延续
文化传媒国盛证券2024-10-27
中牧股份2026年中报点评:化药业务延续强劲表现,主业经营利润高增
华创证券2026-09-07
高投入致利润短期承压,智慧零售延续强劲表现,关注新商业操作系统上线
东吴证券2021-08-20
年报点评报告:Q4收款重回正增长,持续贯彻高分红战略
文化传媒国盛证券2025-04-17
行动教育2024Q3业绩点评:收款仍有承压,高分红持续回馈股东
文化传媒国泰君安证券2024-10-25
保险行业研究:2023年报综述:资产端拖累利润表现,分红韧性强劲
金融国金证券2024-04-13
2026年开局良好,营收、业绩及收款同比均表现强劲
国信证券2026-04-29
2023年年报点评:盈利能力表现强劲,高比例分红回馈全体股东
交通运输国信证券2024-03-18