猜你想问
欧洲私募股权交易近期有何新动态?
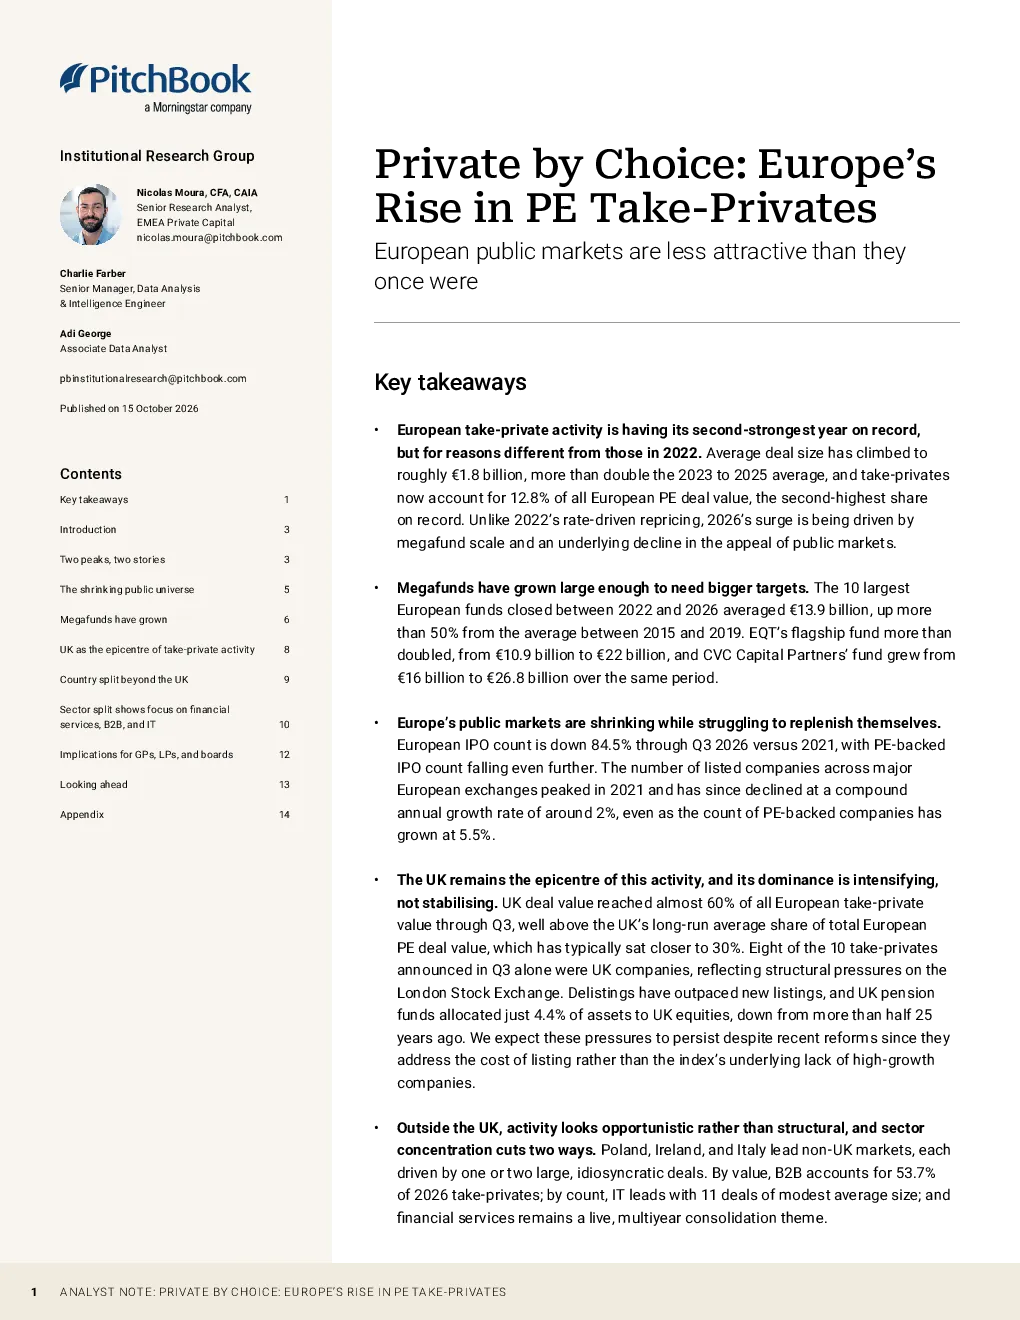
欧洲私募股权交易活动处于历史第二高峰,主要受巨型基金规模扩大和公共市场吸引力下降驱动。2026年交易总额达528亿欧元,平均交易规模约18亿欧元。英国仍是中心,交易价值占欧洲总额的60%,但英国上市公司退市速度超过上市速度。IT行业交易数量最多,但金额仅20亿欧元。英国以外市场活动疲软,集中于波兰、爱尔兰和意大利。
私募股权交易的主要驱动因素是什么?
当前驱动因素与2022年不同,主要来自巨型基金规模扩大和公共市场吸引力下降。2022年至2026年关闭的10家欧洲最大基金平均规模达139亿欧元,较2015年至2019年增长50%以上。同时,公共市场萎缩,2026年第三季度欧洲IPO数量同比下降84.5%,主要欧洲交易所上市公司数量自2021年以来每年下降约2%。
英国在欧洲私募股权交易中的地位如何?
英国仍是欧洲私募股权交易的中心,其交易价值占欧洲总额的60%,交易平均规模达22亿欧元,远超其他市场。英国上市公司退市速度超过上市速度,养老基金仅将4.4%资产配置于英国股票。英国私有化交易活跃,尤其受关注。
未来私募股权市场面临哪些风险?
短期内仍将持续大规模私有化交易,但融资渠道收窄构成风险。2025年和2026年关闭的最大基金规模远低于前几年,显示下一代巨型基金储备可能减少。不应将2026年规模视为永久基准,未来可能面临资金压力。
本报告对投资者有何启示?
投资者需关注巨型基金的交易执行能力,加强对GP的审查。普通合伙人可投资机会精挑细选,需具备大型上市公司并购经验。私有化不再是困境信号,可消除上市成本和限制,但需警惕融资渠道收窄的风险。
你可能感兴趣
活体资金之夜:僵尸私募股权的崛起
明晟2025-05-12
见解 : 欧洲私募股权行业的状况
信息技术理特咨询2023-11-09
欧洲领先的私募股权公司如何在不确定时期管理其投资组合
金融科尔尼2023-10-12
洞察力 : 欧洲私募股权行业的现状
金融理特咨询2024-11-12
见解 : 欧洲私募股权行业如何锚定长期投资者
信息技术理特咨询2021-11-01
2022年欧洲私募股权报告(EN)
金融PitchBook2022-09-20
2026年第二季度欧洲私募股权细分
金融PitchBook2026-07-08
2022年欧洲私募股权报告
金融PitchBook2022-01-24
欧洲中型市场私募股权市场预测(2022 年)
金融Mergermarket2022-07-14
2025年度欧洲私募股权细分报告
金融PitchBook2026-01-16