猜你想问
长川科技26Q3业绩表现如何?
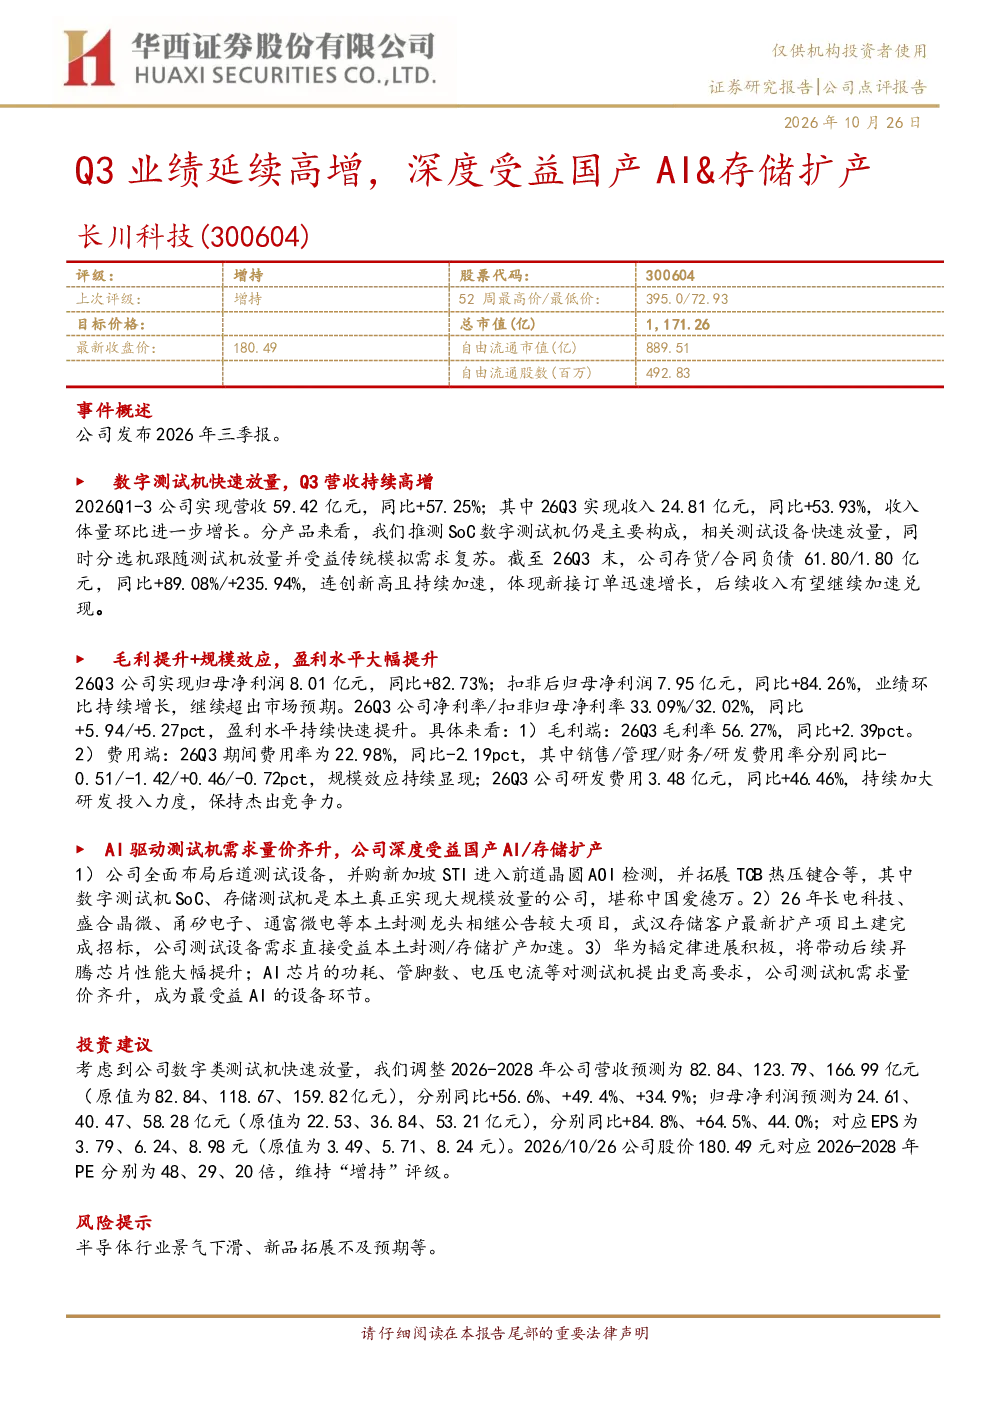
公司2026年Q3营收持续高增,实现59.42亿元,同比+57.25%,其中Q3收入24.81亿元,同比+53.93%。SoC数字测试机仍是主要构成,测试设备快速放量,分选机受益传统模拟需求复苏。截至Q3末,存货/合同负债61.80/1.80亿元,同比+89.08%/+235.94%,新接订单迅速增长,后续收入有望加速兑现。26Q3归母净利润8.01亿元,同比+82.73%,扣非后归母净利润7.95亿元,同比+84.26%,业绩环比持续增长。净利率/扣非归母净利率33.09%/32.02%,同比+5.94/+5.27pct。毛利率56.27%,同比+2.39pct;期间费用率22.98%,同比-2.19pct,规模效应持续显现。研发费用3.48亿元,同比+46.46%,持续加大研发投入。
国产AI&存储设备行业发展趋势如何?
公司全面布局后道测试设备,并购新加坡STI进入前道晶圆AOI检测,数字测试机SoC、存储测试机实现大规模放量。本土封测/存储扩产加速,长电科技、盛合晶微等龙头企业项目公告,武汉存储客户扩产项目土建完成招标。华为昇腾芯片进展积极,AI芯片需求量价齐升,公司成为最受益AI的设备环节。国产替代趋势明显,AI算力需求爆发带动相关设备需求增长,公司产品在国产AI芯片测试领域具备先发优势。
长川科技报告重点分析了哪些方面?
报告重点分析了公司后道测试设备业务,特别是SoC数字测试机和存储测试机的放量情况。同时关注了公司并购新加坡STI进入前道晶圆AOI检测的战略布局,以及AI芯片测试领域的竞争优势。报告还分析了公司存货和合同负债的大幅增长,显示新接订单旺盛,后续收入有望加速兑现。此外,报告也强调了公司持续加大研发投入,为未来产品迭代和技术升级奠定基础。
当前半导体设备市场状况如何?
当前半导体设备市场呈现景气度较高态势,尤其在后道测试设备领域,随着国内封测厂和存储芯片厂扩产,设备需求持续旺盛。公司SoC数字测试机和存储测试机产品线受益于国产AI和存储芯片的快速发展,实现快速放量。同时,传统模拟芯片需求复苏也为公司分选机业务带来增长动力。整体市场环境向好,国产替代进程加速,为设备厂商提供广阔发展空间。
长川科技研报提示了哪些风险?
报告提示的主要风险包括半导体行业景气度下滑可能影响下游资本开支,进而影响设备需求。此外,公司新品拓展若不及预期,可能影响未来业绩增长。需要关注市场竞争加剧对产品定价和市场份额的潜在影响。虽然公司目前订单饱满,但行业周期性波动仍需警惕,新品研发和市场拓展的持续性是未来业绩的关键变量。