猜你想问
这份研报主要讲了什么内容?
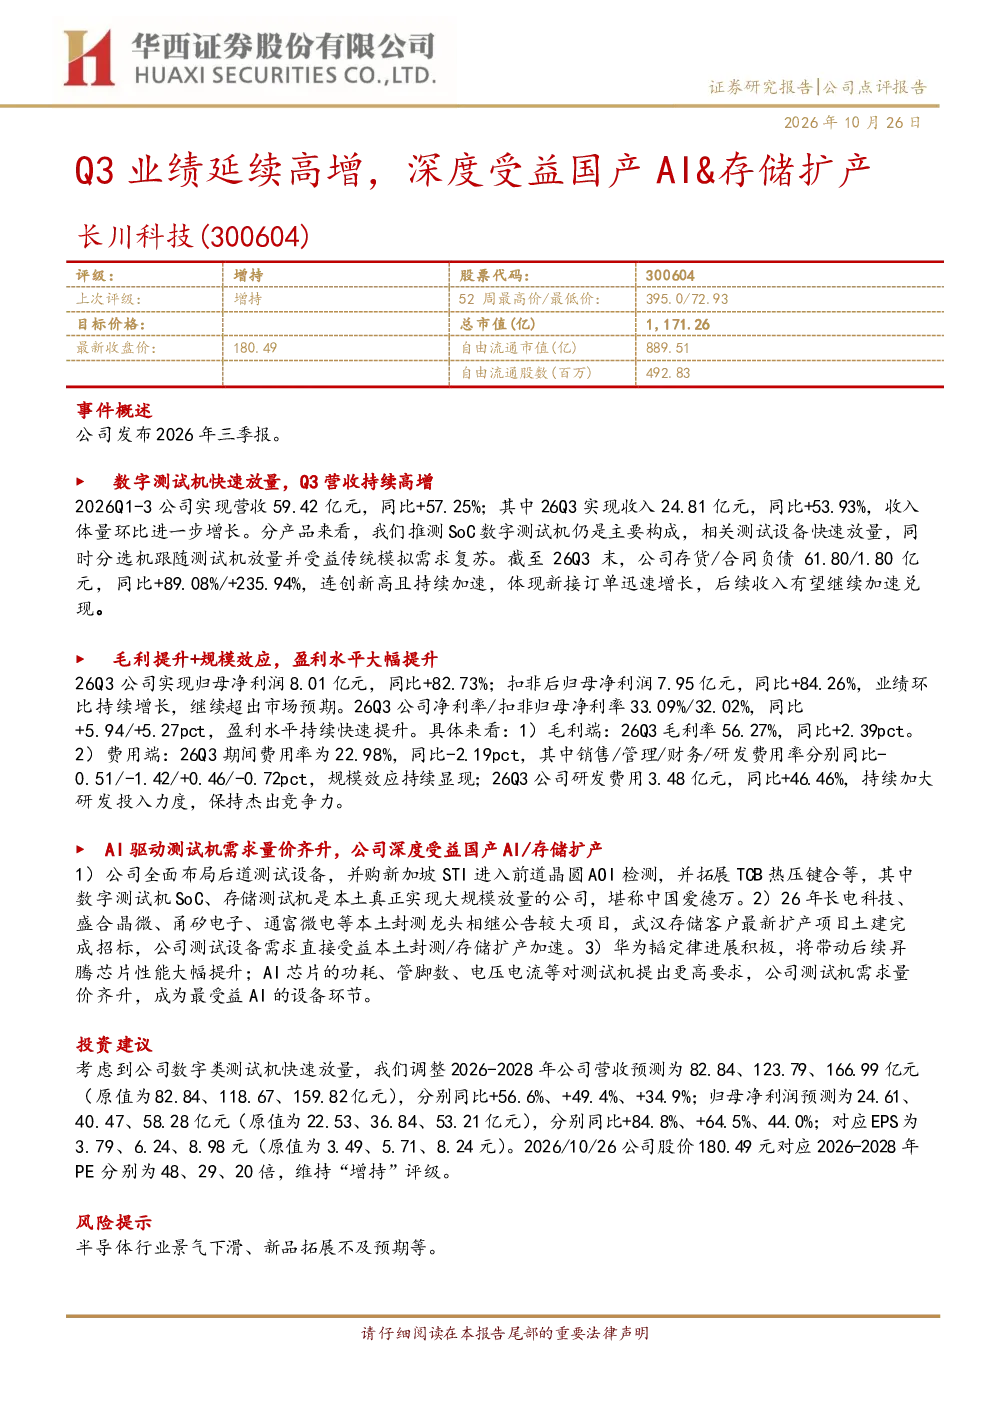
这份研报分析了长川科技2026年前三季度业绩表现,显示公司营收和净利润均实现高速增长。Q3单季营收24.81亿元,同比增长53.93%,净利润8.01亿元,同比增长82.73%。业绩增长主要得益于SoC数字测试机快速放量及分选机受益传统模拟需求复苏。公司存货和合同负债大幅增长,显示新订单旺盛,后续收入有望加速兑现。毛利率提升至56.27%,期间费用率同比降低2.19个百分点。公司深度受益AI和存储行业需求,全面布局后道测试设备,并购STI进入前道AOI检测领域。本土封测龙头加大投资及武汉存储扩产项目推进,进一步推动公司测试设备需求增长。AI芯片发展带动测试机需求量价齐升,公司成为最受益AI的设备环节。
AI和存储行业发展趋势如何?
AI和存储行业正经历快速发展阶段。AI芯片需求量价齐升,推动测试设备需求增长,长川科技作为最受益AI的设备环节,将直接受益于这一趋势。公司已全面布局后道测试设备,并并购STI进入前道AOI检测领域,强化在AI芯片制造全流程的设备供应能力。同时,存储行业扩产项目持续推进,如武汉存储扩产,将带动对测试设备的需求。本土封测龙头如长电科技、盛合晶微等加大投资,进一步验证了行业景气度,为长川科技提供了广阔的市场空间。
研报重点分析了长川科技的哪些方面?
研报重点分析了长川科技的产品结构、业绩增长驱动因素及行业布局。公司主要产品为SoC数字测试机,测试设备快速放量是业绩增长的核心动力。分选机受益传统模拟需求复苏,也贡献了重要增长。公司通过并购STI进入前道AOI检测领域,拓展了业务边界。研报还关注了公司财务表现,如毛利率提升、费用率优化及研发投入增长,显示公司盈利能力持续改善。此外,研报强调了公司在AI和存储行业的深度受益逻辑,以及本土产业链投资对其业务的积极影响。
当前半导体设备市场的现状如何?
当前半导体设备市场呈现高景气度态势,尤其在AI和存储领域需求旺盛。AI芯片发展迅速,带动测试设备需求量价齐升,长川科技作为AI设备环节的核心供应商,受益显著。存储行业持续扩产,如武汉存储项目推进,为测试设备厂商带来大量订单。本土封测龙头加大投资,进一步强化了国产设备的需求。同时,公司存货和合同负债增长,显示市场对长川科技产品的认可度高,新订单迅速增加。整体来看,半导体设备市场尤其是AI和存储相关设备领域,仍处于增长周期。
研报提示了哪些风险?
研报提示了半导体行业景气下滑及新品拓展不及预期的风险。半导体行业具有周期性特征,若行业景气度下降,可能影响公司业绩表现。此外,公司持续加大研发投入,新品拓展需要时间和市场验证,若新品拓展不及预期,可能影响未来增长。其他潜在风险包括市场竞争加剧、客户订单变化等,但研报未详细展开。需要注意的是,这些仅为潜在风险提示,具体发展需结合市场实际情况判断。