猜你想问
行动教育2026年三季报核心数据有哪些?
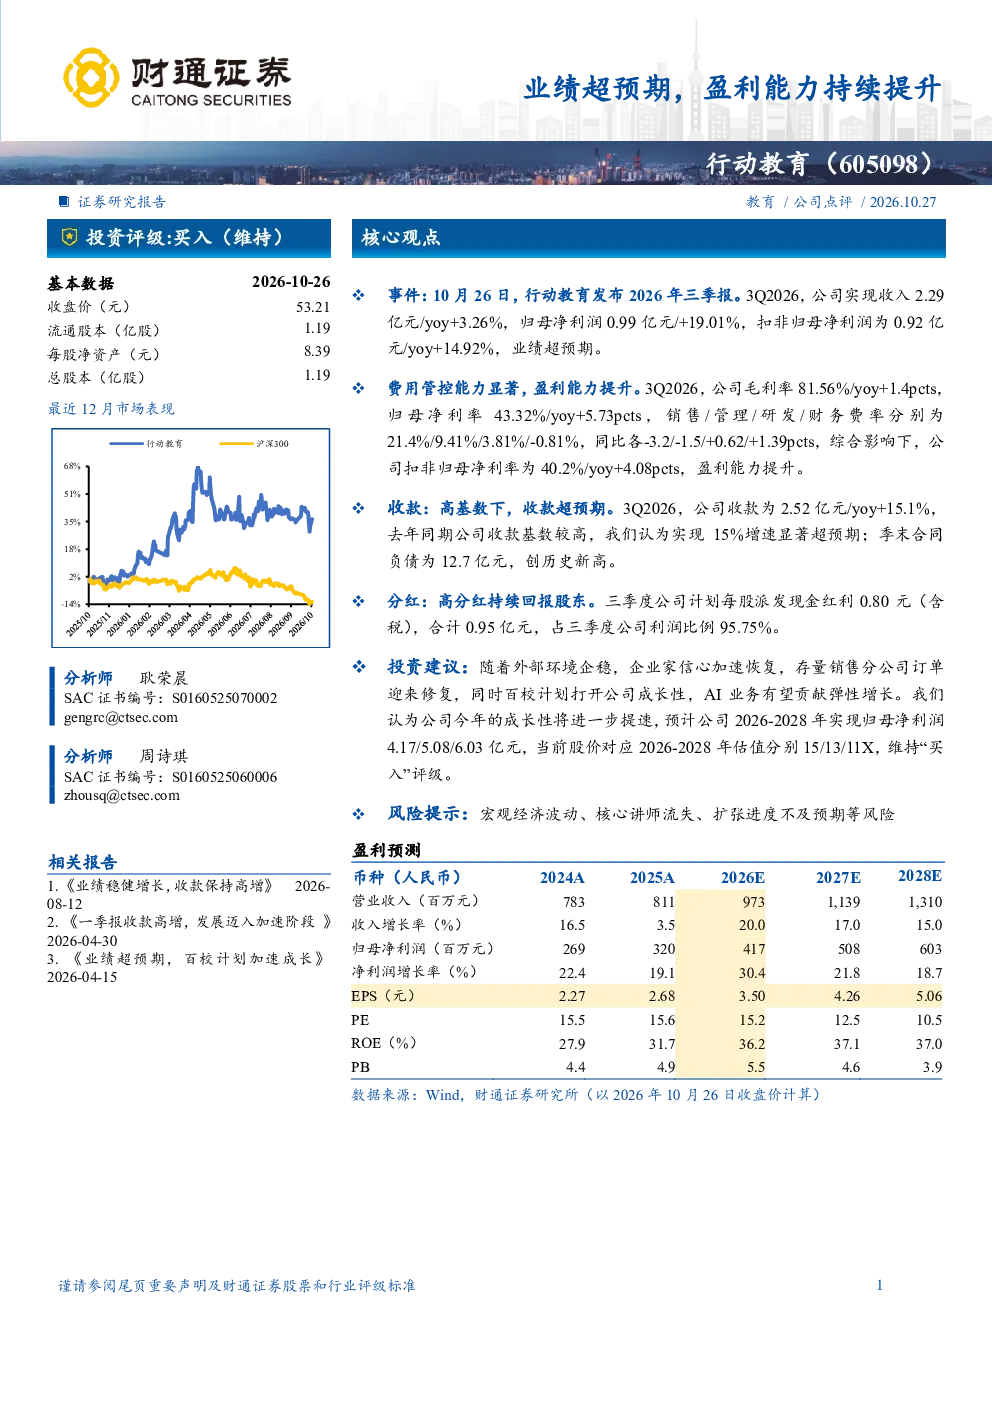
行动教育2026年三季报显示,公司实现收入2.29亿元,同比增长3.26%;归母净利润0.99亿元,同比增长19.01%,业绩超预期。毛利率达到81.56%,同比提升1.4个百分点;归母净利率为43.32%,同比大幅增长5.73个百分点。销售、管理、研发费用率分别下降3.2%、1.5%、0.62个百分点,财务费用率下降1.39个百分点,推动扣非归母净利率提升至40.2%,同比增加4.08个百分点。
行动教育所在赛道的发展趋势如何?
行动教育所处的企业培训赛道,随着外部环境企稳和企业家信心恢复,正迎来订单修复期。特别是存量销售分公司订单的修复,以及“百校计划”的推进,为公司的成长性打开空间。同时,AI业务正贡献弹性增长,显示行业数字化转型趋势下,教育科技融合的潜力。未来几年,该赛道预计将持续受益于企业对数字化能力和创新管理培训的需求提升。
研报对行动教育的重点分析方向是什么?
研报重点分析了行动教育的费用管控能力和盈利能力提升。报告指出,公司通过优化成本结构,实现了毛利率和净利率的显著增长。特别是净利率提升幅度较大,主要得益于费用率的全面下降,尤其是销售费用率的显著压缩。此外,报告还关注了公司的收款情况和合同负债增长,以及高比例的现金分红政策,这些均反映了公司稳健的经营风格和较强的股东回报意愿。
当前市场对行动教育的判断是怎样的?
当前市场对行动教育的判断主要基于其超预期的业绩表现和持续提升的盈利能力。公司不仅在收入端保持稳定增长,更在利润端实现显著改善,显示出较强的经营韧性和市场竞争力。同时,市场关注其“百校计划”和AI业务的拓展,认为这些举措有望打开新的增长空间。综合来看,市场对行动教育的未来发展持积极观察态度。
研报提示了哪些风险因素?
研报提示了宏观经济波动、核心讲师流失以及扩张进度不及预期等风险因素。宏观经济波动可能影响企业培训市场的整体需求,进而影响公司的收入增长。核心讲师的流失可能对课程质量和品牌声誉造成不利影响。此外,公司正在积极扩张业务规模,但扩张进度若不及预期,可能影响其市场份额和盈利目标的实现。这些风险因素需要投资者密切关注。