猜你想问
这份有色金属日报主要分析了哪些行业?
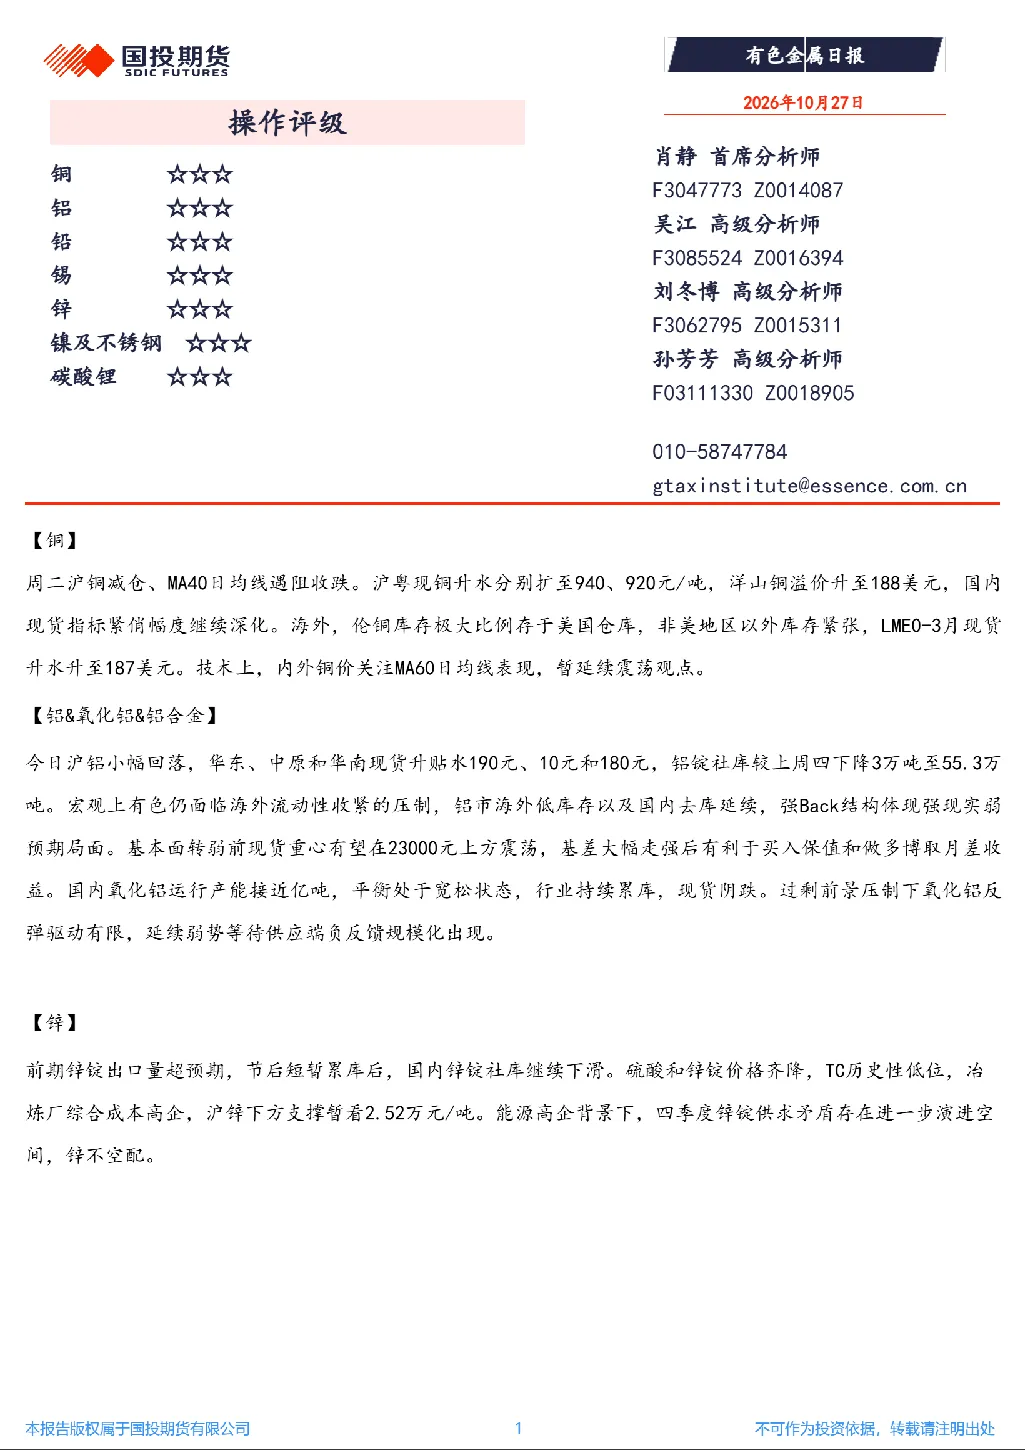
本报告全面分析了铜、铝、锌、铅、镍及不锈钢、碳酸锂等有色金属板块的市场表现与基本面情况,涵盖了各品种的市场动态、库存变化、供需关系及价格趋势等关键信息,为投资者提供行业整体分析视角。
铜市场目前的主要特点是什么?
铜市场方面,沪铜呈现减仓态势并在MA40日均线遇阻收跌,沪粤现铜升水扩大至940/920元/吨,洋山铜溢价升至188美元。国内现货指标紧俏,海外伦铜库存集中在美国,LMEO-3月现货升水升至187美元,技术分析上关注MA60日均线表现,暂延续震荡观点。
铝行业未来的发展趋势如何?
铝行业方面,沪铝小幅回落,华东/中原/华南现货升贴水表现不一,铝锭社库下降3万吨至55.3万吨。海外流动性收紧压制铝市,国内去库延续,呈现强Back结构,氧化铝产能近亿吨且平衡宽松,行业累库,现货阴跌,反弹驱动有限,现货重心预计在23000元上方震荡,基差走强利于买入保值和做多月差。
当前锌市场存在哪些情况?
锌市场方面,锌锭社库下滑,硫酸和锌锭价格齐降,TC降至历史性低位,冶炼厂成本高企。沪锌下方支撑暂看2.52万元/吨,四季度供求矛盾可能加剧,整体来看锌价表现不适宜做空配置。
本报告提示了哪些投资风险?
本报告提示,外盘投机空头净持仓处于历史高位,沪铅反弹承压,国内现货偏紧,铅社库不足3万吨,进口货源不能交割,再生铅开工低迷,原生铅检修超预期,软挤仓风险上升,铅价上方压力位暂看年线。此外,印尼政策影响消退削弱镍价上游支撑,沪镍低位震荡但需注意上方阻力,锡市需关注美国科技及韩国内存企业业绩,碳酸锂跌势虽缓解但需等待反弹形态完整,各品种投资需谨慎评估风险。
你可能感兴趣
新能源及有色金属日报:美联储按兵不动 铜价维持震荡格局
华泰期货2025-06-19
新能源及有色金属日报:钢厂价格下调,不锈钢盘面创新低
华泰期货2025-06-10
新能源及有色金属日报:宏观情绪有所消退,工业硅盘面冲高回落
华泰期货2025-07-01
新能源及有色金属日报:传统消费旺季临近 铅价或震荡走强
华泰期货2025-06-25
新能源及有色金属日报:持货商继续低价清库 铜价仍维持震荡
华泰期货2025-06-25
新能源及有色金属日报:现货升水维持高涨,沪镍窄幅震荡
华泰期货2025-06-25
新能源及有色金属日报:外交部称特朗普对铜施征关税不符合任何一方利益
华泰期货2025-07-11
新能源及有色金属日报:关税问题重现,镍价回落
华泰期货2025-07-08
新能源及有色金属日报:氧化铝交割风险正在进行中
华泰期货2025-07-08
新能源及有色金属日报:政策及情绪扰动较大,多晶硅盘面触及涨停
华泰期货2025-07-03