猜你想问
这份报告的核心内容是什么?
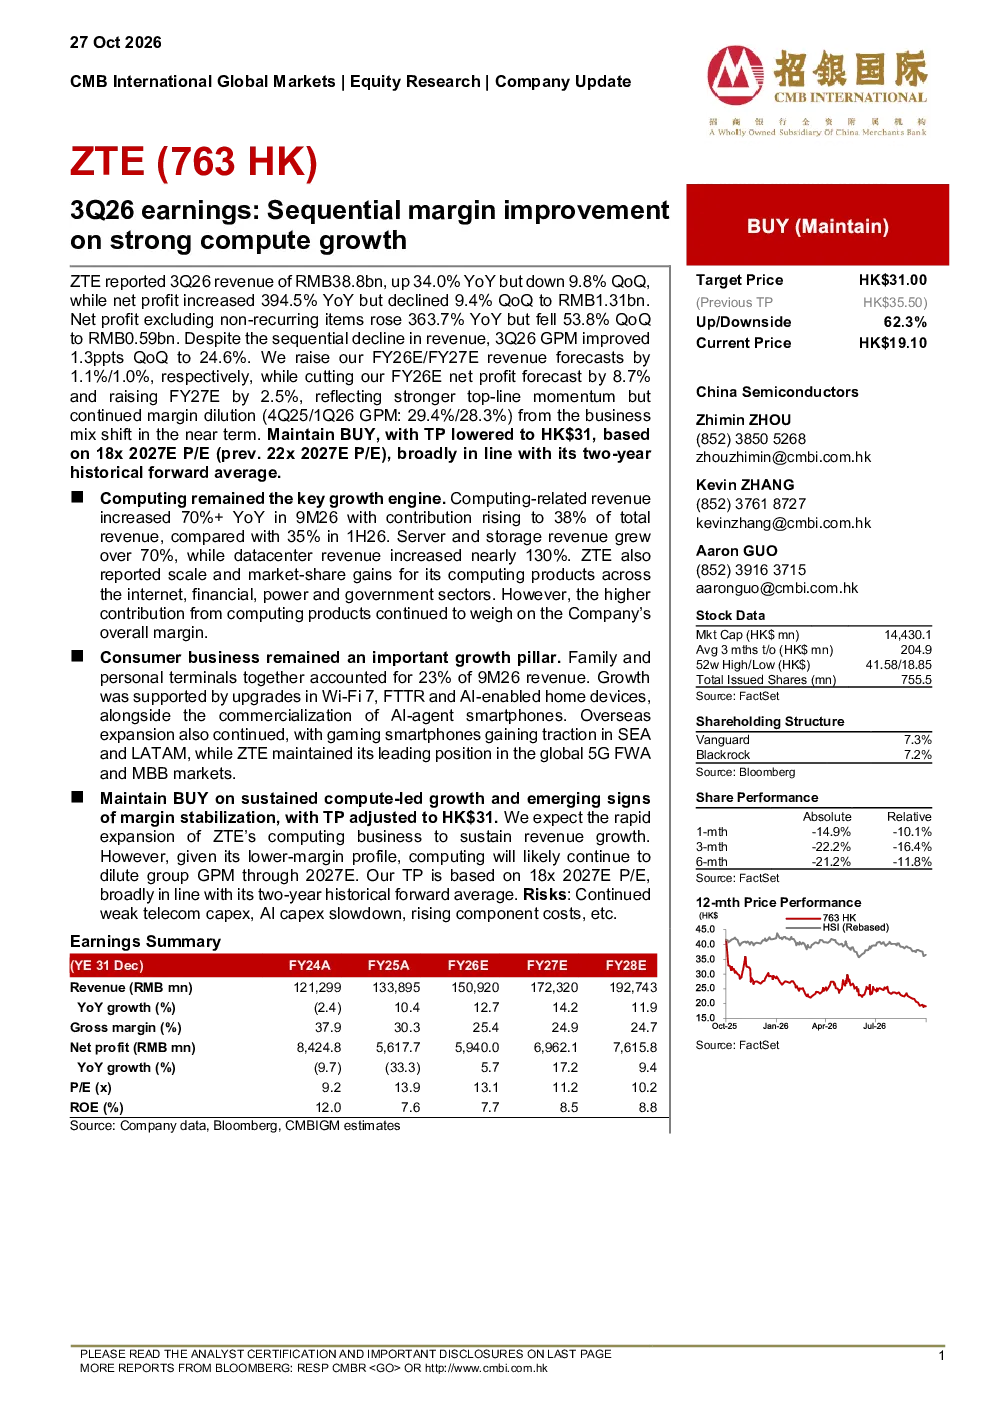
报告显示,2026年前三季度计算业务收入同比增长7.2%,贡献率提升至38%,其中服务器和存储收入增长超70%,数据中心收入增长近130%。消费业务占收入23%,得益于Wi-Fi 7、FTTR及AI设备升级。第三季度营收388亿元,同比增长34.0%,环比下降9.8%;净利润同比增长394.5%,环比下降9.4%至13.1亿元。毛利率环比提升1.3个百分点至24.6%。
计算业务和消费业务的发展趋势如何?
计算业务在互联网、金融、电力和政府行业规模和市场占有率提升,但利润率受压。消费业务增长稳定,受益于Wi-Fi 7、FTTR及AI设备升级,AI代理智能手机商用化。海外拓展持续,游戏智能手机在东南亚和拉丁美洲市场获关注,全球5G FWA和MBB市场保持领先。
报告重点分析了哪些方向?
报告重点分析了计算业务的快速扩张及其对整体收入的支撑作用,同时关注消费业务的稳定增长和海外市场拓展。此外,报告还分析了第三季度的财务表现,包括营收、净利润的同比环比变化,以及毛利率的环比提升。
当前市场现状如何?
当前市场现状显示,计算业务增长强劲,但利润率仍面临压力。消费业务受益于技术升级和海外拓展,保持稳定增长。整体来看,公司第三季度营收和净利润均实现同比增长,但环比有所下降,毛利率则呈现环比提升。
这份报告有哪些风险提示?
报告提示的风险包括持续的电信资本支出疲软、AI资本支出放缓、元件成本上升等。这些因素可能对公司未来的业绩表现产生影响。此外,计算业务的低利润率特征也可能继续侵蚀集团毛利率至2027年。
你可能感兴趣
3Q25营收、利润实现同比增长,毛利率环比提升
国信证券2025-11-26
Q25营收、利润实现同比增长,毛利率环比提升
电子设备国信证券2025-11-26
公司三季度毛利率环比提升,海外业务增长强劲
医药生物中邮证券2026-01-07
电报解读:中芯国际:第三季度净利同比增长43%环比增长60%主要得益于晶圆销量同比增加及产品组合变动
未知机构2025-11-13
行业数据:华视传媒2013年第3季度财报分析 毛利率环比提升明显,四季度盈利可期
易观分析2014-01-26
Charoen Pokphand Foods:2016财年第二季度净利润同比增长35%,环比增长7%,这得益于畜牧和水产养殖业务的良好表现
农林牧渔辉立证券2016-08-17
2021年三季报点评:Q3扣非净利3.2亿,同比实现增长,单票净利环比提升,关注价格战缓和下的业绩弹性
交通运输华创证券2021-10-31
2015年第三季度的净利润同比增长23.7%,这得益于强劲的酒店和餐厅业绩以及前期项目
休闲服务辉立证券2015-11-19
2022年年报点评:Q4毛利率25%同环比均提升,工业胶客户实现新突破
民生证券2023-03-27