猜你想问
Q3营收同比+25.5%的具体业务带动因素是什么?
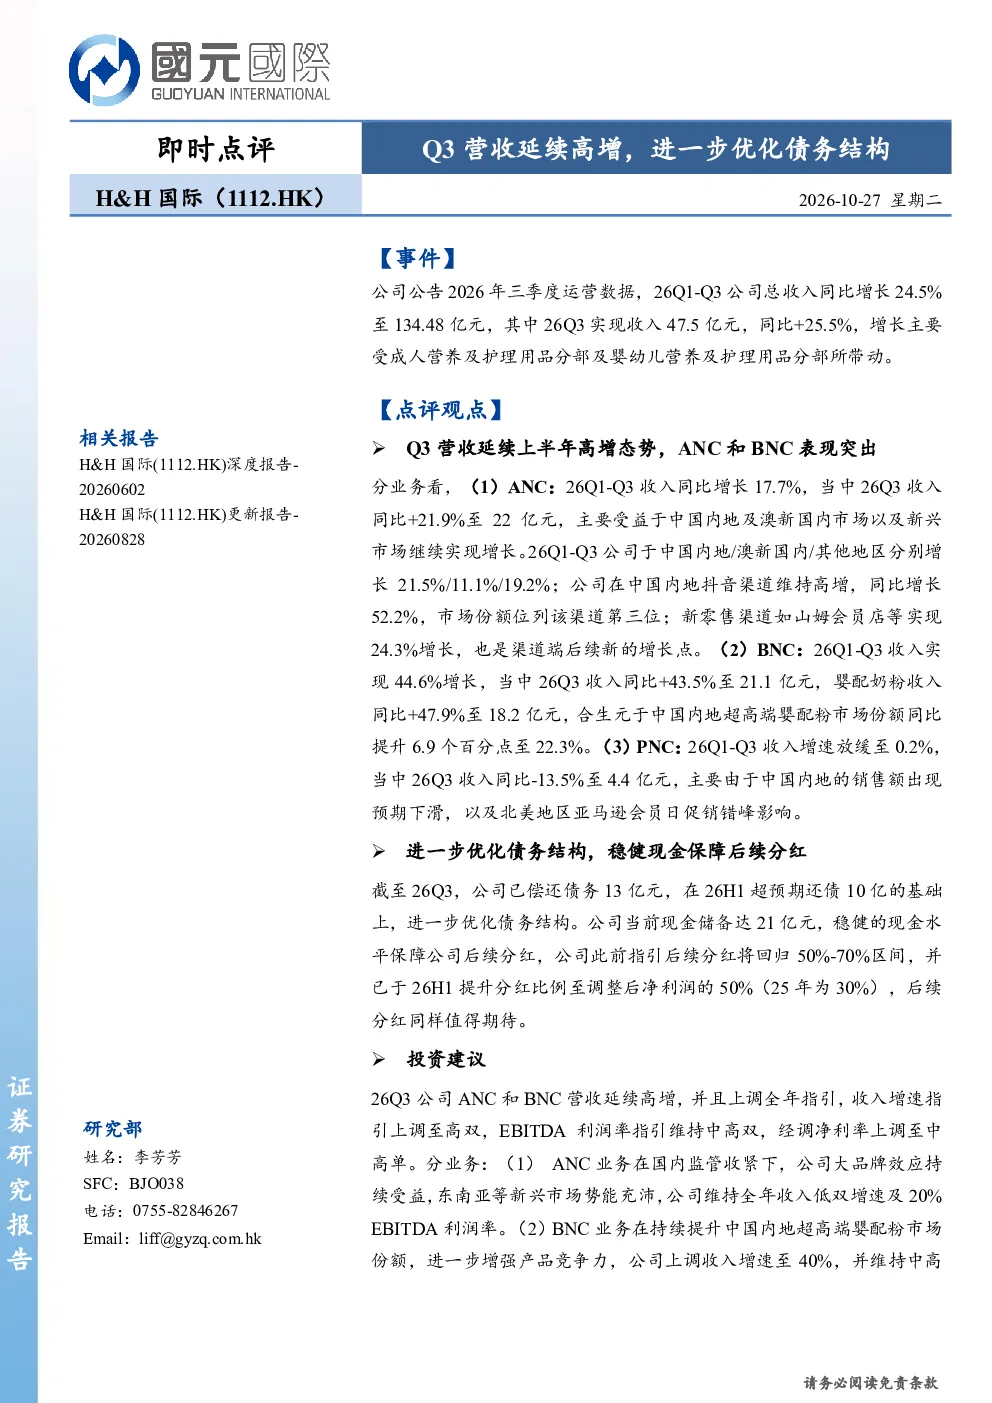
公司2026年Q3营收同比+25.5%至47.5亿元,主要受成人营养及护理用品分部(ANC)及婴幼儿营养及护理用品分部(BNC)带动。ANC在中国内地抖音渠道同比增长52.2%,市场份额位列第三;BNC婴配奶粉收入同比+47.9%,合生元在中国内地超高端婴配粉市场份额提升至22.3%。
成人营养及护理用品分部(ANC)和BNC分部的具体市场表现如何?
ANC在中国内地抖音渠道同比增长52.2%,市场份额位列第三,显示其线上渠道拓展成效显著。BNC业务整体表现突出,婴配奶粉收入同比+47.9%至18.2亿元,其中合生元在中国内地超高端婴配粉市场份额提升至22.3%,反映高端市场竞争力增强。
报告对PNC业务的增速放缓有何具体分析?
PNC业务增速放缓主要由于中国内地销售额预期下滑及北美地区亚马逊促销影响。具体来看,Q1-Q3收入增速放缓至0.2%,Q3收入同比-13.5%至4.4亿元,显示出区域市场波动对业务表现的影响。
报告如何评价公司整体的市场现状?
公司整体市场现状呈现结构性增长,ANC和BNC分部表现亮眼,推动整体营收高增。然而PNC业务增速放缓需关注,但长期仍具潜力。债务结构优化,现金储备达21亿元,分红比例提升至调整后净利润的50%,显示财务稳健性。
研报中提示的主要风险点有哪些?
研报提示PNC业务增速放缓风险,主要源于中国内地市场预期下滑及北美促销活动影响。此外,需关注市场竞争加剧对ANC和BNC业务持续增长的影响,以及宏观经济波动可能带来的不确定性。
你可能感兴趣
21H1点评:渠道结构进一步优化,产品迭代 营销发力推动营收高增
家用电器德邦证券2021-08-20
公司三季报点评报告:前三季度业绩高增,TGBT增长显著+营收结构进一步优化
华鑫证券2022-11-07
计算机行业点评报告:Shopify:营收盈利结构优化,增值业务驱动利润高增
信息技术华鑫证券2026-05-28
营收结构持续优化,股权激励彰显高增信心
中泰证券2023-08-29
2024年年报点评:高研发注入新动能,营收高增与结构优化并行
民生证券2025-03-31
2025年Q3业绩预告点评:25Q3营收同比进一步高增,大力投入研发支撑端侧AI化转型
东吴证券2025-10-13
汇通达网络2022年中报点评:营收净利均高增,结构优化驱动盈利增强
国泰君安证券2022-08-25
2021年半年报点评:营收利润双高增,品类及渠道结构持续优化
国信证券2021-09-02
营收业绩延续高增,产品结构持续优化
机械设备国盛证券2022-11-02
Q3营收增速转正,归母净利润延续高增
财通证券2023-10-26