猜你想问
这份研报的核心内容是什么?
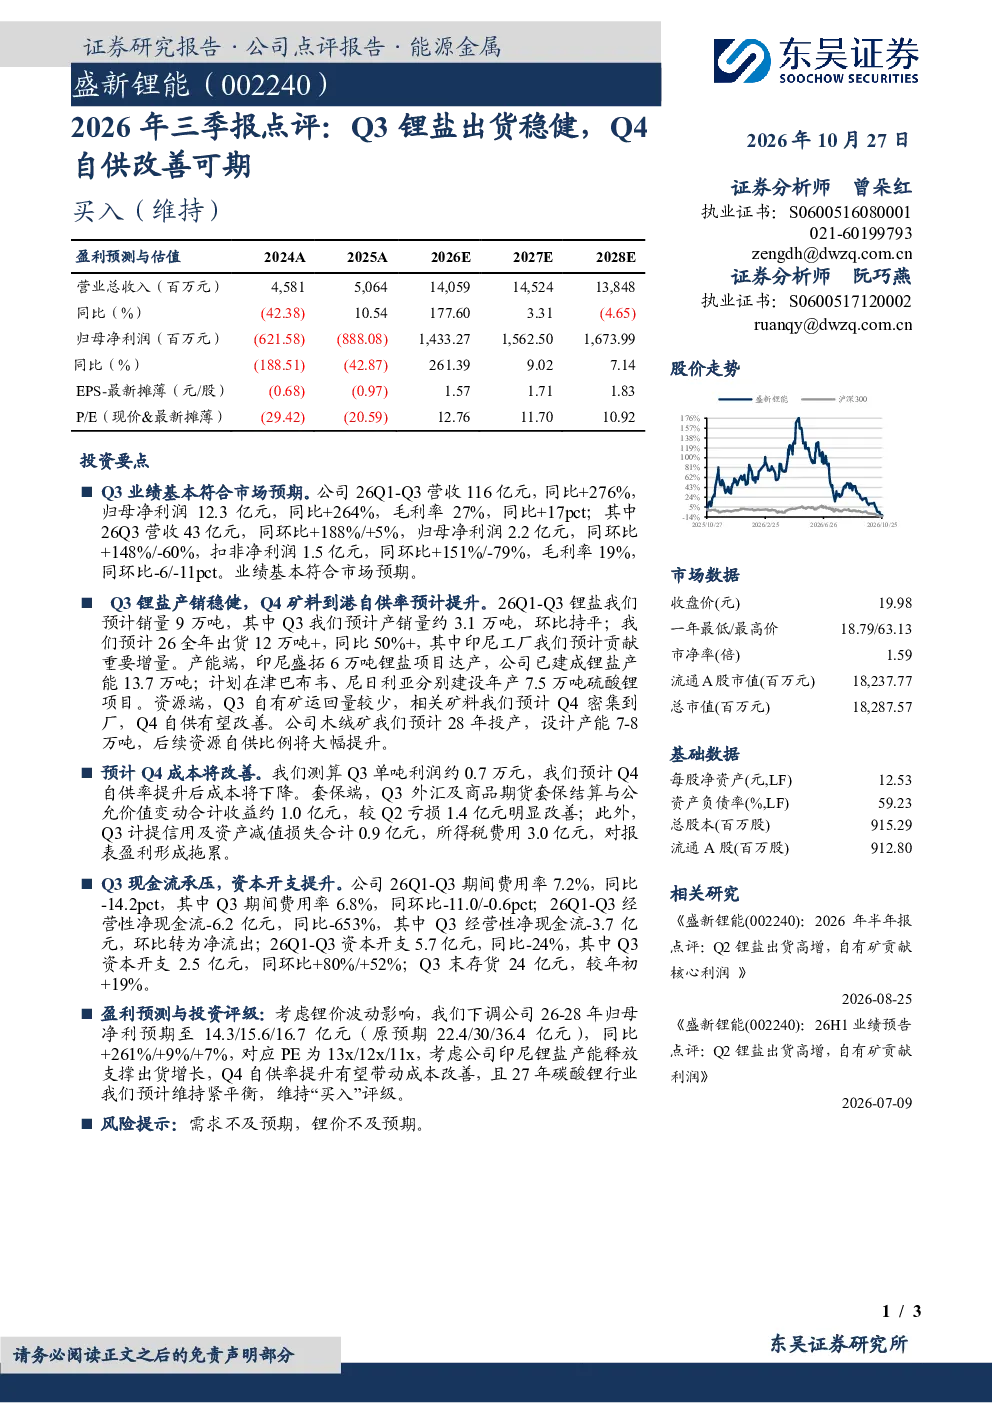
研报指出Q3锂盐产销稳健,符合市场预期,Q4自供率预计提升将改善成本。26Q1-Q3营收116亿元,同比+276%;归母净利润12.3亿元,同比+264%。印尼工厂贡献增量,计划在津巴布韦、尼日利亚建新产能。Q3自有矿运回量少,Q4矿料密集到厂,自供率有望改善。木绒矿预计28年投产,后续资源自供比例将大幅提升。
锂盐行业未来发展趋势如何?
预计26年锂盐销量12万吨+,同比+50%+。印尼工厂贡献重要增量,已建成锂盐产能13.7万吨,计划在津巴布韦、尼日利亚建设新产能。未来自供率将因木绒矿投产大幅提升,长期看行业产能持续扩张,但需关注供需平衡变化。
研报重点分析了哪些方面?
研报重点分析了锂盐产销情况、成本改善预期、产能扩张计划及自供率变化。Q3单吨利润约0.7万元,套保结算与公允价值变动收益约1.0亿元,较Q2改善。Q4成本预计将改善,存货较年初+19%。津巴布韦、尼日利亚新产能建设是关键看点。
当前锂盐市场现状如何判断?
当前锂盐市场销量增长强劲,预计26年销量12万吨+,同比+50%+。印尼工厂贡献增量,全球产能持续扩张。自供率方面,Q3自有矿运回量少,Q4矿料密集到厂有望改善。成本端,Q3单吨利润约0.7万元,预计Q4成本将改善。行业整体处于扩张期,但需关注供需节奏。
研报提示了哪些风险?
研报提示需求不及预期和锂价不及预期是主要风险。需求端需关注下游应用场景变化,锂盐需求增长持续性。锂价端需关注上游矿价波动及全球宏观经济对价格的影响。此外,产能扩张进度和自供率提升效果也需持续跟踪。
你可能感兴趣
震安科技2022年三季报点评:Q3出货环比改善,盈利落在稳健区域
国泰君安证券2022-10-25
2025年报及2026年一季报点评:锂盐出货高增,资源自给提升,业绩弹性可期
基础化工东吴证券2026-04-27
2021三季报点评:剔除股权激励费用依旧稳健,Q4改善可期
交通运输东吴证券2021-10-30
2026年三季报点评:Q3业绩稳健,电能质量+储能持续增长,现金流大幅改善
机械设备东吴证券2026-10-26
2025年三季报点评:Q3锂盐销量高增,利润弹性可期
基础化工东吴证券2025-11-02
盛新锂能Q3锂盐出货稳健 自有矿贡献核心利润
未知机构2026-10-27
2023年三季报点评:储能出货承压,微逆环比改善,Q4将逐步修复
东吴证券2023-10-30
公司三季报点评报告:Q3业绩如期释放,长协价涨幅扩大Q4业绩可期
化石能源开源证券2021-10-29
淮北矿业2022三季报点评:产量波动Q3下降,价稳量增Q4可期
国泰君安证券2022-10-28
2026年三季报点评报告:Q3扣非归母净利润同比+22.25%,看好Q4交付上行
交通运输华龙证券2026-10-16