猜你想问
江丰电子研报核心内容是什么?
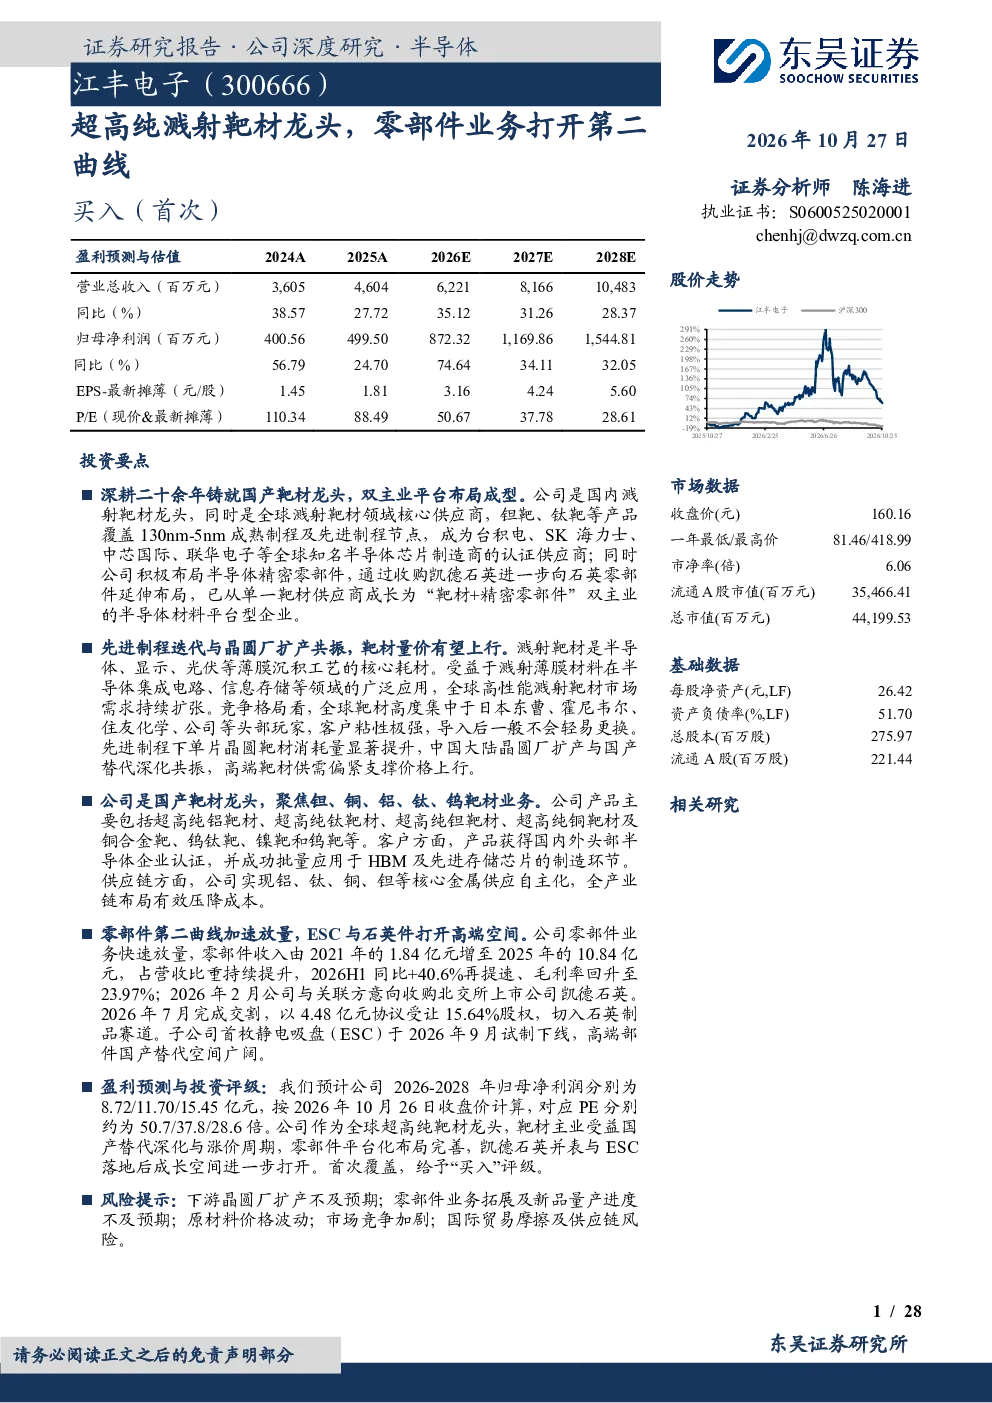
该研报分析江丰电子作为国内溅射靶材龙头,积极布局半导体精密零部件,已从单一靶材供应商成长为“靶材+精密零部件”双主业的半导体材料平台型企业。靶材产品覆盖130nm-5nm全技术节点,精密零部件业务快速放量,成为公司第二大业务板块。公司深耕二十余年,产品覆盖铝、钛、钽、铜、钨等,客户包括台积电、SK海力士、中芯国际等全球主流Fab厂及存储厂商。
半导体精密零部件赛道发展趋势如何?
半导体精密零部件行业尚处国产替代的价值蓝海阶段,预计2032年市场规模达20.19亿美元,复合年增长率5.9%。江丰电子通过收购凯德石英,进一步补全了零件产业综合版图,并以ESC推进高端部件国产化替代,抢占价值高地。公司零部件业务2021-2025年CAGR约55.8%,2025年收入10.84亿元,已成为公司第二大业务板块。
研报重点分析了江丰电子的哪些方面?
研报重点分析了江丰电子的靶材业务和精密零部件业务。靶材业务方面,公司产品覆盖全技术节点,客户包括全球主流Fab厂,核心金属供应自主化。精密零部件业务方面,公司产品覆盖金属件、非金属件、真空阀等5大类,收购凯德石英后产业版图更完整,ESC产品推进高端部件国产化。
当前溅射靶材和精密零部件的市场现状如何?
溅射靶材市场方面,江丰电子作为国内龙头,靶材产品覆盖130nm-5nm全技术节点,客户包括台积电、SK海力士等。2025年靶材业务收入28.50亿元,占比61.9%。精密零部件业务方面,2025年收入10.84亿元,占比23.6%,2021-2025年CAGR约55.8%,行业处于国产替代初期,市场空间广阔。
研报提示了哪些风险?
研报提示了以下风险:下游晶圆厂扩产及行业景气波动风险;零部件业务拓展及新品量产进度不及预期风险;原材料价格波动风险;市场竞争加剧风险;盈利质量与股东减持风险;国际贸易摩擦及供应链稳定性风险。这些风险需关注,但研报未涉及投资建议。
你可能感兴趣
国内唯一一家可以规模生产超高纯铝基溅射靶材坯料的企业铝纯度可达到99.9999 6N
未知机构2026-09-29
靶材实现国产化供应链,零部件打开第二成长曲线
国信证券2025-07-04
溅射靶材龙头地位稳固,看好半导体精密零部件业务放量带动业绩成长
建筑建材国金证券2025-04-15
溅射靶材稳中向好,设备零部件开启新成长曲线
建筑建材国金证券2024-06-26
公司信息更新报告:超高纯靶材+精密零部件两轮驱动,成长动能释放
建筑建材开源证券2025-08-28
深度报告:靶材龙头再出发,半导体零部件绘制第二成长曲线
民生证券2022-03-30
国金电子江丰电子首次覆盖溅射靶材稳中向好设备零部件开启新成长曲线
未知机构2024-06-29
汽车热管零部件龙头!卡位燃气轮机和液冷业务,打开第二第三成长曲线——0903评级日报
-2026-09-03
23年报及24Q1季报点评:超高纯靶材逆势增长,半导体零部件加速放量
建筑建材中原证券2024-04-29