猜你想问
这份报告主要分析了哪些股指期货数据?
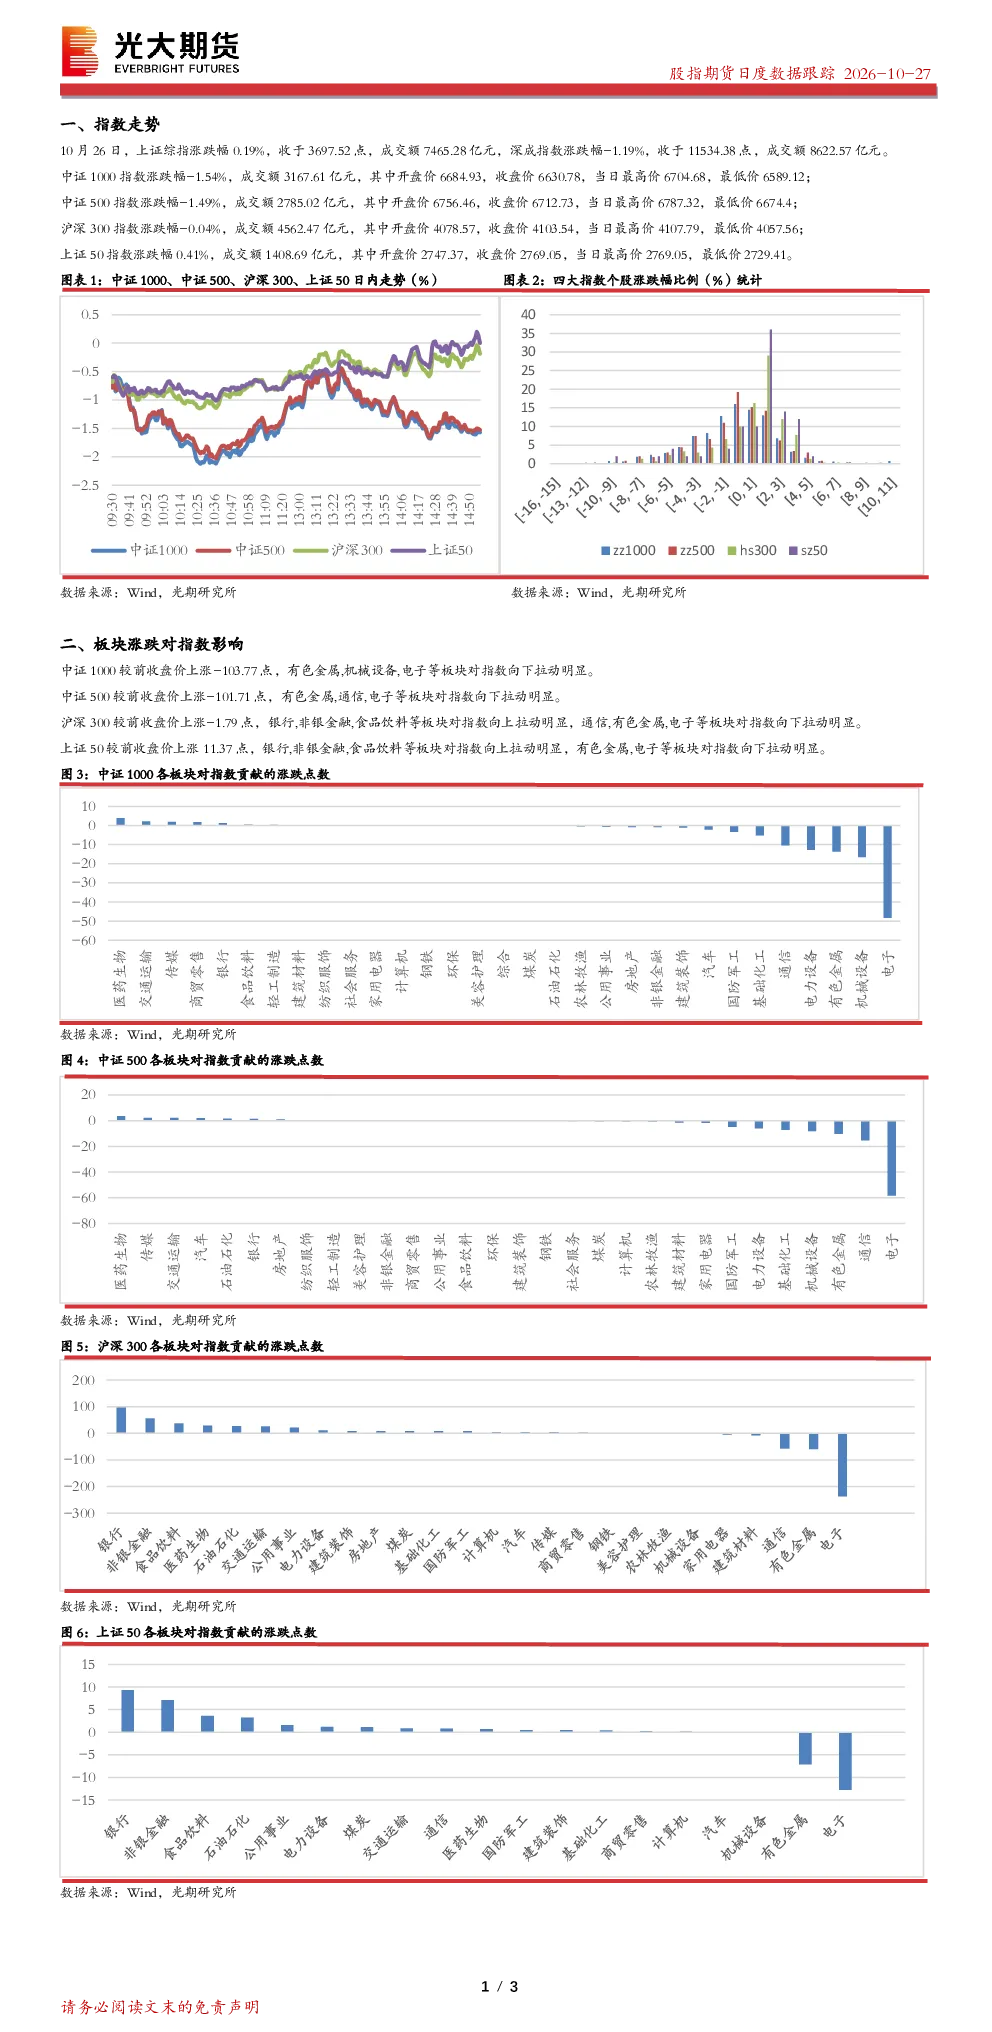
本报告主要跟踪了股指期货的日度数据,包括IM、IC、IF、IH各合约的基差情况,并分析了基差折算的年化开仓成本。数据显示,所有合约基差均呈现负值,其中IM03基差为-410.62,IH03基差为-114.54,表明期货合约对现货存在较为显著的贴水情况。此外,报告还分析了股指期货与现货市场的基差变化趋势及其对市场参与者策略的影响。
报告对哪些行业板块进行了重点分析?
报告重点分析了多个行业板块对股指期货市场的影响。具体来看,有色金属、机械设备、电子等板块对中证1000和500指数有明显的向下拉动作用;而银行、非银金融、食品饮料板块则对沪深300和上证50指数有明显的向上拉动作用。通信、有色金属、电子板块则对沪深300和上证50指数产生向下拉动效应。这些板块的表现对股指期货基差及市场走势具有重要参考价值。
报告的核心分析方向是什么?
报告的核心分析方向是股指期货与现货市场的基差关系及其对市场参与者的影响。通过分析IM、IC、IF、IH各合约的基差数据,报告揭示了期货合约对现货的贴水情况,并探讨了基差变化对套利策略、风险管理及市场情绪的影响。此外,报告还结合现货市场板块表现,分析了不同板块对股指期货基差的影响机制。
当前市场现状如何?
当前市场现状表现为股指期货与现货市场存在明显贴水,IM、IC、IF、IH各合约基差均为负值,显示期货合约相对现货存在贬值预期。同时,现货市场板块分化明显,银行、非银金融等板块对沪深300和上证50指数有提振作用,而通信、有色金属等板块则有拖累作用。这些现象反映了市场参与者对不同板块和指数的预期差异,以及基差变化对市场流动性的影响。
报告有哪些风险提示?
报告提示,股指期货与现货市场的基差变化可能对市场参与者产生较大影响。当前期货合约对现货的贴水情况较为显著,可能增加套利成本或风险。此外,不同板块的表现差异可能导致股指期货基差进一步波动,市场参与者需关注板块轮动对基差的影响,并合理评估基差变化带来的潜在风险。基差的不确定性可能影响期货合约的定价和交易策略,需谨慎应对市场变化。