猜你想问
这份报告的核心内容是什么?
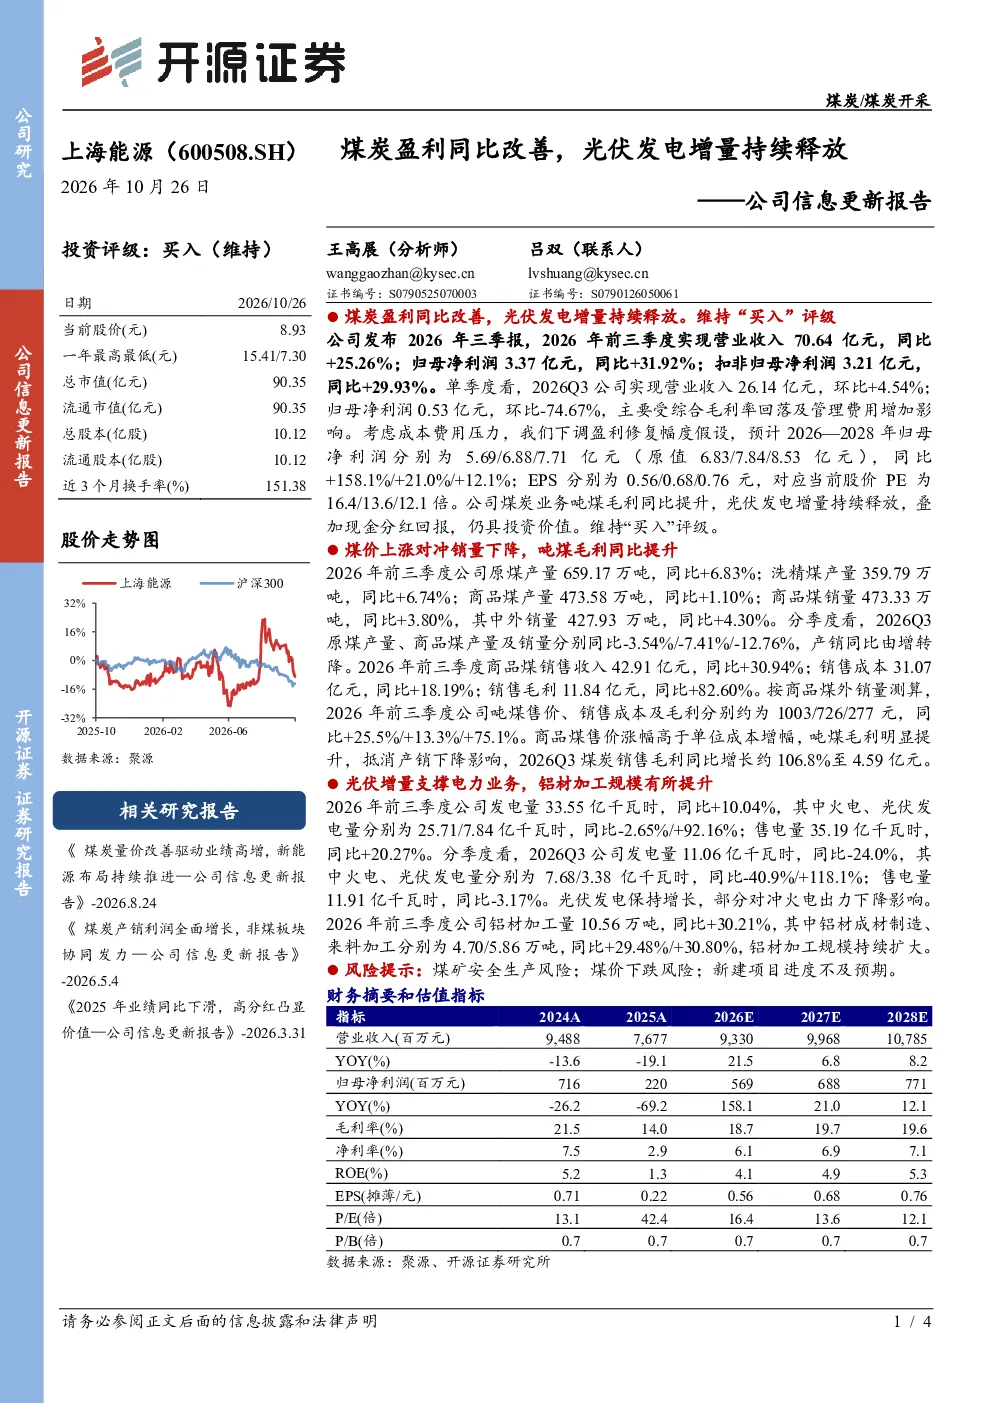
这份报告的核心内容是公司发布2026年三季报,显示煤炭业务吨煤毛利同比提升,光伏发电增量持续释放,叠加现金分红回报,维持“买入”评级。具体来看,前三季度营业收入70.64亿元(同比+25.26%),归母净利润3.37亿元(同比+31.92%)。煤炭业务方面,吨煤毛利同比增加75.1%至277元。电力业务方面,光伏发电量同比大幅增长92.16%至7.84亿千瓦时。
煤炭和光伏发电业务的发展趋势如何?
煤炭业务方面,报告显示吨煤毛利同比提升,表明公司煤炭业务盈利能力增强,但需关注煤矿安全生产风险及煤价波动影响。光伏发电业务方面,报告指出增量持续释放,光伏发电量同比大幅增长92.16%,显示出公司在新能源赛道的积极布局和快速发展趋势,但需警惕新建项目进度不及预期的风险。
报告中重点分析了哪些方面?
报告重点分析了公司煤炭业务的盈利改善情况,包括吨煤毛利同比提升75.1%,以及光伏发电业务的增量释放,特别是光伏发电量同比大幅增长92.16%。此外,报告还披露了公司整体业绩表现,如前三季度营业收入和净利润的同比增长情况,并预测了未来三年盈利增长趋势。
当前市场对该公司有何判断?
当前市场对该公司的主要判断是基于其发布的2026年三季报,特别是煤炭业务盈利能力的提升和光伏发电业务的快速增长。报告维持“买入”评级,主要依据是公司业绩的稳健增长和新能源业务的积极拓展。但市场也需关注煤矿安全生产、煤价下跌以及新建项目进度等潜在风险因素。
这份报告有哪些风险提示?
这份报告提示了几个主要风险:一是煤矿安全生产风险,任何安全事故都可能对公司经营造成不利影响;二是煤价下跌风险,煤炭业务盈利可能受煤价波动影响;三是新建项目进度不及预期风险,光伏发电等新能源项目的建设进度若未达预期,可能影响公司长期发展目标的实现。这些风险需引起投资者关注。
你可能感兴趣
公司信息更新报告:2024Q1收入承压盈利上行,光伏新签订单贡献增量
家用电器开源证券2024-04-25
公司信息更新报告利润表现同比翻倍,上架提速释放盈利弹性
开源证券2026-08-02
公司信息更新报告:2026H1公司扣非归母净利润同比增长109.01%,轻烃龙头盈利弹性释放
基础化工开源证券2026-08-16
公司信息更新报告:承压因素逐步释放,预期盈利逐季改善
轻工制造开源证券2022-06-29
士兰微公司信息更新报告:2024Q3业绩同比高增,看好盈利改善+产能释放
电子设备开源证券2024-11-04
公司信息更新报告:Q4盈利能力改善,在建项目有序释放打开成长空间
开源证券2023-03-27
公司信息更新报告:Q4煤炭量增致业绩环比改善,上网电量持续爬坡
化石能源开源证券2025-01-16
公司信息更新报告:盈利能力改善释放利润弹性,期待冷冻烘焙恢复
食品饮料开源证券2024-05-01
公司信息更新报告煤炭量价改善驱动业绩高增,新能源布局持续推进
开源证券2026-08-24
公司信息更新报告:营收表现短期承压,盈利能力同比改善
食品饮料开源证券2024-10-28