猜你想问
这份研报的核心内容是什么?
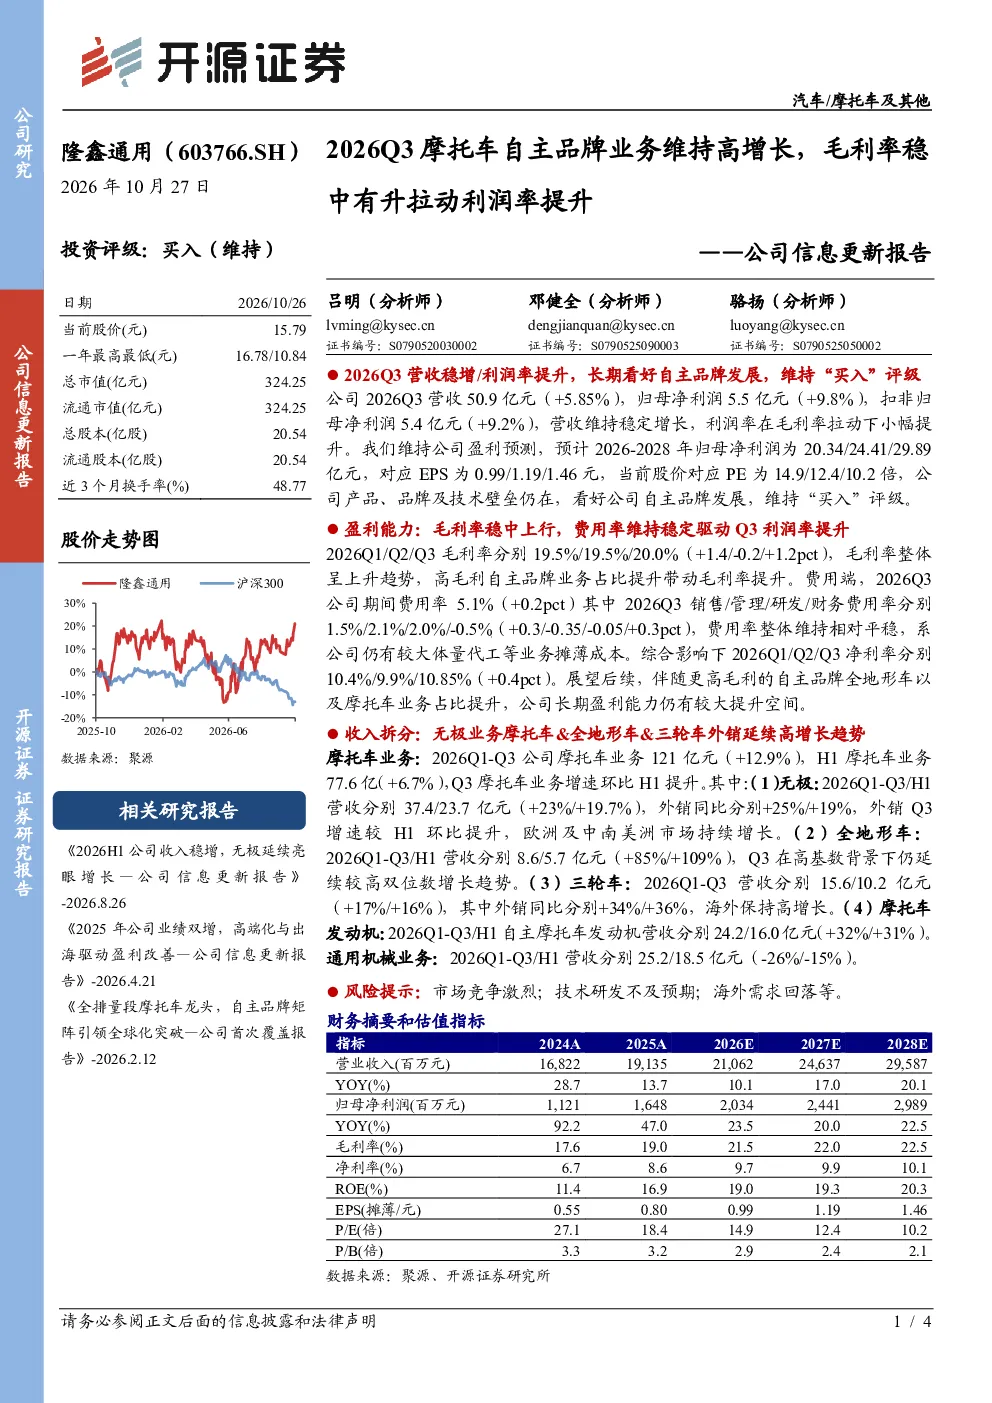
这份研报主要分析了隆鑫通用2026Q3的经营情况,指出公司营收保持稳定增长,归母净利润同比增长9.8%。核心亮点在于毛利率稳中有升,从Q1到Q3提升了1.2个百分点,主要得益于高毛利自主品牌业务占比提升。报告还维持了对公司的“买入”评级,并给出了2026-2028年的盈利预测,预计归母净利润分别为20.34/24.41/29.89亿元。
摩托车行业的发展趋势如何?
从研报数据来看,摩托车行业呈现自主品牌高增长态势。隆鑫通用的摩托车业务在2026Q1-Q3实现了12.9%的营收增长,其中无极、全地形车和三轮车业务均表现强劲,外销也保持增长。特别是全地形车业务营收增长高达85%,显示出自主品牌在细分赛道上的竞争力正在提升。未来,随着技术壁垒和品牌影响力的增强,自主品牌有望进一步扩大市场份额。
研报重点分析了哪些方面?
研报重点分析了隆鑫通用的毛利率和净利率变化趋势,指出公司毛利率从Q1到Q3持续提升,主要得益于自主品牌业务占比的增加。此外,报告还详细拆解了各业务板块的表现,如摩托车业务各子品牌营收增长情况、外销表现,以及通用机械业务营收下滑的原因。同时,报告也关注了费用率控制情况,期间费用率维持相对平稳。
当前摩托车市场的现状如何?
根据研报,当前摩托车市场呈现自主品牌高增长和多元化发展的特点。隆鑫通用的自主品牌业务占比提升明显,毛利率和净利率均有所改善,特别是全地形车业务增长迅猛。同时,外销市场表现良好,显示出自主品牌在国际市场的竞争力。然而,报告也提到市场竞争激烈,通用机械业务营收下滑,反映出行业整合和结构调整的挑战。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括市场竞争加剧可能导致价格压力增大,影响毛利率水平;技术研发若不及预期,可能影响产品竞争力;此外,海外市场需求波动也可能对营收造成影响。这些风险需要关注,但研报同时强调隆鑫通用在产品、品牌和技术方面仍具备一定壁垒,长期发展潜力值得期待。