猜你想问
9月信贷数据有哪些主要变化?
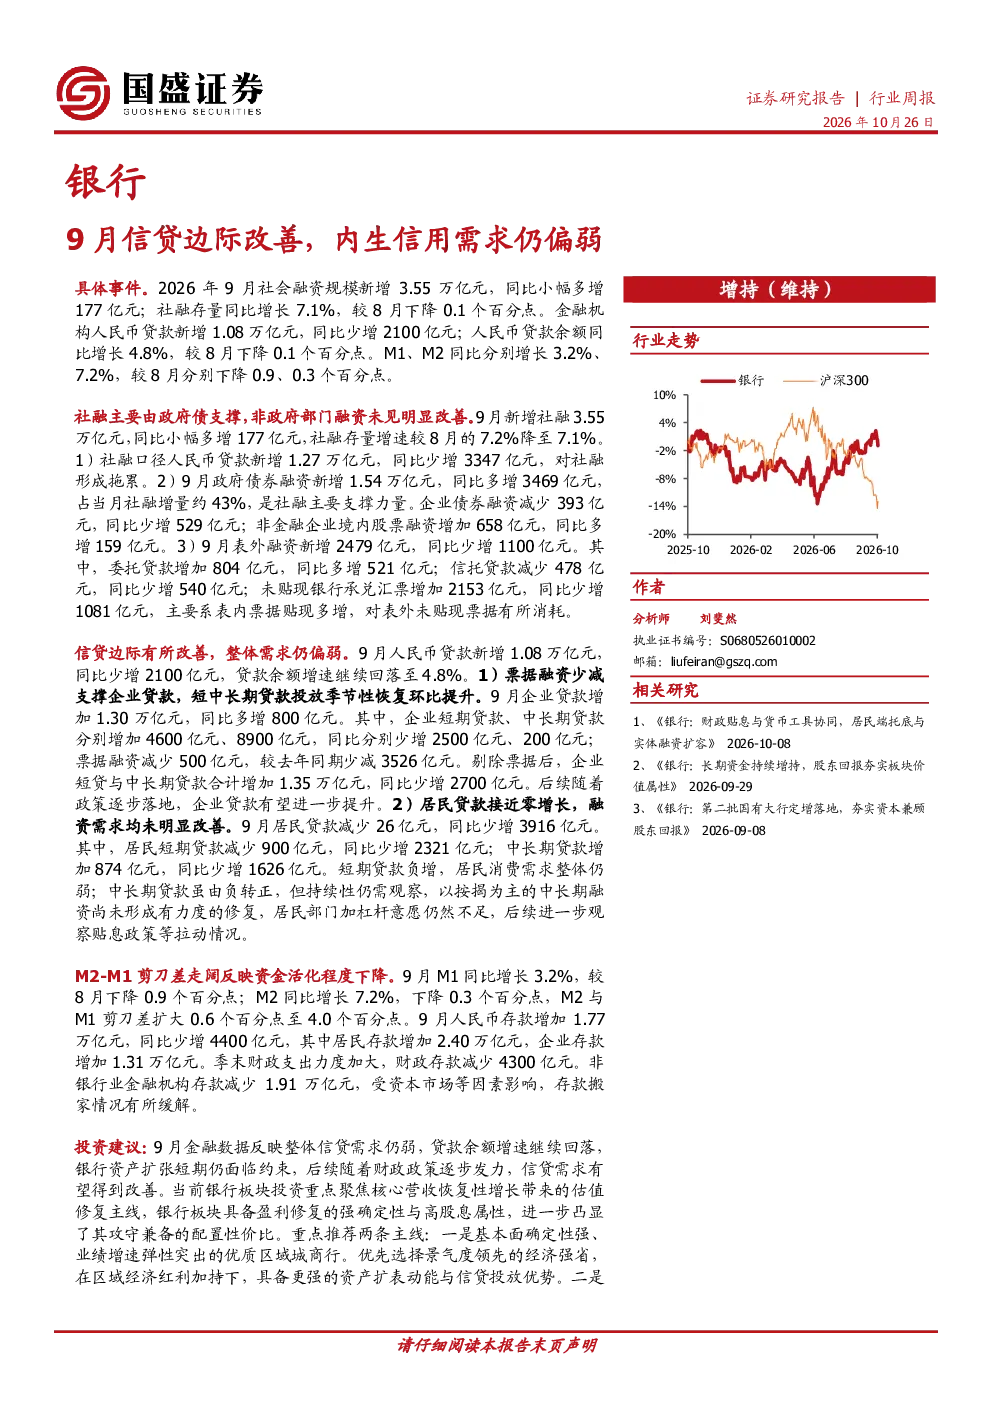
9月社会融资规模新增3.55万亿元,同比多增177亿元,但社融存量增速回落至7.1%。人民币贷款新增1.08万亿元,同比少增2100亿元,贷款余额增速降至4.8%。M1、M2同比增速分别为3.2%、7.2%,均较8月有所下降。信贷结构方面,企业贷款增加1.30万亿元,同比多增800亿元,其中短中长期贷款均环比回升,但剔除票据后仍同比少增2700亿元。居民贷款接近零增长,短期贷款负增,中长期贷款虽转正但持续性待观察。
哪些因素支撑了9月社融增长?
9月社融主要由政府债券融资支撑,新增1.54万亿元,同比多增3469亿元,占当月社融增量约43%。非政府部门融资未见明显改善,人民币贷款同比少增,企业债券融资减少,表外融资同比少增1100亿元。政府债高增主要源于财政发力,但企业债券和非标融资仍显疲软,显示经济内生动力仍偏弱。
信贷需求端表现如何?
9月信贷边际有所改善,但整体需求仍偏弱。企业贷款环比回升,但同比仍少增,剔除票据后短中长期贷款合计同比少增2700亿元,显示政策传导仍有不畅。居民贷款负增长,短期贷款大幅减少反映消费需求疲软,中长期贷款虽转正但规模小且持续性待考,居民加杠杆意愿不足。
9月金融数据对银行板块有何启示?
9月金融数据显示信贷需求疲软,银行资产扩张短期受限。投资建议聚焦核心城商行和国股行,前者受益区域经济红利,后者净息差韧性强且分红率提升。优质股份行具估值修复潜力。当前银行板块具备盈利修复确定性与高股息属性,攻守兼备。
研报提示哪些潜在风险?
研报提示三大风险:一是经济增长恢复不及预期,可能拖累信贷需求;二是房地产业修复不及预期,将影响相关领域融资;三是政策力度超预期变化,可能改变市场预期。需关注经济基本面向好节奏及政策落地效果。
你可能感兴趣
银行行业月报:内生需求偏弱 信贷增速回落
金融万联证券2023-06-14
9月社融金融数据点评:银行行业:存款延续活化,信贷需求仍偏弱
金融东兴证券2025-10-17
建材建筑行业周报:内生动力仍强4季需求勿忧,高基数影响边际改善力度
建筑建材东兴证券2017-10-16
宏观周报:景气边际回暖,内生动能仍弱,海外风险上行
爱建证券2026-09-08
非银金融9月金融数据点评:信贷需求仍偏弱,政府债券为多增最大科目
金融财信证券2026-10-15
银行5月金融数据:信贷需求仍偏弱,未来需关注稳增长政策落地情况
金融国盛证券2023-06-13
9月金融数据点评:金融对实体支撑边际增强,但企业融资需求仍偏弱
华创证券2017-10-14
2024年9月债券托管数据点评:9月广义基金增配利率但信用需求仍偏弱 杠杆率被动抬升
信达证券2024-10-24
银行角度看9月社融:稳信用政策推动社融超预期增长,观察内生动能修复
金融中泰证券2022-10-12
中观行业观察:内生需求仍弱,静待基建发力
民族证券2015-08-17