猜你想问
雷赛智能2026年三季报核心内容有哪些?
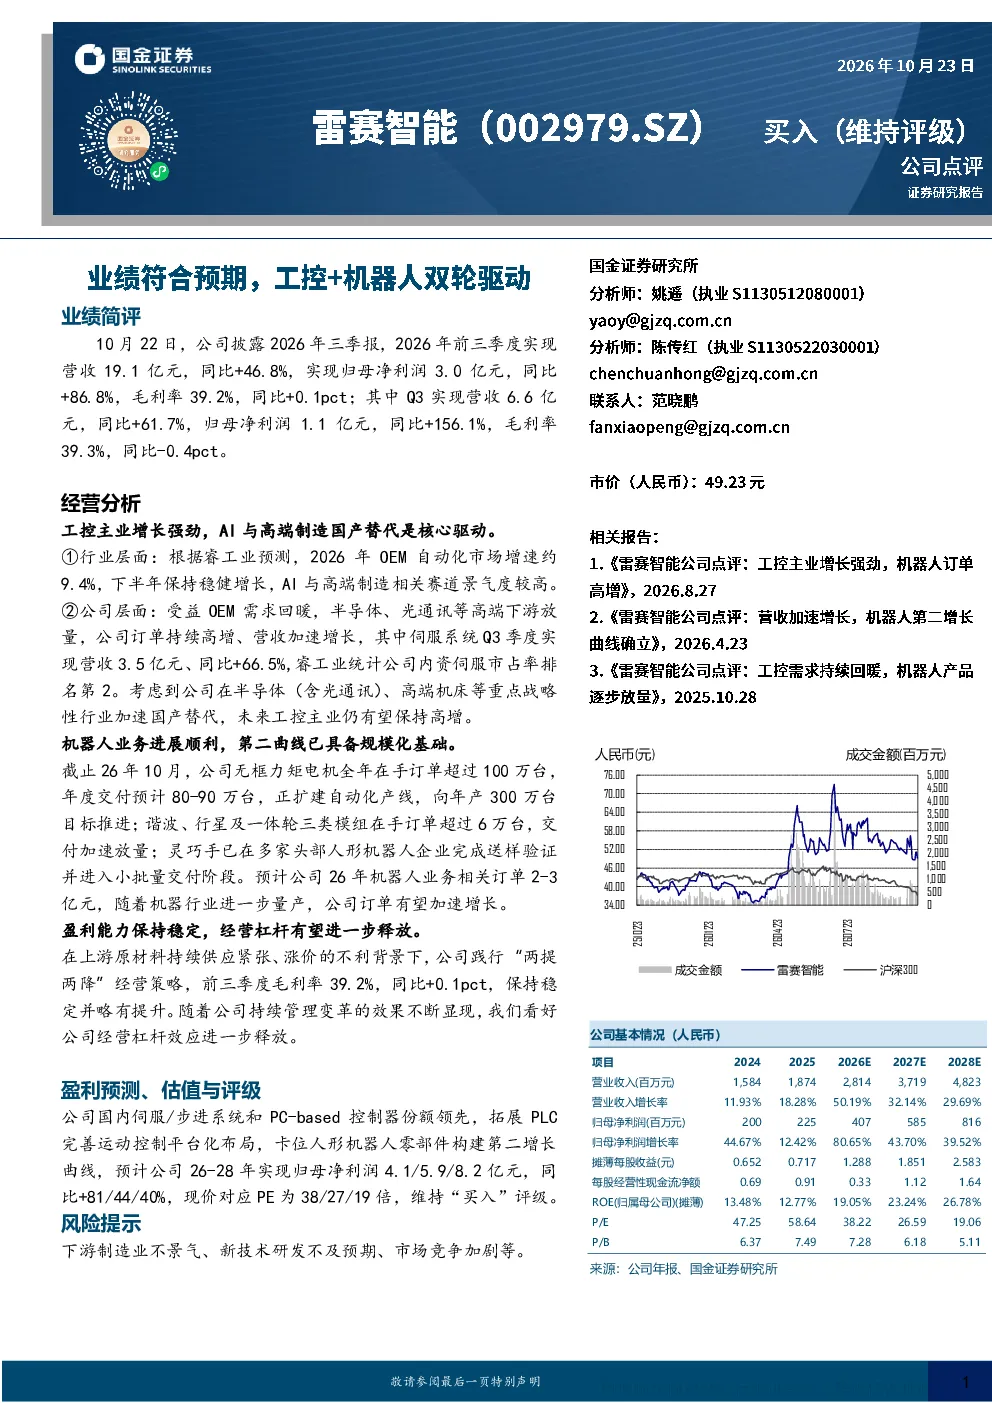
2026年前三季度,雷赛智能实现营收19.1亿元,同比增长46.8%;归母净利润3.0亿元,同比增长86.8%。Q3单季度营收6.6亿元,同比增长61.7%;归母净利润1.1亿元,同比增长156.1%。公司在工控主业和机器人业务双轮驱动下,业绩表现亮眼,伺服系统Q3营收3.5亿元,同比增长66.5%,内资伺服市占率排名第二。
当前OEM自动化市场及高端制造相关赛道的发展趋势如何?
睿工业预测2026年OEM自动化市场增速约9.4%,下半年保持稳健增长。AI与高端制造相关赛道景气度高,雷赛智能受益于OEM需求回暖及半导体、光通讯等高端下游放量,订单持续高增。公司在半导体(含光通讯)、高端机床等重点行业加速国产替代,未来工控主业有望保持高增。
雷赛智能报告重点分析了哪些业务方向?
报告重点分析了雷赛智能的工控主业和机器人业务。工控主业方面,伺服系统增长强劲,Q3营收3.5亿元,同比增长66.5%。机器人业务方面,无框力矩电机全年在手订单超100万台,年度交付预计80-90万台;灵巧手已在多家头部人形机器人企业完成送样验证,进入小批量交付阶段。
雷赛智能当前的市场竞争状况如何?
雷赛智能在伺服系统领域,内资市占率排名第二,在半导体、光通讯、高端机床等行业加速国产替代。公司通过“两提两降”策略应对上游原材料涨价,前三季度毛利率39.2%,同比提升0.1个百分点。但需关注下游制造业不景气、新技术研发不及预期、市场竞争加剧等风险。
雷赛智能研报中提示了哪些风险因素?
研报提示的风险因素包括:下游制造业不景气可能导致需求波动;新技术研发如机器人业务存在不确定性;市场竞争加剧可能影响市场份额和盈利能力。此外,上游原材料价格波动、汇率变动等也可能对公司经营产生影响。
你可能感兴趣
雷赛智能(002979.SZ):工控主业增长强劲,机器人订单高增
国金证券2026-08-27
国金计算机科技科森科技主业反转机器人与空天业务双轮驱动
未知机构2026-03-12
2026年中报点评:Q2增速转正拐点确认,国际化与新兴业务双轮驱动
医药生物东吴证券2026-08-30
业绩符合预期,工控+机器人双轮驱动
电子设备国金证券2026-10-23
2021年业绩快报点评:新能源与工控双轮驱动,业绩持续增长
电子设备国泰君安证券2022-03-08
2025年年报&2026年一季度报告点评:盈利能力稳健,“机器人+液冷”双轮驱动
轻工制造东吴证券2026-04-30
天风通信平治信息通信与算力双轮驱动布局机器人业务开启人工智能新篇章
未知机构2026-03-19
装备与零部件双轮驱动,机器人业务打开成长空间
山西证券2026-05-11
2026年中报点评:高毛利主业韧性凸显,国际化+AIDC双轮驱动
电气设备东吴证券2026-08-17
2025年年报及2026年一季报点评:业务结构转型深化,工控新能源驱动成长
电子设备财信证券2026-05-06