猜你想问
雷赛智能的业绩表现如何?
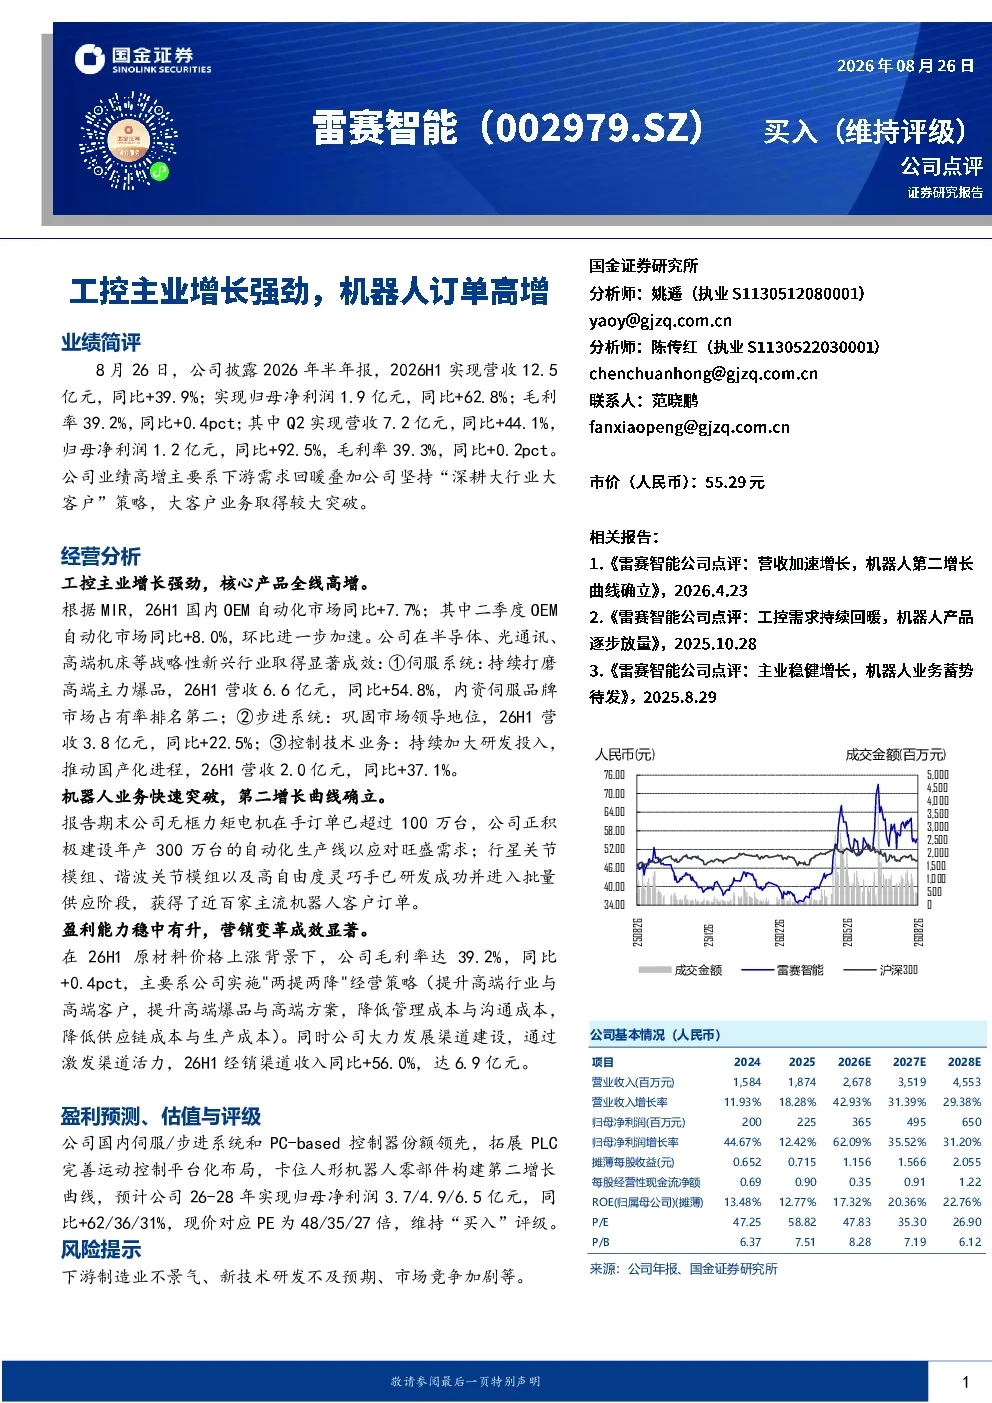
2026年上半年,雷赛智能实现营收12.5亿元,同比增长39.9%;归母净利润1.9亿元,同比增长62.8%。Q2营收7.2亿元,同比增长44.1%;归母净利润1.2亿元,同比增长92.5%。业绩高增主要得益于下游需求回暖及公司“深耕大行业大客户”策略的成功,大客户业务取得显著突破。
雷赛智能的核心产品有哪些?
雷赛智能的核心产品包括伺服系统、步进系统和控制技术业务。2026年上半年,伺服系统营收6.6亿元,同比增长54.8%,内资伺服品牌市场占有率排名第二;步进系统营收3.8亿元,同比增长22.5%,巩固市场领导地位;控制技术业务营收2.0亿元,同比增长37.1%,持续加大研发投入推动国产化进程。
机器人赛道的发展趋势如何?
国内OEM自动化市场同比+7.7%,Q2环比加速至+8.0%。雷赛智能在机器人业务方面快速突破,无框力矩电机在手订单超100万台,正建设年产300万台的自动化生产线。行星关节模组、谐波关节模组及高自由度灵巧手已研发成功并进入批量供应阶段,获得近百家主流机器人客户订单,显示出机器人赛道的强劲发展势头。
雷赛智能的市场现状如何?
雷赛智能在工控主业方面增长强劲,核心产品全线高增,国内OEM自动化市场表现突出。公司通过“两提两降”经营策略,毛利率达39.2%,同比提升0.4个百分点。经销渠道收入同比+56.0%,达6.9亿元,展现出良好的市场拓展能力。公司在伺服系统、步进系统和控制技术业务领域均占据领先地位,市场竞争力较强。
雷赛智能面临哪些风险?
雷赛智能面临的主要风险包括下游制造业不景气、新技术研发不及预期、市场竞争加剧等。此外,公司还需关注原材料价格波动、供应链稳定性等因素对经营业绩的影响。这些风险因素可能对公司未来的业绩表现和市场份额产生一定的不利影响。
你可能感兴趣
主业持续强劲,订单持续高增,期待海外拓展及前后端协同逐步发力
医药生物中泰证券2022-03-31
工控主业持续复苏,机器人增长曲线清晰
国金证券2026-08-27
九号公司-WD(689009):业绩持续兑现高增,两轮车、割草机器人、全地形车等增长动能强劲
华西证券2025-10-25
北交所信息更新:智能汽车及工控、仪表带动业绩高增,加速机器人、消费电子等应用布局
开源证券2024-04-25
新能源业务高增,工控稳健,AI+机器人战略布局打开成长空间
长城证券2025-05-26
工控稳定、电车高增,发力AI、机器人
机械设备西南证券2025-05-15
2025年半年报点评业绩符合市场预期,工控逐步复苏,电动车继续高增,机器人业务快步推进
东吴证券2025-08-26
【药明康德】2022Q3预增:主业强劲增长,看好低估值高成长投资价值
未知机构2022-10-13
高管增持彰显信心,营收订单增长强劲
建筑建材国盛证券2019-05-08
港股公司信息更新报告:收入利润高增,未完成订单强劲增长
开源证券2026-08-25