猜你想问
本周计算机行业报告主要关注哪些投资方向?
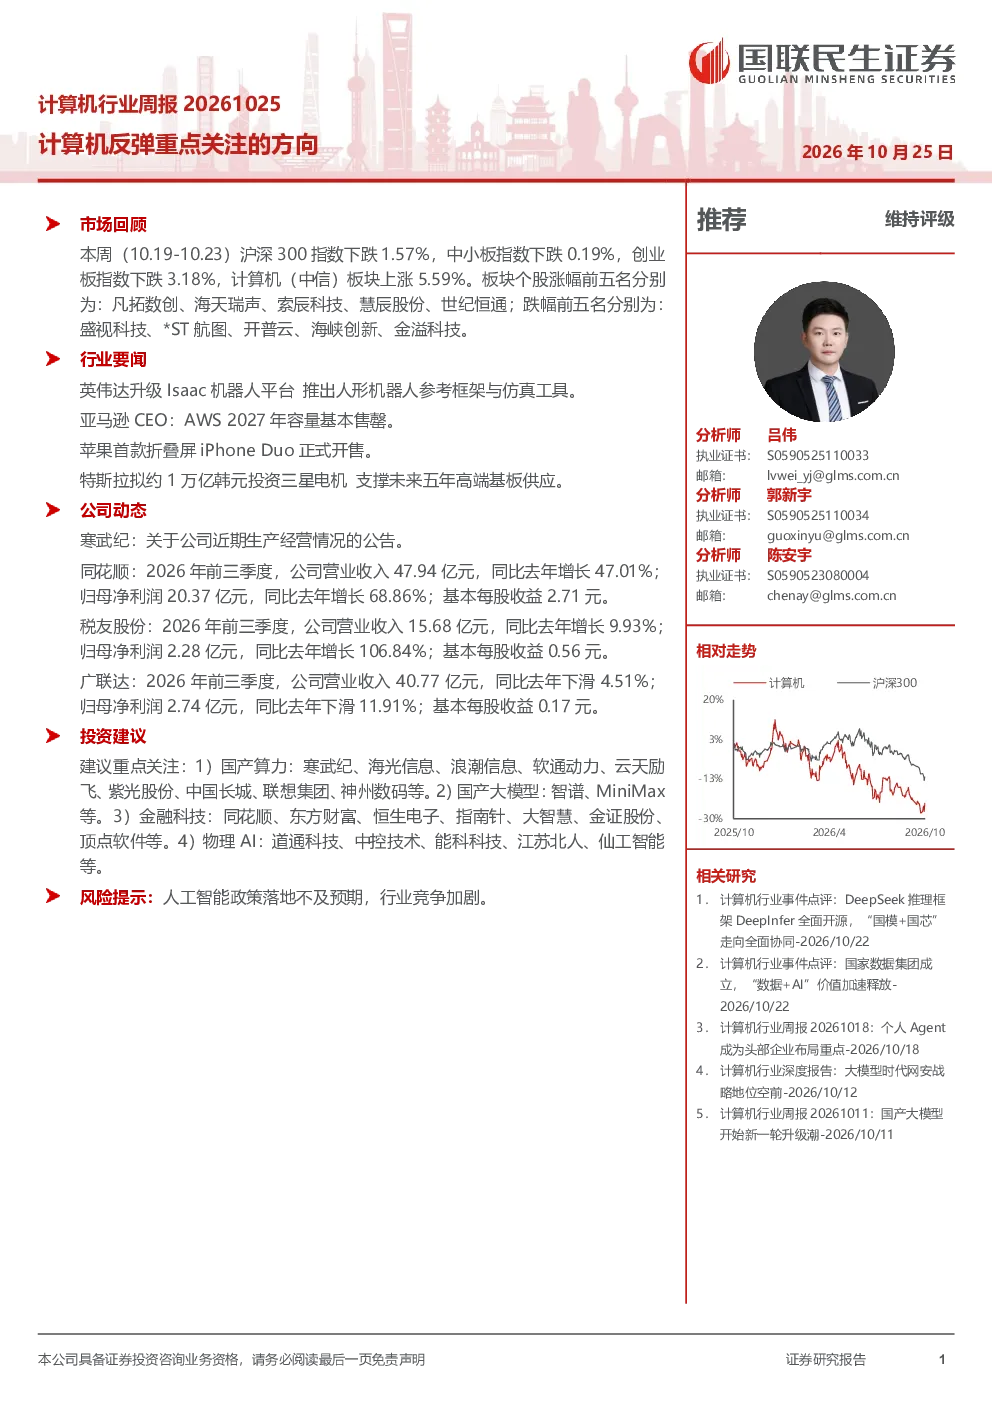
本周报告重点关注国产AI链、金融科技和物理AI三个方向。国产AI链方面,智谱和MiniMax大模型收入高速增长,商业模式得到验证,国产算力产业链景气度高,国模与国芯协同适配加速有望迎拐点。金融科技方面,金融IT历次反弹表现亮眼,多家公司积极拥抱AI,同花顺和恒生电子AI进展显著。物理AI方面,拓展智能闭环至物理环境,大厂押注机器人与世界模型,产业链涵盖上游基础层、中游集成层和下游工业、物流等应用场景。
国产AI链板块的发展趋势如何?
国产AI链板块呈现高增长确定性,智谱和MiniMax收入连续高增长,商业模式通过API定价上调和毛利率提升得到验证。国产算力产业链景气度高,智算需求和国产化采购持续释放,国模与国芯协同适配加速,推动国产模型算力需求转向国产供给,有望迎来重要拐点。产业链上游基础层规模最大,中游集成层负责软硬件工程化集成,下游应用广泛覆盖工业、物流与服务等场景。
报告重点分析了哪些赛道/行业?
报告重点分析了国产AI链、金融科技和物理AI三个赛道。国产AI链关注大模型收入增长、商业模式验证和国产算力产业链景气度;金融科技关注历次反弹表现和AI应用落地普及;物理AI关注智能闭环拓展、大厂押注和产业链构成。投资建议方面,重点关注国产算力、国产大模型、金融科技和物理AI相关公司。
当前计算机行业市场现状如何?
本周计算机(中信)板块上涨5.59%,但沪深300、中小板和创业板指数均下跌,市场整体表现分化。板块个股涨幅前五名包括凡拓数创、海天瑞声等,跌幅前五名包括盛视科技、*ST航图等。报告提及英伟达升级机器人平台、亚马逊AWS云计算容量紧张、苹果折叠屏iPhone Duo开售等行业新闻,以及寒武纪、同花顺等公司业绩增长的公司新闻。
本报告存在哪些风险提示?
本报告提示的风险包括人工智能政策落地不及预期和行业竞争加剧。政策落地的不确定性可能影响AI技术发展和应用推广,而行业竞争加剧可能压缩企业利润空间。需关注政策环境变化和企业竞争策略调整,谨慎评估投资风险。