猜你想问
这份报告主要讲了什么内容?
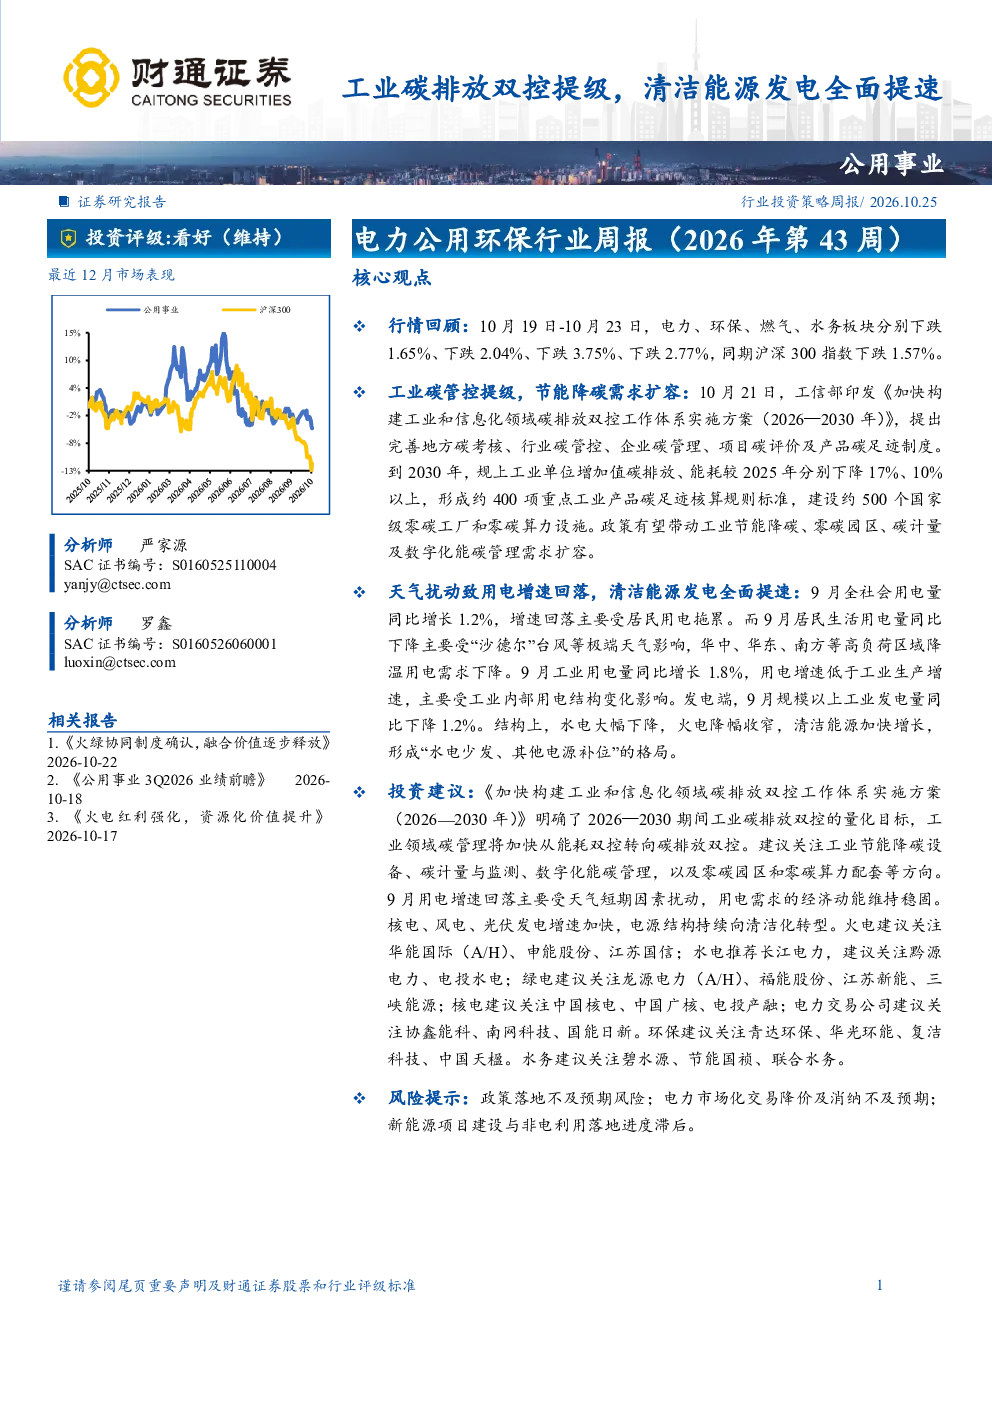
这份报告分析了电力公用环保行业在2026年第43周的发展情况,重点关注了工业碳排放双控政策的提级以及清洁能源发电的全面提速。报告回顾了近期电力、环保、燃气、水务板块的市场行情,并详细解读了工信部发布的《加快构建工业和信息化领域碳排放双控工作体系实施方案(2026—2030年)的核心内容,包括地方碳考核、行业碳管控、企业碳管理等方面的完善措施。此外,报告还分析了9月份全社会和工业用电量的变化情况,指出用电增速回落主要受居民用电拖累和极端天气影响,同时强调了清洁能源发电的加速增长趋势,形成了“水电少发、其他电源补位”的发电格局。最后,报告提出了政策建议和投资建议,建议关注工业节能降碳设备、碳计量与监测、数字化能碳管理等领域,并推荐了火电、水电、绿电、核电、电力交易公司、环保和水务等板块的代表性企业。
电力公用环保行业未来发展趋势如何?
电力公用环保行业的未来发展趋势主要体现在工业碳排放双控政策的持续深化和清洁能源发电的加速发展上。根据工信部的实施方案,到2030年,规上工业单位增加值碳排放和能耗将分别较2025年下降17%和10%以上,这将推动工业节能降碳需求的扩容。同时,清洁能源发电在9月份展现出强劲的增长势头,水电下降,火电降幅收窄,核电、风电和太阳能发电均实现同比增长,显示出能源结构转型的明确方向。未来,随着政策的引导和技术的进步,电力公用环保行业将更加注重绿色低碳发展,火电等传统能源将逐步向清洁能源转型,核电、风电、太阳能等新能源将成为能源供应的主力军。此外,电力交易市场的完善和电力市场化改革的推进,也将为电力公用环保行业带来新的发展机遇。
报告中重点分析了哪些方向?
报告中重点分析了工业碳排放双控政策的提级和清洁能源发电的全面提速两个方向。首先,报告详细解读了工信部发布的《加快构建工业和信息化领域碳排放双控工作体系实施方案(2026—2030年)》,强调了完善地方碳考核、行业碳管控、企业碳管理、项目碳评价及产品碳足迹制度的重要性,并指出到2030年将形成约400项重点工业产品碳足迹核算规则标准,建设约500个国家级零碳工厂和零碳算力设施。其次,报告分析了9月份全社会和工业用电量的变化情况,指出用电增速回落主要受居民用电拖累和极端天气影响,同时强调了清洁能源发电的加速增长趋势,形成了“水电少发、其他电源补位”的发电格局。此外,报告还提出了政策建议和投资建议,建议关注工业节能降碳设备、碳计量与监测、数字化能碳管理等领域,并推荐了火电、水电、绿电、核电、电力交易公司、环保和水务等板块的代表性企业。
当前电力公用环保市场的现状如何?
当前电力公用环保市场的现状主要体现在以下几个方面:一是工业碳排放双控政策的提级对行业产生了深远影响,工信部发布的实施方案明确了未来工业节能降碳的目标和路径,推动行业向绿色低碳转型。二是清洁能源发电在9月份展现出强劲的增长势头,水电下降,火电降幅收窄,核电、风电和太阳能发电均实现同比增长,显示出能源结构转型的明确方向。三是电力市场化改革的推进为行业带来了新的发展机遇,电力交易市场的完善将促进电力资源的优化配置。四是行业内部用电结构发生变化,工业用电增速低于工业生产增速,显示出工业内部用电效率的提升。五是政策建议和投资建议为行业提供了发展方向,建议关注工业节能降碳设备、碳计量与监测、数字化能碳管理等领域,并推荐了火电、水电、绿电、核电、电力交易公司、环保和水务等板块的代表性企业。总体来看,电力公用环保市场正处于转型升级的关键时期,未来发展潜力巨大。
这份报告提到了哪些风险提示?
这份报告提到了以下几个风险提示:一是政策落地不及预期风险,工业碳排放双控政策的实施效果取决于地方政府、企业和市场的配合,如果政策执行不到位,可能会影响行业的绿色低碳转型进程。二是电力市场化交易降价及消纳不及预期风险,电力市场化交易的推进可能会导致电力价格下降,如果电力消纳不畅,可能会影响电力企业的盈利能力。三是新能源项目建设与非电利用落地进度滞后风险,新能源项目的建设和非电利用的落地需要大量的资金和时间,如果进度滞后,可能会影响清洁能源发电的加速发展。此外,行业还面临技术进步缓慢、市场竞争激烈等风险,需要企业不断提升自身竞争力,以应对市场变化。