猜你想问
AI如何影响货币政策?
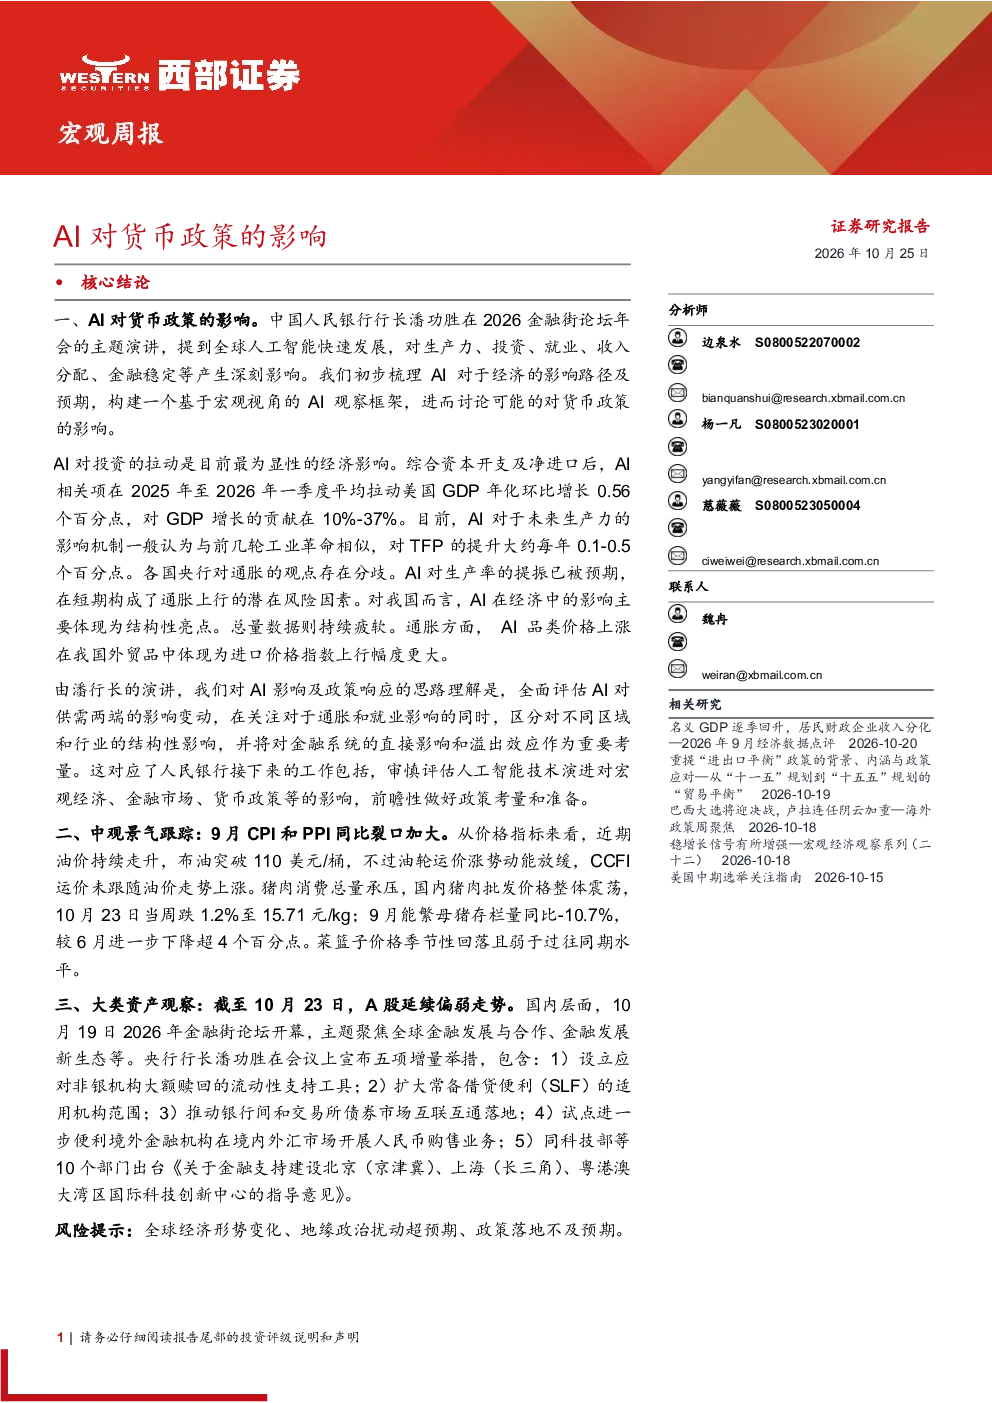
AI通过优化任务、吸引投资和提升全要素生产率(TFP)影响货币政策。AI相关资本开支显著拉动GDP增长,预计每年可提升TFP 0.1-0.5个百分点,主要通过对现有生产流程的改造。若AI能发展到自动化知识创造,将进一步提升TFP,进而影响央行的货币政策决策。
AI对通胀有何影响?
各国央行对AI对通胀的影响存在分歧。短期内,AI产业链上游商品出口增长和AI带来的需求可能推升通胀;长期来看,若AI显著提升生产力,则可能降低通胀。关键在于市场对未来生产力的预期,若预期乐观,通胀可能上升。短期通胀风险主要来自AI产业链出口品价格上涨和整体经济需求压力。
AI在我国经济中的表现如何?
AI在工业、投资、出口端均有显著体现,高技术制造业、数字产品制造业等新动能领域增长较快。但我国固定资产投资持续收缩,基建投资、房地产开发投资拖累整体投资。AI品类价格上涨对我国进口价格指数上行幅度更大,通胀受能源价格影响显著。
当前市场有哪些宏观特征?
9月CPI同比上涨0.9%,PPI同比上涨5.0%。油价持续走升,布油突破110美元/桶,但油轮运价涨势放缓。猪肉消费总量承压,猪肉批发价格震荡下跌。菜篮子价格季节性回落,弱于过往同期水平。A股延续偏弱走势,央行宣布五项增量举措,日元和加元兑人民币升值,美元和欧元兑人民币小幅贬值。
本报告有哪些风险提示?
本报告提示的风险包括全球经济形势变化、地缘政治扰动超预期以及政策落地不及预期。AI技术发展存在不确定性,可能影响其对经济增长和通胀的实际作用。此外,AI产业链供应链的稳定性也需关注,以及政策在引导AI发展方向时可能遇到的挑战。
你可能感兴趣
从银行到非银行:宏观审慎和货币政策对企业贷款的影响(英)
金融国际货币基金组织2025-05-01
从银行到非银行:宏观审慎和货币政策对企业贷款的影响
国际货币基金组织2025-05-23
货币政策和宏观审慎政策对欧元区企业贷款利率的影响
金融欧洲中央银行2025-06-03
【宏观快评】美国7月份CPI数据点评:AI对美国通胀的影响有多大?
华创证券2026-08-13
算力时代的通胀新逻辑——全球AI投资对宏观价格水平的影响
大公信用2026-07-24
宏观专题:全面测算AI对经济与资产的影响
国盛证券2026-08-18
银行行业投资周报:央行创新直达实体经济的货币政策工具,对银行利润影响几何?
金融新时代证券2020-06-07
A股策略周报:中美货币政策走向对A股的可能影响
东兴证券2013-09-10
国内宏观周报:利率双轨制的统一将提高货币政策对实体的传导
国金证券2018-04-15
纸浆周报(SP):警惕本周宏观波动对纸浆的影响
轻工制造国贸期货2025-07-28