猜你想问
全球股票基金净流入情况如何?
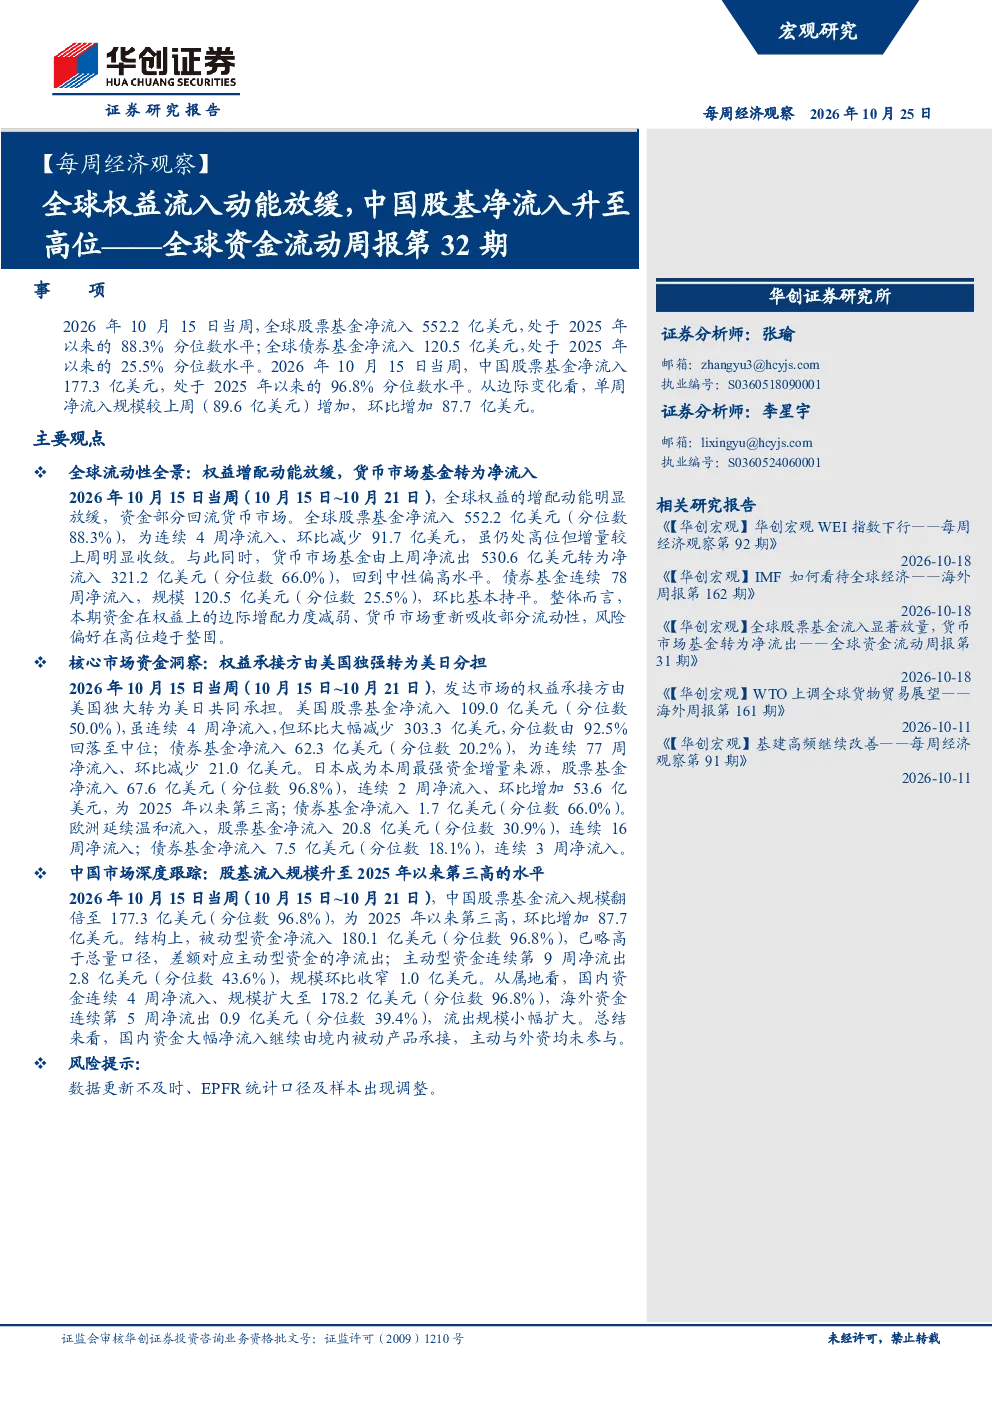
2026年10月15日当周,全球股票基金净流入552.2亿美元,处于2025年以来的88.3%分位数水平,连续4周净流入,但环比减少91.7亿美元,显示增配动能放缓。这一数据表明全球投资者对权益市场的配置态度有所调整,尽管整体流入趋势持续,但增配速度有所减慢,可能反映出市场对未来经济前景的谨慎态度。
货币市场基金的资金流向有何变化?
同期,货币市场基金由上周净流出530.6亿美元转为净流入321.2亿美元,分位数达到66.0%,回到中性偏高水平。这一转变表明部分资金从风险较高的市场回流至货币市场,寻求更为稳健的投资选择。货币市场基金的净流入有助于缓解短期流动性压力,但也可能反映出投资者对其他资产类别的风险偏好有所下降。
债券基金的资金流向趋势如何?
全球债券基金净流入120.5亿美元,连续78周保持净流入状态,分位数25.5%,环比增加2.5亿美元。债券基金的持续流入表明投资者对固定收益类资产的配置需求依然旺盛,这可能与市场对利率走势的预期有关。长期债券的稳定收益特性吸引了大量资金,显示出投资者在权益市场增配放缓的同时,更倾向于通过债券投资来分散风险。
中国市场股票基金的资金流入情况怎样?
2026年10月15日当周,中国股票基金净流入177.3亿美元,分位数高达96.8%,为2025年以来第三高,环比增加87.7亿美元。这一数据反映出中国市场对资金的吸引力显著增强,资金流入规模已达到历史高位水平。值得注意的是,这一流入主要由境内被动型基金承接,主动型基金连续第9周净流出2.8亿美元,显示出市场情绪的复杂性。
全球资金流动存在哪些风险?
全球资金流动格局的变化带来一定的风险因素。首先,权益市场增配动能放缓可能导致部分资金从新兴市场撤离,增加新兴市场资金面压力。其次,货币市场基金的净流入可能意味着部分短期流动性的转移,对市场流动性产生一定影响。此外,中国市场的资金结构显示主动型资金持续流出,这可能反映出外资对中国市场短期走势的谨慎态度,需要关注未来资金流向的潜在变化。