猜你想问
东方财富2026年三季报核心数据有哪些?
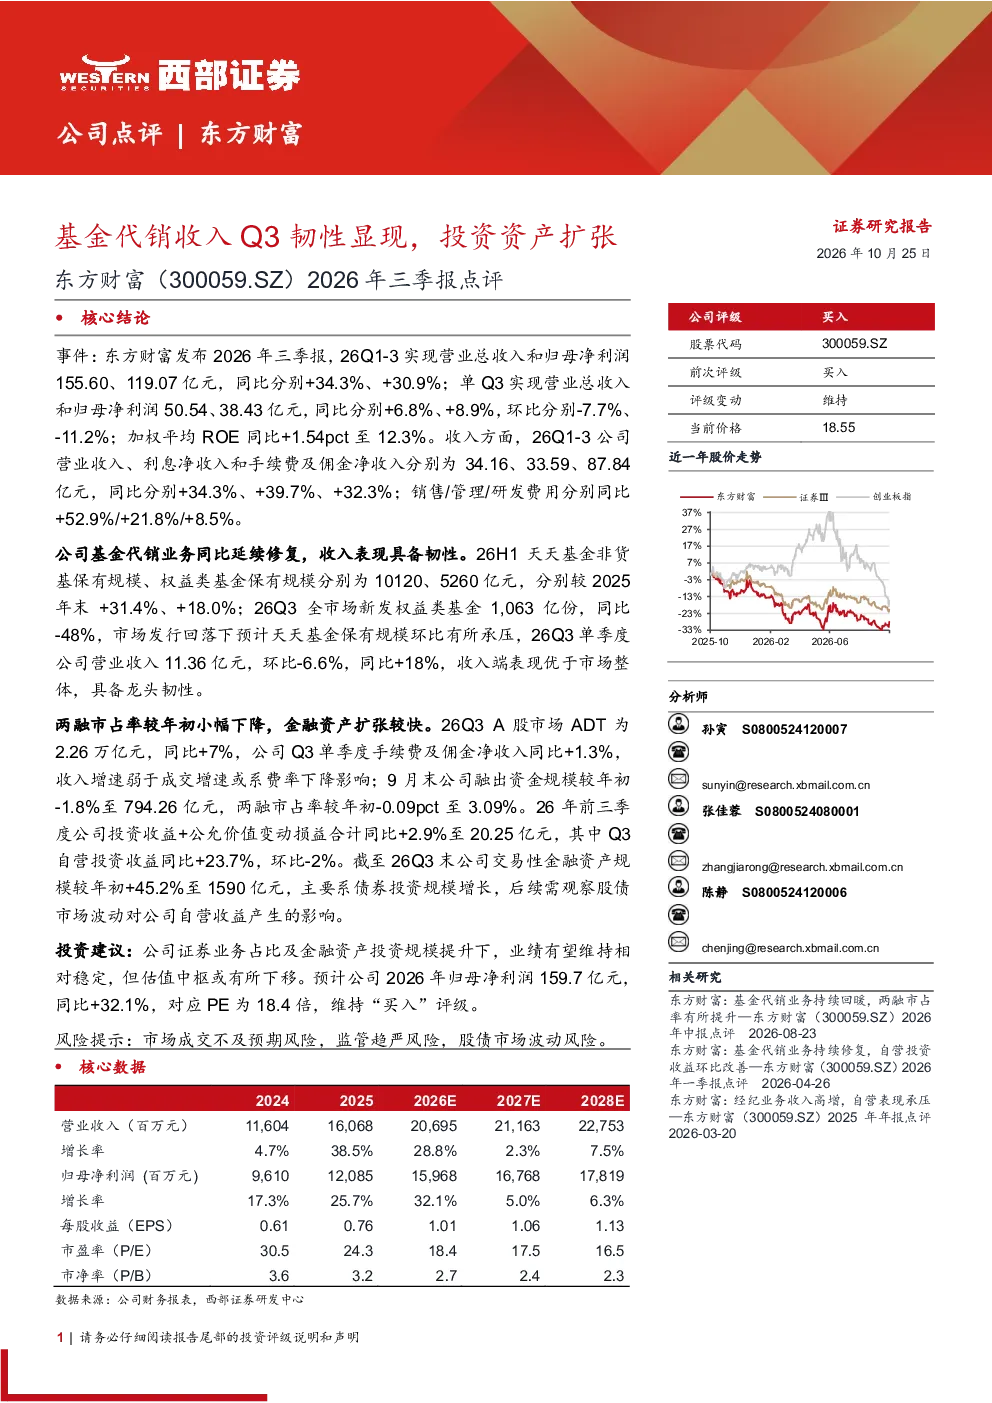
东方财富2026年三季报显示,Q1-3实现营业总收入155.60亿元,同比+34.3%;归母净利润119.07亿元,同比+30.9%。单Q3营业总收入50.54亿元,同比+6.8%;归母净利润38.43亿元,同比+8.9%。加权平均ROE同比+1.54pct至12.3%。
基金代销业务表现如何?
基金代销业务同比延续修复,收入表现具备韧性。2026年上半年天天基金非货基保有规模+31.4%至10120亿元,权益类基金保有规模+18.0%至5260亿元。尽管2026年Q3市场新发权益类基金同比-48%,天天基金保有规模环比承压,但东方财富Q3单季度基金代销收入11.36亿元,同比+18%,表现优于市场。
报告对两融业务的评价是什么?
两融业务市占率较年初-0.09pct至3.09%。2026年Q3A股市场ADT同比+7%,但手续费及佣金净收入同比仅+1.3%,增速弱于成交增速,可能受费率下降影响。东方财富作为行业参与者,其两融业务收入增速放缓值得关注。
投资收益部分有哪些亮点?
Q1-3投资收益+公允价值变动损益合计同比+2.9%至20.25亿元。Q3自营投资收益同比+23.7%,环比-2%。截至2026年Q3末交易性金融资产规模同比+45.2%至1590亿元,主要系债券投资增长,显示公司在投资资产配置上有所扩张。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场成交不及预期风险,监管趋严风险,以及股债市场波动风险。这些风险可能影响公司业绩表现,需持续关注市场环境变化及监管政策走向。
你可能感兴趣
基金代销业务持续回暖,两融市占率有所提升——东方财富2026年中报点评
西部证券2026-08-23
东方财富2026年三季报点评:交投情绪阶段性整固,平台韧性与AI赋能彰显壁垒
华创证券2026-10-26
2026年中报点评:市场活跃驱动证券业务高增,基金代销收入环比增长
信息技术开源证券2026-08-21
2025三季报点评基金代销收入环比增长,自营投资收益相对承压
开源证券2025-10-25
轻工制造行业三季报综述、11月投资策略:Q3经营改善、盈利回升,家居及造纸龙头韧性显现
轻工制造国信证券2023-11-12
东方财富2022年报点评:基金代销短期承压,市占率提升驱动长期成长
财通证券2023-03-18
东方财富公告点评:2020年净利润同增161%,基金代销业务大幅增长
信息技术新时代证券2021-02-28
东方财富2026年半年报点评:两融市占稳固,基金代销复苏强劲
国联民生证券2026-08-23
东方财富2022年中报点评:经纪和代销市占率延续升势,受益于基金销售回暖
信息技术开源证券2022-08-13
福耀玻璃(600660.SH)2026年三季报点评报告 核心盈利能力韧性持续显现
华龙证券2026-10-26