猜你想问
这份有色金属日报主要分析了哪些行业?
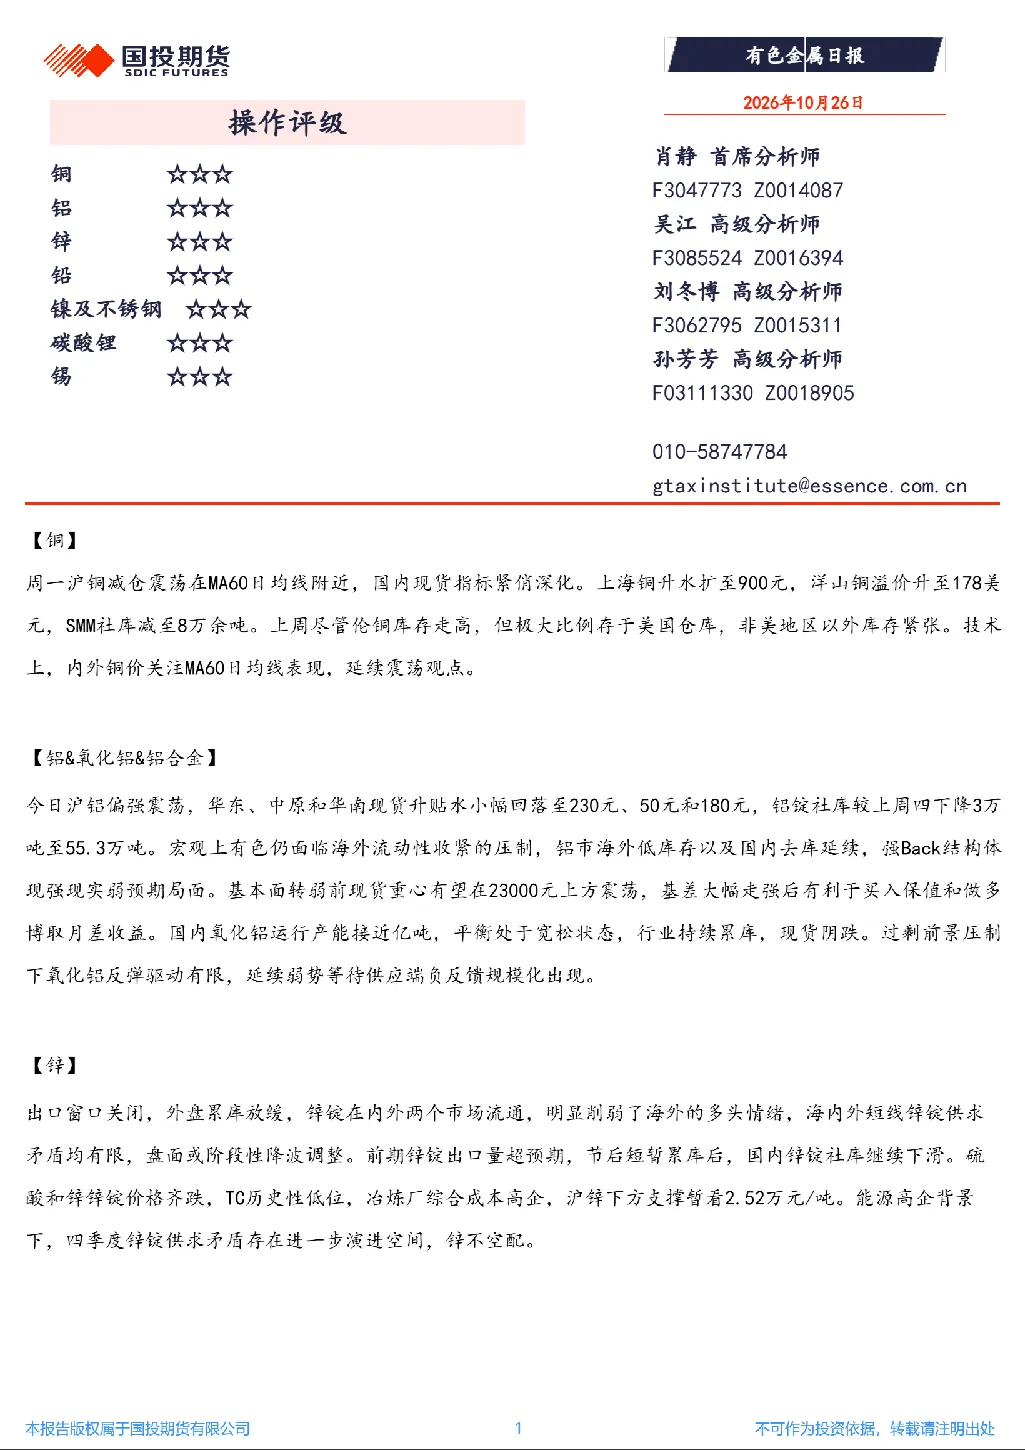
这份研报主要分析了铜、铝、锌、铅、镍及不锈钢、锡、碳酸锂等有色金属行业的最新市场动态和基本面情况。报告涵盖了各行业的现货与期货价格走势、库存变化、供需关系以及技术分析等多个维度,为投资者提供了全面的行业视角。
报告中提到的铜市场现状如何?
报告显示,沪铜呈现减仓震荡态势,国内现货指标紧俏,上海铜升水扩至900元,洋山铜溢价升至178美元,SMM社库减至8万余吨。伦铜库存走高,但主要存于美国仓库,非美地区库存紧张。技术层面建议关注MA60日均线,维持震荡观点。
铝行业未来的发展趋势是什么?
铝市场呈现偏强震荡,现货升贴水小幅回落,铝锭社库下降。宏观上面临海外流动性收紧压制,海外低库存及国内去库延续,形成强Back结构。现货重心预计在23000元上方震荡,基差走强有利于买入保值和做月差。氧化铝方面,运行产能接近亿吨,平衡宽松,行业累库,现货阴跌,反弹驱动有限,等待供应端负反馈。
当前锌市场的供需情况如何?
锌市场出口窗口关闭,外盘累库放缓,海内外短线供求矛盾有限,盘面阶段性降波调整。国内锌锭社库下滑,硫酸和锌锭价格齐跌,TC历史性低位,冶炼厂成本高企,沪锌下方支撑暂看2.52万元/吨。四季度锌锭供求矛盾可能进一步演进。
这份研报提示了哪些投资风险?
报告提示,需关注各品种的期现价差、库存变化以及宏观流动性环境对市场的影响。例如铜需关注国内外库存动态,铝需警惕海外流动性收紧风险,锌需留意冶炼厂成本压力,铅需关注进口货源对国内市场的传导,镍及不锈钢需注意现货过剩压力,锡需关注半导体板块表现,碳酸锂需警惕资源供应增加预期。各品种均存在一定的市场波动风险。
你可能感兴趣
新能源及有色金属日报:美联储按兵不动 铜价维持震荡格局
华泰期货2025-06-19
新能源及有色金属日报:钢厂价格下调,不锈钢盘面创新低
华泰期货2025-06-10
新能源及有色金属日报:宏观情绪有所消退,工业硅盘面冲高回落
华泰期货2025-07-01
新能源及有色金属日报:传统消费旺季临近 铅价或震荡走强
华泰期货2025-06-25
新能源及有色金属日报:持货商继续低价清库 铜价仍维持震荡
华泰期货2025-06-25
新能源及有色金属日报:现货升水维持高涨,沪镍窄幅震荡
华泰期货2025-06-25
新能源及有色金属日报:外交部称特朗普对铜施征关税不符合任何一方利益
华泰期货2025-07-11
新能源及有色金属日报:关税问题重现,镍价回落
华泰期货2025-07-08
新能源及有色金属日报:氧化铝交割风险正在进行中
华泰期货2025-07-08
新能源及有色金属日报:政策及情绪扰动较大,多晶硅盘面触及涨停
华泰期货2025-07-03