猜你想问
福耀玻璃3Q26营收表现如何?
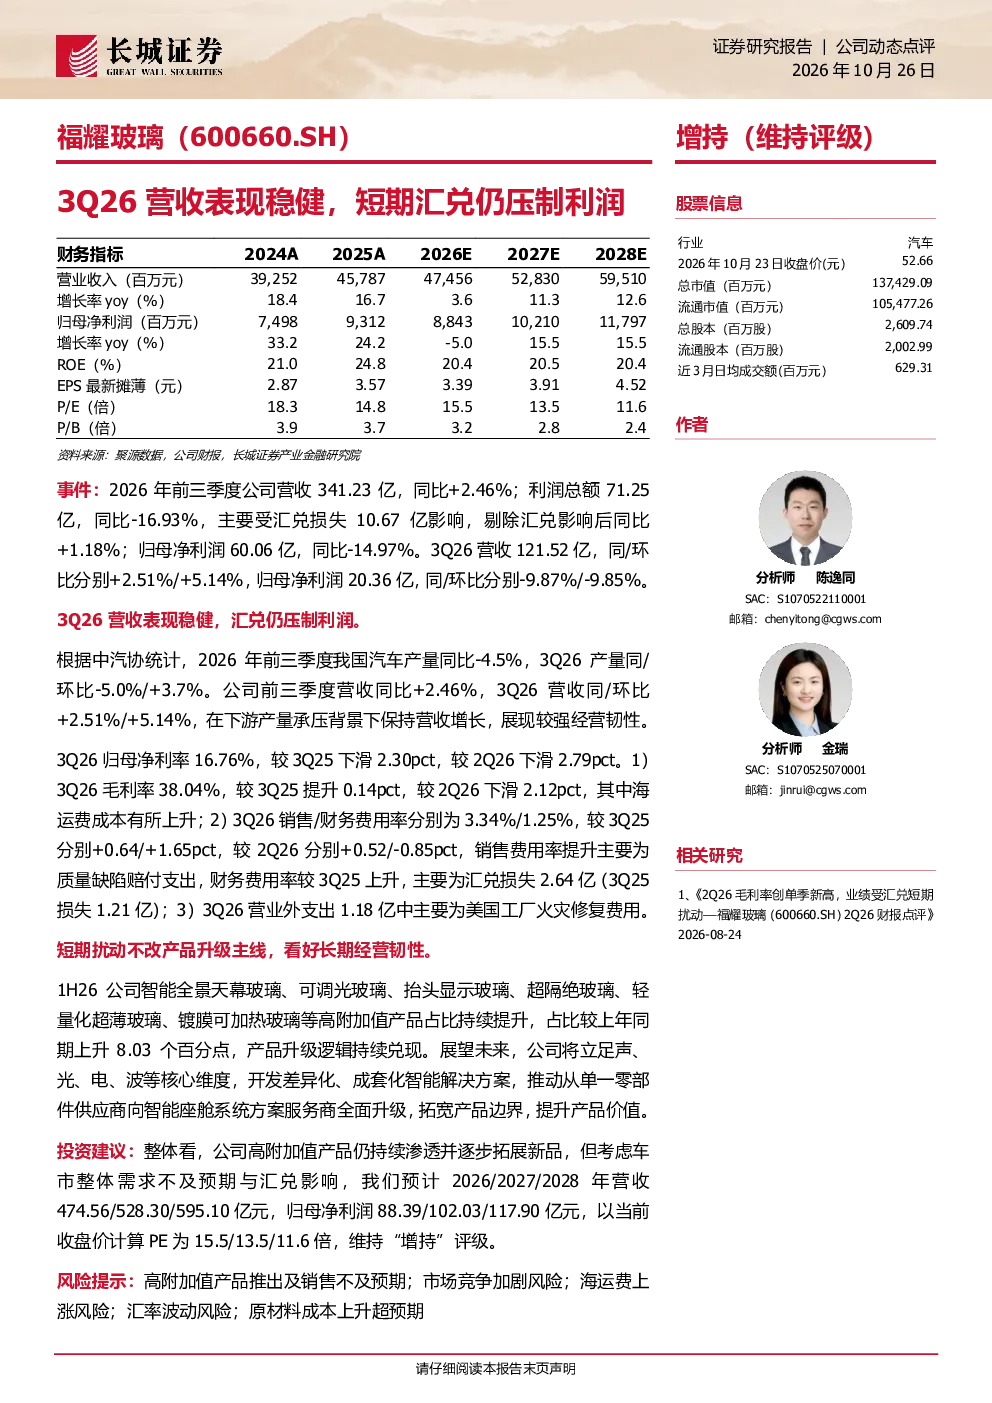
福耀玻璃2026年前三季度营收341.23亿元,同比+2.46%,主要受下游汽车产量承压影响,但公司仍保持营收增长,展现较强经营韧性。3Q26营收121.52亿元,同/环比分别+2.51%/+5.14%,但归母净利润同/环比分别-9.87%/-9.85%,主要受汇兑损失影响。剔除汇兑影响后,公司营收和利润均实现正增长。
福耀玻璃利润受什么压制?
福耀玻璃3Q26利润受汇兑损失压制明显,归母净利率16.76%,较3Q25下滑2.30pct,较2Q26下滑2.79pct。毛利率38.04%,较3Q25提升0.14pct,较2Q26下滑2.12pct,主要因海运费成本上升。此外,销售费用率提升主要因质量缺陷赔付支出,财务费用率上升主要因汇兑损失2.64亿,营业外支出主要为美国工厂火灾修复费用。
福耀玻璃产品升级方向是什么?
福耀玻璃持续提升高附加值产品占比,智能全景天幕玻璃、可调光玻璃等占比同比上升8.03个百分点,产品升级逻辑持续兑现。未来公司将立足声、光、电、波等核心维度,开发差异化、成套化智能解决方案,推动从单一零部件供应商向智能座舱系统方案服务商升级。
汽车玻璃行业发展趋势如何?
汽车玻璃行业正朝着智能化、高端化方向发展,高附加值产品需求持续提升。随着汽车智能化程度加深,智能全景天幕玻璃、可调光玻璃等成为重要趋势。福耀玻璃通过产品升级和差异化竞争,有望在行业变革中占据优势地位。同时,行业竞争加剧、海运费上涨、汇率波动等因素仍需关注。
福耀玻璃面临哪些风险?
福耀玻璃面临的主要风险包括:高附加值产品推出及销售不及预期;市场竞争加剧可能导致价格压力;海运费上涨影响成本;汇率波动影响利润;原材料成本上升超预期。此外,美国工厂火灾修复费用也对短期业绩造成影响。公司需关注这些风险,并持续提升产品竞争力和抗风险能力。
你可能感兴趣
2026年一季报点评营收稳健增长,汇兑损失短期压制利润表现
东吴证券2026-04-29
2026年中报点评:营收稳健增长,汇兑损失短期压制利润端表现
机械设备东吴证券2026-08-30
营收稳健增长,费用及汇兑短期扰动Q3利润
电气设备华安证券2025-11-05
营收表现稳健,利润短期承压
建筑建材华西证券2022-03-17
福耀玻璃:国内汽车销量制约营收增速,汇兑影响业绩兑现——2026年三季报点评
西部证券2026-10-21
福耀玻璃(600660.SH)2026年三季报点评:国内汽车销量制约营收增速,汇兑影响业绩兑现
西部证券2026-10-21
2026Q1营收稳健增长,汇兑亏损致使利润承压
纺织服装国盛证券2026-04-28
太阳 安徽合力 2026半年报快评 Q2营收 12 保持稳健 利润增速受汇兑影响 东吴机械
未知机构2026-08-25
2026半年报点评:Q2营收+12%保持稳健,利润增速受汇兑影响
机械设备东吴证券2026-08-30
疫情影响营收表现,汇兑收益致利润端超市场预期
机械设备东吴证券2022-08-17