猜你想问
海康威视3Q26报告核心内容是什么?
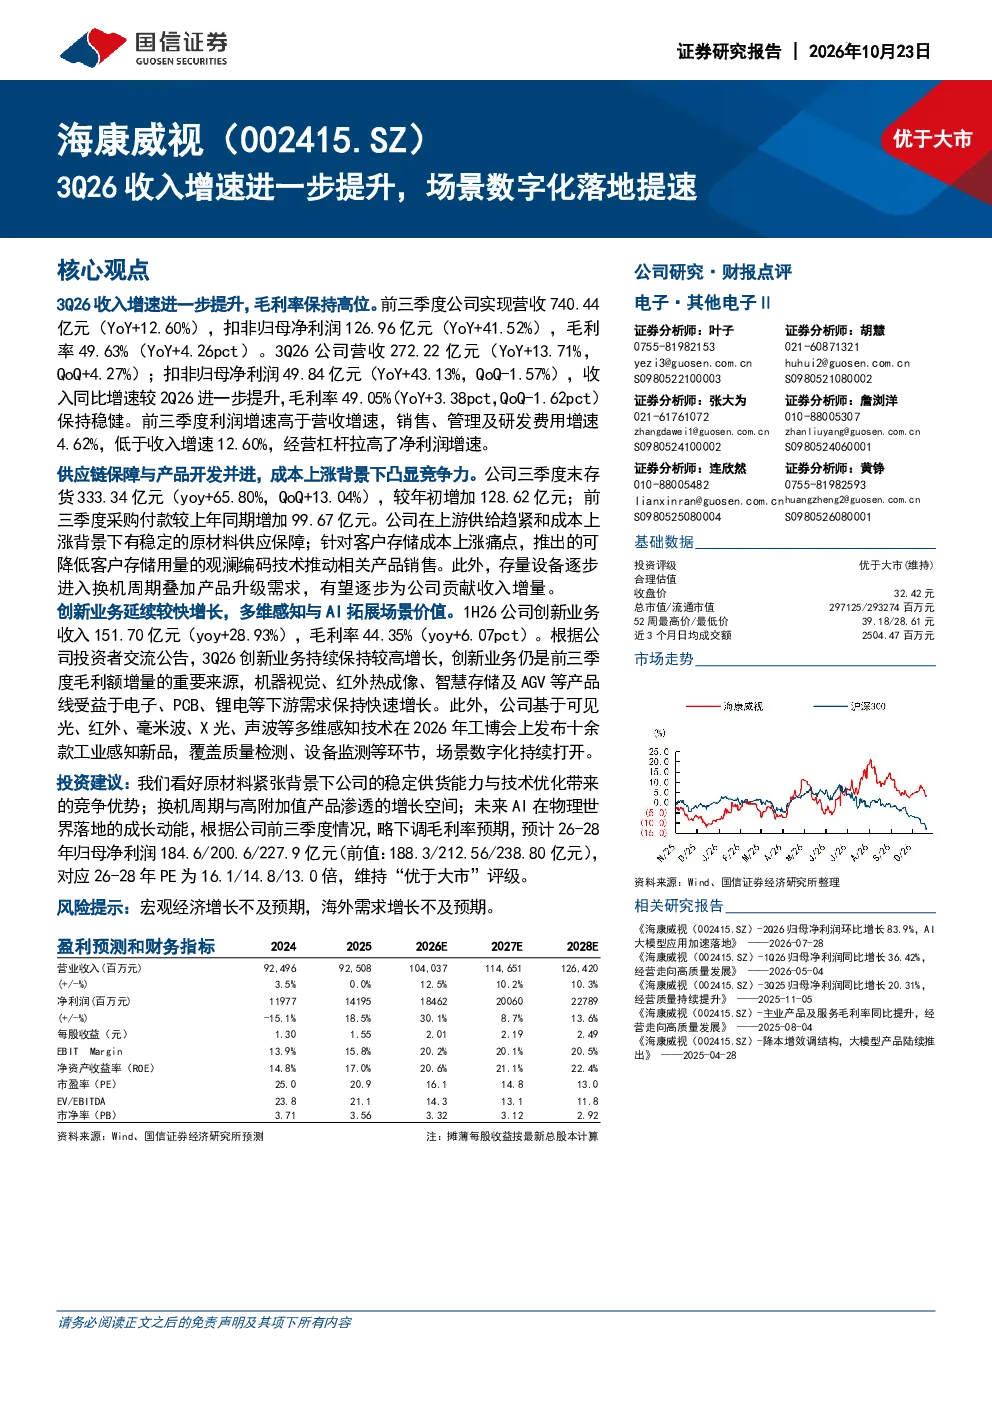
海康威视2026年第三季度报告显示,公司收入增速进一步提升,场景数字化落地加速。前三季度实现营收740.44亿元,同比增长12.60%,扣非归母净利润126.96亿元,同比增长41.52%。毛利率达到49.63%,同比提升4.26个百分点。单季度营收272.22亿元,同比增长13.71%,扣非归母净利润49.84亿元,同比增长43.13%。报告强调,利润增速高于营收增速,主要得益于经营杠杆效应,销售、管理及研发费用增速低于收入增速。公司在上游供给紧张和成本上涨背景下,拥有稳定的原材料供应保障,并通过技术创新如观澜编码降低客户存储成本。存量设备换机周期与产品升级需求将逐步贡献收入增量。创新业务保持较快增长,机器视觉、红外热成像、智慧存储及AGV等产品线受益于下游需求快速增长。公司基于多维感知技术发布十余款工业感知新品,持续推动场景数字化进程。
报告分析的海康威视所在赛道发展趋势如何?
报告指出,海康威视所处的数字化场景应用赛道正加速发展。公司凭借多维感知技术持续推出工业感知新品,推动场景数字化落地。机器视觉、红外热成像、智慧存储及AGV等领域受益于下游需求快速增长。报告强调AI技术在物理世界的落地应用是未来成长动能,海康威视在此领域具备竞争优势。同时,存量设备换机周期与产品升级需求为行业带来稳定增长空间。公司在原材料供应保障、技术创新及产品迭代方面的能力,使其在行业数字化转型中占据有利位置,未来增长潜力值得期待。
研报对海康威视的重点分析方向有哪些?
研报对海康威视的重点分析方向包括:一是收入与利润增长情况,3Q26单季度营收同比增长13.71%,扣非归母净利润同比增长43.13%,收入同比增速较2Q26进一步提升。二是毛利率表现,前三季度毛利率49.63%,同比提升4.26个百分点,单季度毛利率49.05%,同比提升3.38个百分点,保持稳健。三是经营杠杆效应,销售、管理及研发费用增速4.62%,低于收入增速12.60%,拉高了净利润增速。四是技术创新与产品竞争力,公司通过观澜编码技术降低客户存储成本,并发布十余款工业感知新品,强化多维感知技术优势。五是供应链保障与成本控制,公司在上游供给紧张背景下有稳定原材料供应,有效控制成本。这些方面共同构成了报告对海康威视的核心分析框架。
报告对当前市场现状有何判断?
报告对当前市场现状的判断显示,数字化场景应用需求持续旺盛,为海康威视等企业带来广阔市场空间。公司收入与利润增速均表现强劲,3Q26单季度营收同比增长13.71%,扣非归母净利润同比增长43.13%,收入同比增速较2Q26进一步提升。毛利率保持稳健,经营杠杆效应明显。同时,报告关注到原材料价格上涨对行业的影响,但海康威视通过稳定的原材料供应保障及技术创新有效应对。存量设备换机周期与产品升级需求为行业带来稳定增长动力。整体来看,市场环境虽存在挑战,但行业长期增长趋势向好,海康威视凭借技术优势与市场地位,有望受益于行业数字化转型。
研报提示哪些相关风险?
研报提示的主要风险包括:一是宏观经济增长不及预期,可能影响下游客户投资意愿,进而影响公司业绩表现。二是海外需求增长不及预期,海康威视部分业务涉及海外市场,若海外经济环境恶化可能导致出口业务受阻。报告强调这些是外部宏观环境带来的潜在风险,公司自身通过多元化市场布局和技术创新具备一定风险抵御能力。具体风险程度需结合后续经济形势变化进行评估。