猜你想问
这份研报的核心内容是什么?
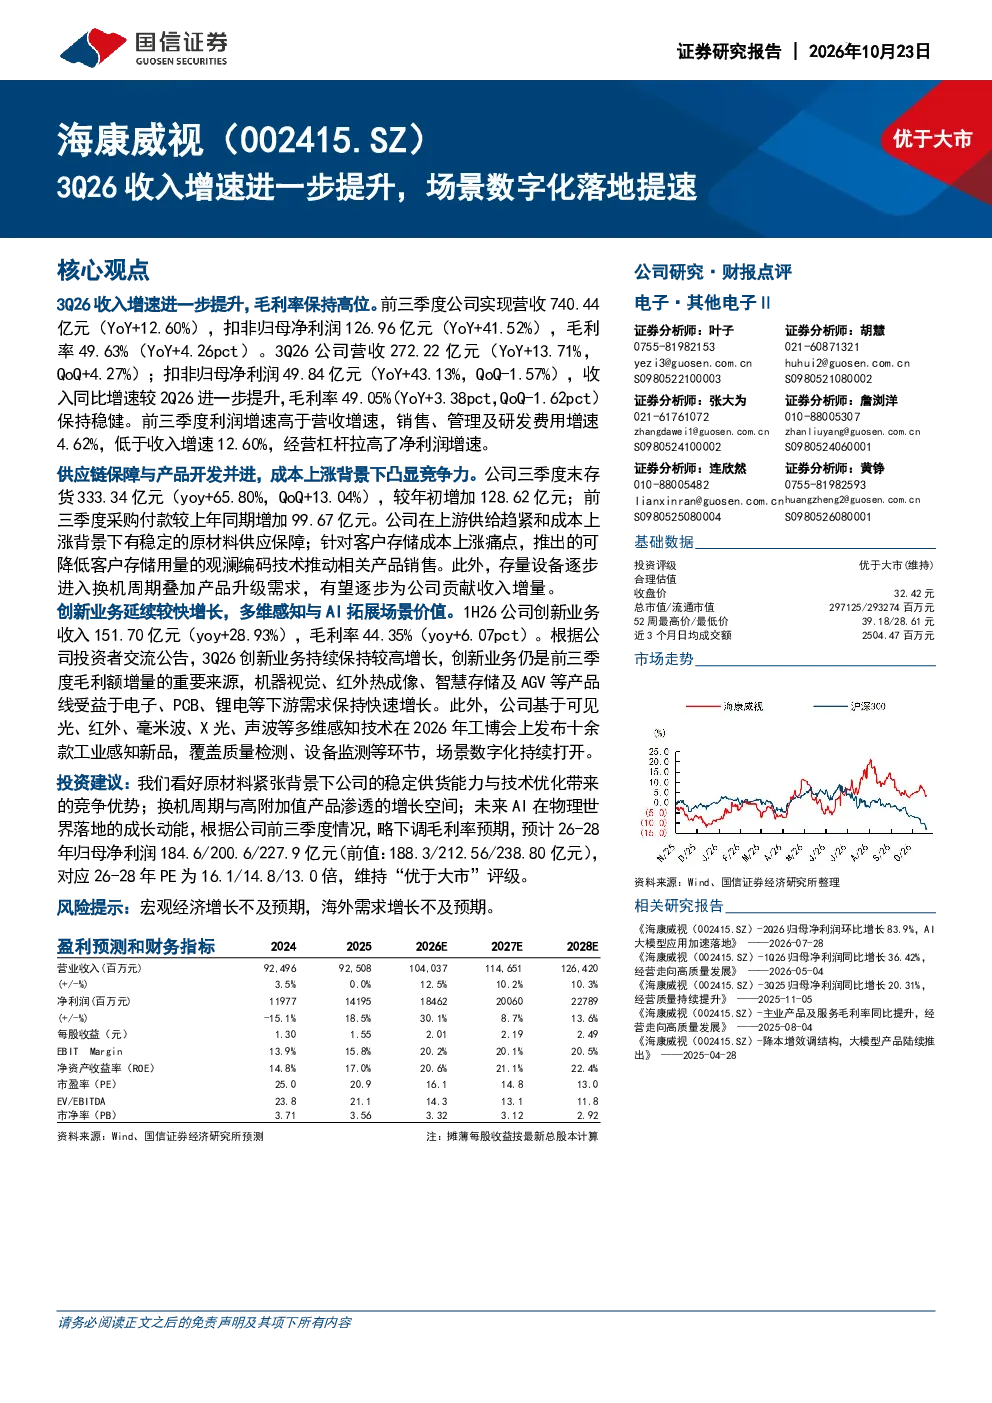
该研报指出,海康威视前三季度营收740.44亿元,同比增长12.60%,扣非归母净利润126.96亿元,同比增长41.52%。3Q26单季度营收272.22亿元,同比增长13.71%,扣非归母净利润49.84亿元,同比增长43.13%。报告强调收入同比增速提升,毛利率保持稳健,利润增速高于营收增速主要得益于费用控制。
当前场景数字化行业的发展趋势如何?
报告显示,海康威视在场景数字化落地方面加速推进,创新业务收入1H26同比增长28.93%,机器视觉、红外热成像等产品线受益于下游需求快速增长。公司基于多维感知技术发布工业感知新品,拓展场景价值。这反映了行业对智能化、高清化、网络化需求的持续增长,以及AI技术在物理世界应用的深化。
研报重点分析了哪些方向?
研报重点分析了海康威视的供应链与成本控制能力,指出公司在上游供给紧张时仍能保持稳定原材料供应,并通过技术优化降低客户存储用量。同时关注创新业务增长,如机器视觉、红外热成像等产品的市场表现,以及AI技术在工业感知领域的应用拓展。此外,报告还评估了公司技术优化带来的竞争优势和换机周期带来的增长潜力。
当前市场对海康威视的判断是什么?
市场普遍关注海康威视在原材料成本上涨背景下的稳定供货能力,以及技术优化带来的竞争优势。报告指出公司通过观澜编码等技术降低客户存储用量,推动产品销售。同时,AI技术在物理世界落地的成长动能也受到市场认可。公司26-28年归母净利润预期为184.6/200.6/227.9亿元,对应PE为16.1/14.8/13.0倍,显示出市场对其长期发展的积极预期。
研报提示了哪些风险?
报告提示的主要风险包括宏观经济增长不及预期,以及海外需求增长不及预期。这些风险可能影响公司的整体业绩表现。此外,上游原材料成本波动、技术迭代加速等因素也可能对公司经营带来不确定性。投资者需关注这些潜在风险因素,结合公司自身竞争优势进行综合判断。
你可能感兴趣
公司点评报告:收入增速逐季提速,盈利能力稳步提升
中邮证券2025-05-27
快递行业7月数据点评:上市公司连续2个月业务量增速跑赢行业,韵达领跑,申通圆通提速,顺丰单票收入同比提升
交通运输华创证券2018-08-19
顺丰业务量增速47.9%,连续两个月领跑,韵达业务量提速;行业单票收入同比提升
交通运输华创证券2019-12-18
【风口研报·公司】龙芯3A6000助力国产CPU再上新高度,公司在整机等各种产品上与龙芯进行了合作,有望在收入增速已逐季提升的基础上、进一步迎来积极变化;另有公司资金储备充裕还是出栏增速最快的企业之一
未知机构2023-12-05
中报点评:收入增速环比提升,资产质量进一步改善
金融中原证券2018-08-27
收入质量进一步提升,利润增速有望逐季上扬
医药生物国金证券2017-04-19
腾讯控股2022年三季报点评:收入略有下滑,网络广告及金融支付增速有望进一步提升
东兴证券2022-11-22
A股医疗器械中报总结Q2收入增速进一步提升 利润四年来首次实现
未知机构2026-09-08
收入增速Q1提升,二三季度有望进一步提升
电子设备国金证券2022-04-30
A股医疗器械中报总结 Q2收入增速进一步提升 利润四年来首次实现正增长
未知机构2026-09-08