猜你想问
温氏股份2026年Q1-Q3的营收和净利润情况如何?
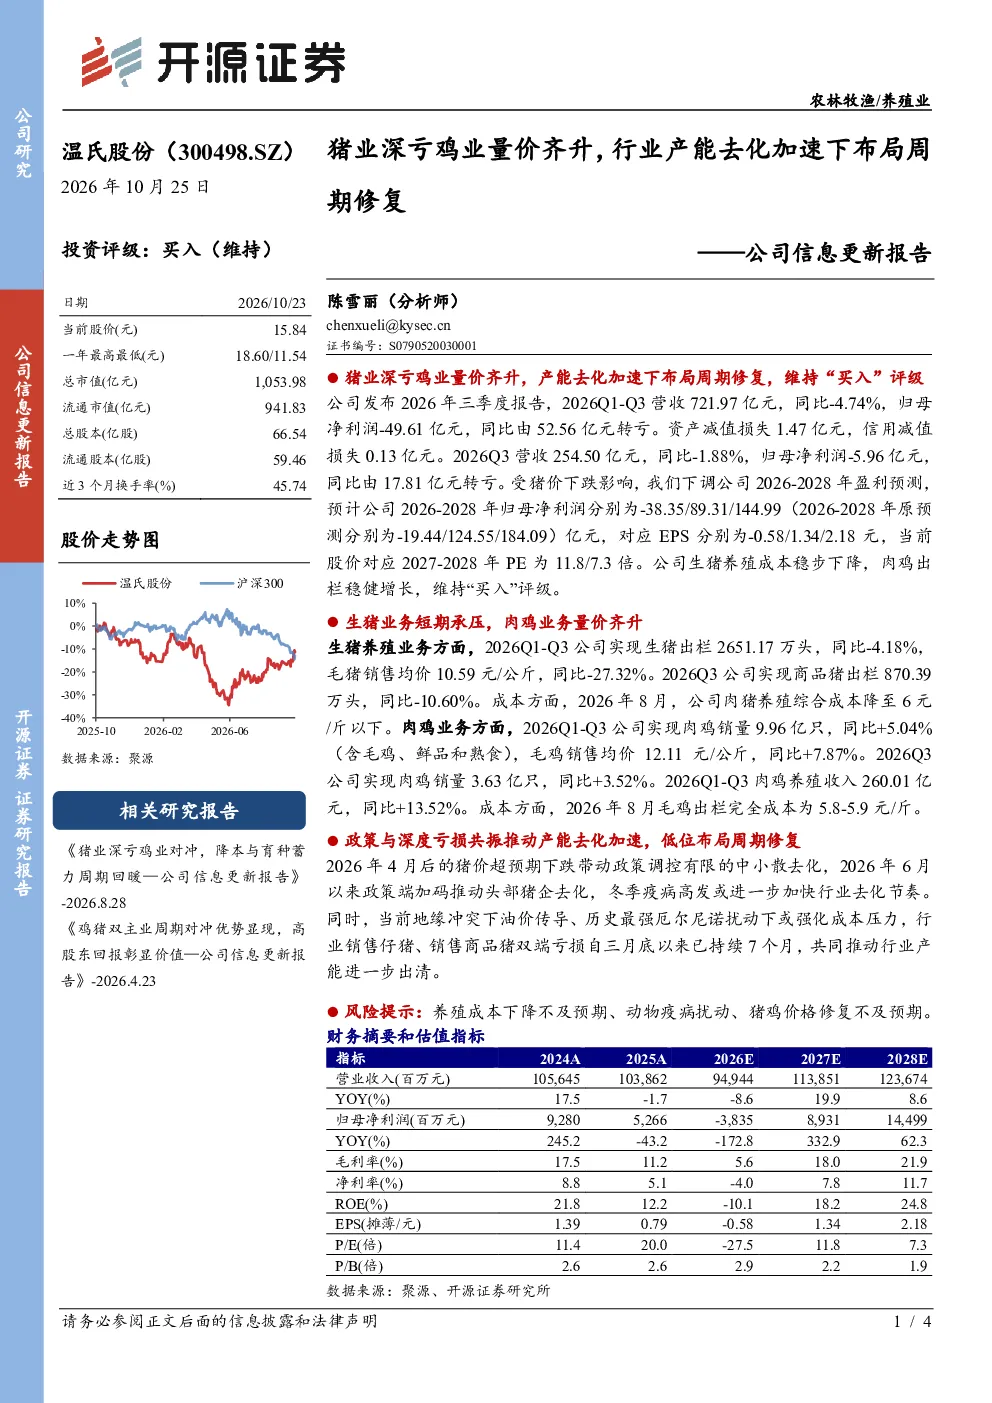
温氏股份2026年Q1-Q3实现营收721.97亿元,同比-4.74%,归母净利润-49.61亿元,同比由52.56亿元转亏。2026Q3营收254.50亿元,同比-1.88%,归母净利润-5.96亿元,同比由17.81亿元转亏。受猪价下跌影响,公司下调2026-2028年盈利预测,预计归母净利润分别为-38.35/89.31/144.99亿元,对应EPS分别为-0.58/1.34/2.18元。
温氏股份生猪和肉鸡业务的具体表现怎样?
2026Q1-Q3,温氏股份生猪出栏2651.17万头,同比-4.18%,毛猪销售均价10.59元/公斤,同比-27.32%。2026Q3商品猪出栏870.39万头,同比-10.60%。成本方面,2026年8月肉猪养殖综合成本降至6元/斤以下。肉鸡业务方面,2026Q1-Q3销量9.96亿只,同比+5.04%,毛鸡销售均价12.11元/公斤,同比+7.87%。2026Q3肉鸡销量3.63亿只,同比+3.52%。2026Q1-Q3肉鸡养殖收入260.01亿元,同比+13.52%。2026年8月毛鸡出栏完全成本为5.8-5.9元/斤。
当前生猪和肉鸡行业的发展趋势是什么?
政策与深度亏损共振推动产能去化加速,冬季疫病高发或进一步加快行业去化节奏。当前地缘冲突下油价传导、历史最强厄尔尼诺扰动下或强化成本压力,行业销售仔猪、销售商品猪双端亏损自三月底以来已持续7个月,共同推动行业产能进一步出清。肉鸡业务保持量价齐升,行业供需关系持续改善。
温氏股份报告中的关键分析点有哪些?
报告显示温氏股份生猪业务面临价格下跌压力,但成本控制取得进展,肉鸡业务表现稳健增长。公司下调未来三年盈利预测,但维持“买入”评级,主要基于生猪养殖成本下降和肉鸡出栏增长。报告强调行业产能去化加速,冬季疫病和外部成本压力可能进一步推动行业调整。
温氏股份报告提示哪些风险?
报告提示行业面临政策调整、疫病爆发、成本波动等风险。当前生猪和肉鸡行业销售端持续亏损,产能去化过程中可能存在不确定性。地缘冲突和极端气候事件可能加剧成本压力,影响行业盈利能力。此外,市场竞争和消费需求变化也可能带来经营风险。