猜你想问
迈普医学2026年前三季度业绩增长情况如何?
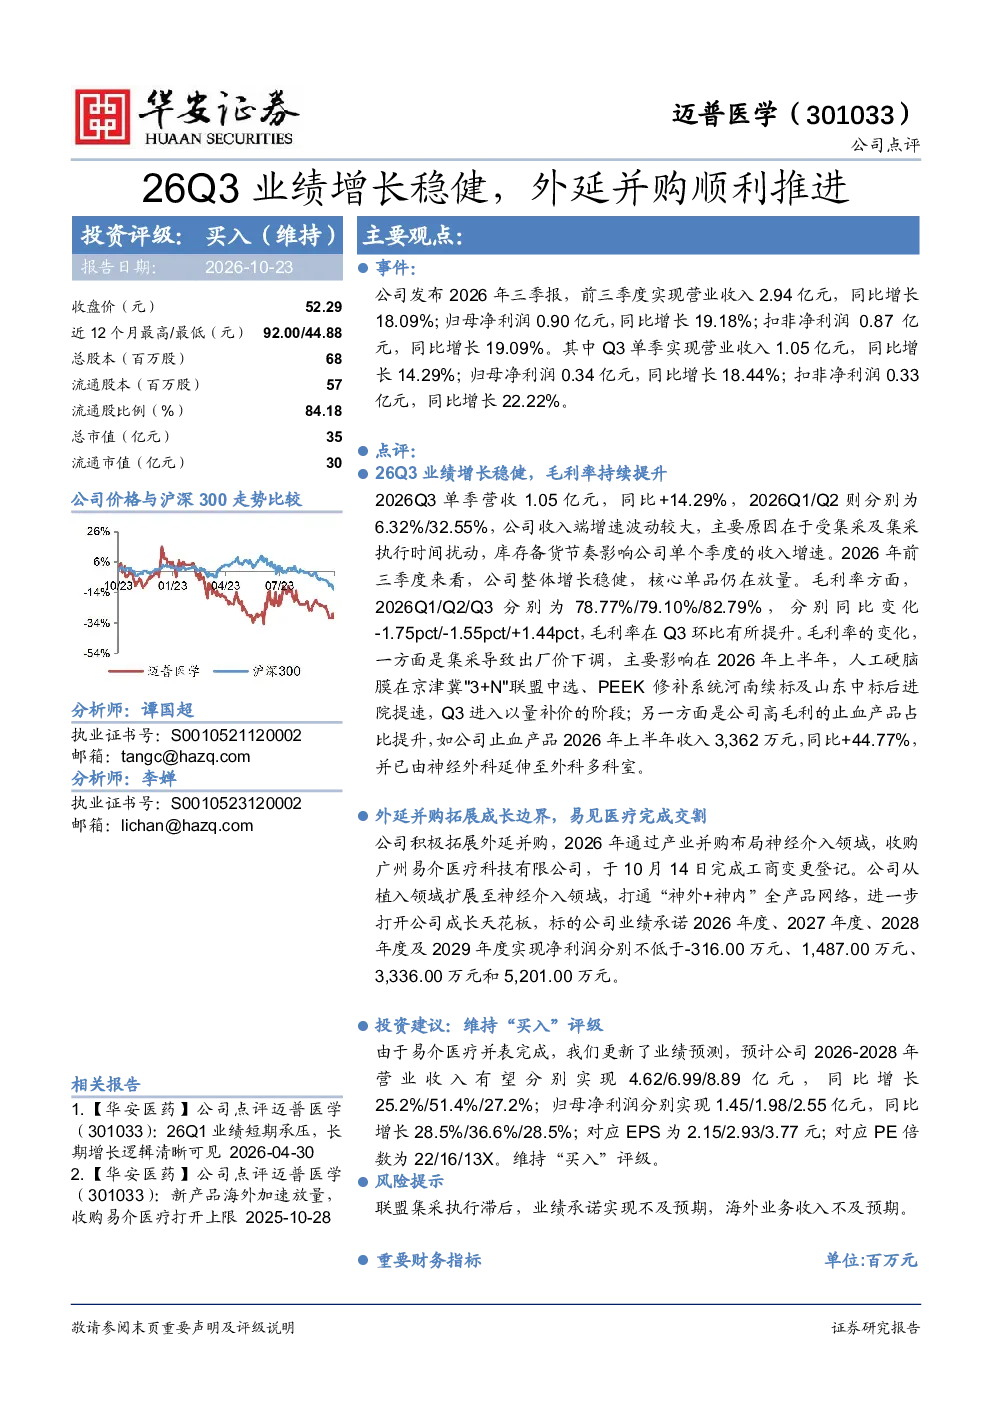
迈普医学2026年前三季度实现营业收入2.94亿元,同比增长18.09%;归母净利润0.90亿元,同比增长19.18%。Q3单季营收1.05亿元,同比增长14.29%,归母净利润0.34亿元,同比增长18.44%,毛利率环比提升至82.79%。收入端增速波动主要受集采及库存备货节奏影响,但核心单品持续放量,高毛利止血产品占比提升。
迈普医学在赛道发展趋势方面有何亮点?
迈普医学通过收购广州易介医疗科技有限公司拓展神经介入领域,打通“神外+神内”全产品网络,打开成长天花板。公司高毛利止血产品收入持续增长,2026年上半年收入3,362万元,同比增长44.77%。这些举措表明公司在专业领域深化布局,提升产品竞争力,符合医疗器械行业专业化、细分化发展趋势。
研报对迈普医学的重点分析方向是什么?
研报重点分析了迈普医学的业绩增长驱动因素,包括核心单品放量、高毛利产品占比提升以及外延并购带来的业务拓展。同时关注了集采政策对收入端的影响,以及公司通过收购易介医疗在神经介入领域的战略布局。报告强调了公司产品结构优化和业务协同效应的潜力。
当前迈普医学的市场现状如何?
迈普医学2026年前三季度业绩表现稳健,营收和净利润均实现双位数增长。Q3单季表现略低于前三季度,但毛利率提升显示成本控制能力增强。公司高毛利止血产品收入增长显著,但整体增速受集采政策影响存在波动。收购易介医疗拓展了业务范围,为未来增长提供新动力。
研报提示了哪些相关风险?
研报提示的风险包括联盟集采执行滞后可能影响公司产品销量,业绩承诺实现不及预期可能导致业绩不及预期,以及海外业务收入增长可能面临挑战。这些风险主要与政策环境、并购整合效果以及国际市场竞争相关,投资者需关注相关进展。
你可能感兴趣
26Q3业绩增长稳健,外延并购顺利推进
华安证券2026-10-25
国泰海通医药 迈普医学26Q3 收入利润稳步增长 单三季度毛利率提升
未知机构2026-10-21
开源医药 迈普医学 三季度利润增长18 并购落地 脑机接口打开成长空间
未知机构2026-10-22
亚普股份:多点开花业绩稳健增长,外延并购拓宽发展路径
山西证券2025-09-09
迈普医学(301033)2026年中报点评:新产品放量表现亮眼,内生外延并举拓展产品线
华创证券2026-09-17
整体业绩下滑,推进军工外延并购&轨交防雷业务顺利推进
电子设备华创证券2017-08-25
华创医药·迈普医学2026年中报业绩会
未知机构2026-08-21
三季报点评:业绩符合预期,内生稳健外延顺利推进
医药生物安信证券2017-10-22
爱普股份(603020):交流纪要-业绩缓慢复苏,未来增长看外延并购
华创证券2017-06-14
2023Q1业绩略超预期,内生增长强劲外延并购持续推进
医药生物华西证券2023-04-26