猜你想问
这份研报的核心内容是什么?
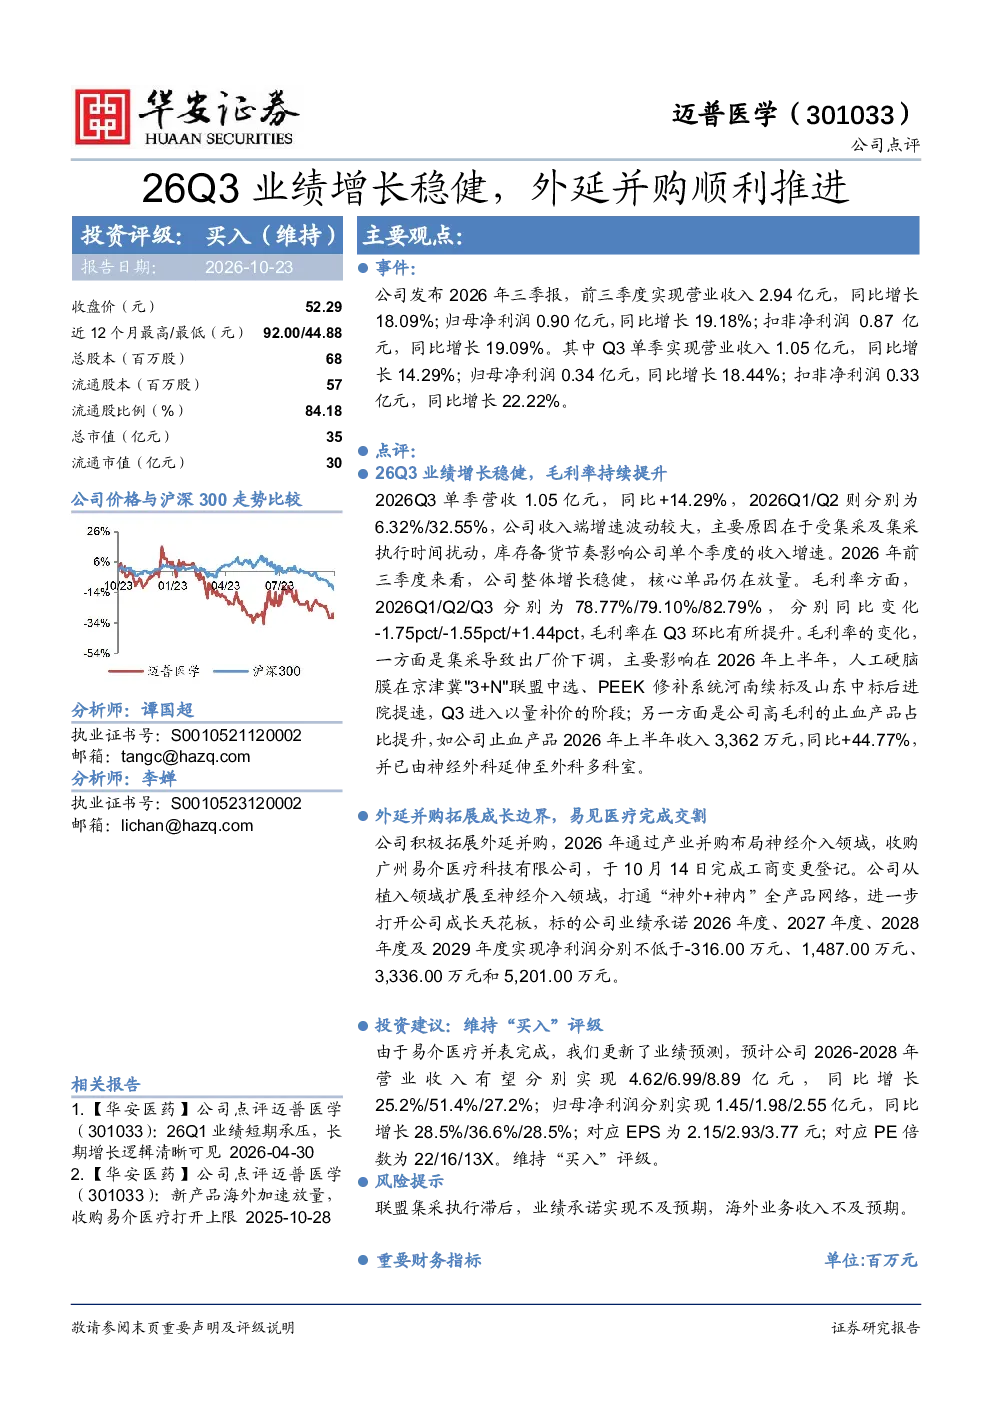
研报显示,2026年前三季度迈普医学实现营业收入2.94亿元(同比增长18.09%),归母净利润0.90亿元(同比增长19.18%)。Q3单季营收1.05亿元(同比增长14.29%),归母净利润0.34亿元(同比增长18.44%)。毛利率方面,Q1/Q2/Q3分别为78.77%/79.10%/82.79%,Q3环比提升1.44pct,主要得益于止血产品占比提升。公司完成对广州易介医疗科技有限公司的收购,正式进入神经介入领域,拓展“神外+神内”全产品网络。
医疗行业的发展趋势如何?
医疗行业持续受益于人口老龄化和健康意识提升。神经介入领域作为高增长赛道,产品线拓展和并购整合成为行业常态。迈普医学通过收购易介医疗,完善了产品布局,未来有望在神经介入领域获得更多市场份额。同时,止血产品向外科多科室拓展,显示产品应用场景持续扩大,行业整合加速,龙头企业通过并购提升竞争力成为趋势。
研报重点分析了哪些方向?
研报重点分析了迈普医学的业绩增长和业务拓展。业绩方面,公司2026年前三季度营收和净利润均实现稳健增长,毛利率持续提升,显示产品结构优化和成本控制能力增强。业务拓展方面,公司完成对易介医疗的收购,进入神经介入领域,并拓展止血产品应用范围。此外,研报还评估了并购后的业绩预测,维持“买入”评级,显示市场对并购协同效应的认可。
当前医疗市场的现状如何?
当前医疗市场呈现高增长和高竞争格局。神经介入领域技术壁垒高,市场集中度逐步提升,头部企业通过并购整合加速扩张。止血产品作为医疗器械重要细分领域,应用场景不断拓宽,市场需求持续释放。迈普医学凭借产品创新和并购战略,在细分赛道中占据有利地位,但需关注集采政策对产品价格的影响。
研报提示了哪些风险?
研报提示的主要风险包括联盟集采执行滞后可能影响产品销量和价格;易介医疗的业绩承诺实现不及预期,可能影响公司整体盈利能力;海外业务收入不及预期,国际化拓展面临挑战。此外,医疗行业监管政策变化、市场竞争加剧等也可能对公司经营产生不利影响,投资者需密切关注相关动态。