猜你想问
工业硅和多晶硅的走势如何?
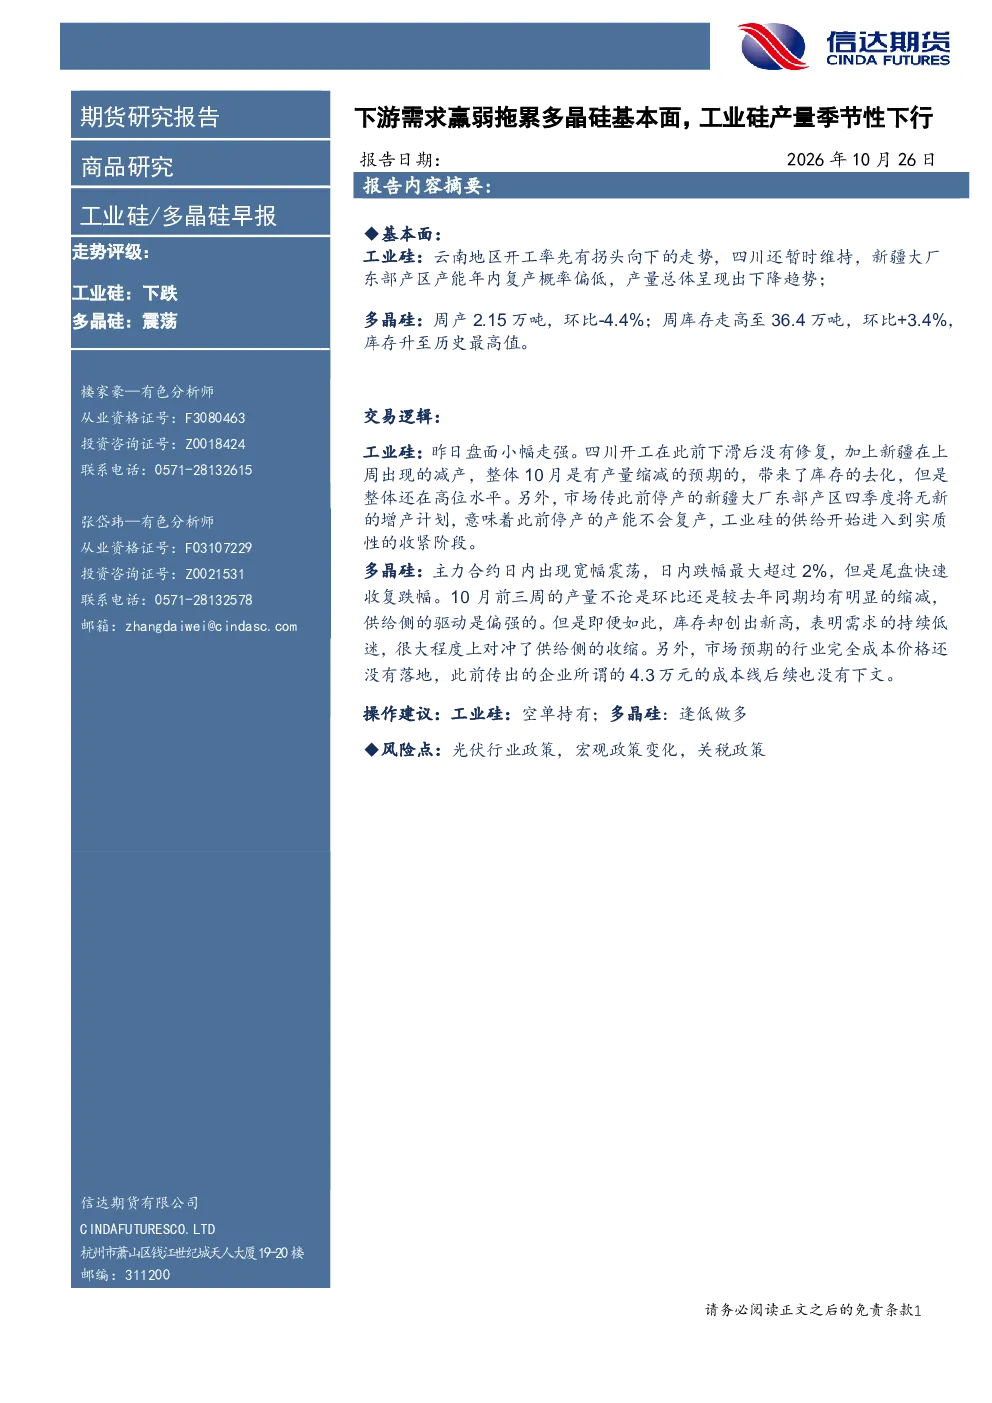
报告显示工业硅走势评级为下跌,主要因云南地区开工率下降,四川维持稳定但新疆大厂产能恢复概率低,整体产量呈下降趋势。多晶硅走势评级为震荡,尽管周产量环比下降4.4%且库存升至36.4万吨的历史高位,但10月前三周产量明显缩减,供给侧驱动较强,需求持续低迷对冲了供应收缩。
工业硅和多晶硅的市场现状怎样?
工业硅市场昨日盘面小幅走强,但四川开工率未修复,新疆减产导致10月产量预期缩减,库存虽去化但仍在高位。新疆大厂停产产能预计不会复产,供给实质性收紧。多晶硅主力合约日内宽幅震荡,尾盘收复跌幅,产量环比和同比均明显缩减,但高库存表明需求低迷。
报告重点分析了哪些方面?
报告重点分析了云南、四川、新疆地区的工业硅供应端数据,并提供了相关图表。同时分析了多晶硅的供应端和下游需求端情况,指出10月产量缩减、库存创新高,需求低迷对冲了供给侧收缩。
工业硅和多晶硅的赛道发展趋势如何?
工业硅方面,云南、四川、新疆的供应数据揭示了产量下降趋势,新疆产能不恢复将加剧供给收紧。多晶硅方面,产量缩减与高库存并存,显示供给侧收缩未能有效提振价格,需求端仍显疲软,行业完全成本价格尚未落地。
投资该赛道需注意哪些风险?
需关注光伏行业政策变化、宏观政策调整及关税政策风险。工业硅方面,云南、四川、新疆的供应变化可能影响市场供需平衡;多晶硅方面,产量缩减与高库存并存的矛盾状态,以及下游需求的不确定性,均可能带来市场波动。
你可能感兴趣
工业硅/多晶硅早报:工业硅持续反弹走强,关注西南地区复产情况
信达期货2026-07-17
工业硅/多晶硅早报:丰水期双硅成本定价,下跌走势还未结束
信达期货2026-07-21
工业硅/多晶硅早报:碳中和要求再度提出,多晶硅乘反内卷东风再度大涨
信达期货2026-04-23
工业硅/多晶硅早报:多晶硅反内卷消息久违传出,盘面应声涨停
信达期货2026-04-14
工业硅/多晶硅早报:调控新产能办法公布,多晶硅盘中价格逼近4万元
信达期货2026-04-16
工业硅/多晶硅早报:工业硅受传闻影响上涨,关注年内多晶硅产能退出
信达期货2026-04-30
工业硅/多晶硅早报:多晶硅午后大成交跌停,工业硅小幅跟跌
信达期货2026-04-27
工业硅/多晶硅早报:反内卷情绪衰减多晶硅回归下跌,工业硅面临复产利空
信达期货2026-04-29
工业硅/多晶硅早报:双硅昨日双双上涨,关注自身基本面逻辑
信达期货2026-05-07
工业硅/多晶硅早报:双硅日内双双大跌,丰水期预期成本下行
信达期货2026-05-13